 0

洁美科技追加4.28亿扩产MLCC离型膜
2026-10-15 17:43:18
洁美科技披露2026年半年报及投资公告。在上半年营收净利双增背景下,公司追加投资扩充MLCC离型膜产能。此举反映了AI服务器与新能源汽车对高端被动元件的强劲需求,也为硬件工程师与采购人员提供了物料交期预判参考。
洁美科技半年报解析与MLCC离型膜扩产规划
从财务表现来看,洁美科技上半年经营基本面保持稳健增长态势。以下为关键财务指标的结构化呈现:
| 财务指标 | 2026年上半年数值 | 同比增长率 |
|---|---|---|
| 营业收入 | 11.69亿元 | 21.42% |
| 归母净利润 | 1.38亿元 | 39.87% |
| 扣非净利润 | 1.01亿元 | 6.46% |
| 基本每股收益 | 0.32元 | - |
| 加权平均ROE | 4.31% | 提升1.02个百分点 |
| 经营活动现金流净额 | 1.05亿元 | 基本持平 |
| 总资产 | 77.78亿元 | 7.22% |
| 归属股东净资产 | 38.20亿元 | 22.33% |
在利润分配方面,公司拟向全体股东每10股派发现金红利1.00元(含税),共计派发4522.49万元。此举旨在积极响应多次分红政策,回馈投资者。
产能扩张是本次公告的另一核心。为契合下游赛道高速发展,公司拟将华北地区产研总部基地项目离型膜年产能由4.8亿㎡提升至7.68亿㎡。据此,项目追加投资4.28亿元,调整后总投资不超过18.78亿元,计划于2027年年底前陆续投产。
高端离型膜国产替代进度与供应链传导效应
离型膜作为MLCC生产过程中的关键耗材,其品质直接影响被动元件的良率与一致性。洁美科技在高端产品线的突破,正加速改变原有依赖进口的供应链格局。
以下是其核心产品客户端验证与供货进度矩阵:
MLCC用途离型膜:已在三环集团、微容电子、国巨、华新科、风华高科等客户批量供货。
韩日系大客户:顺利完成三星、村田、太阳诱电、TDK验证并批量供货,韩系客户国内及海外基地已实现大批量供货。
高端薄层与高容产品:打破国外垄断,在多家客户实现稳定应用及快速放量。
偏光片用离型膜:向主要生产企业稳定批量供货,并签订战略协议。
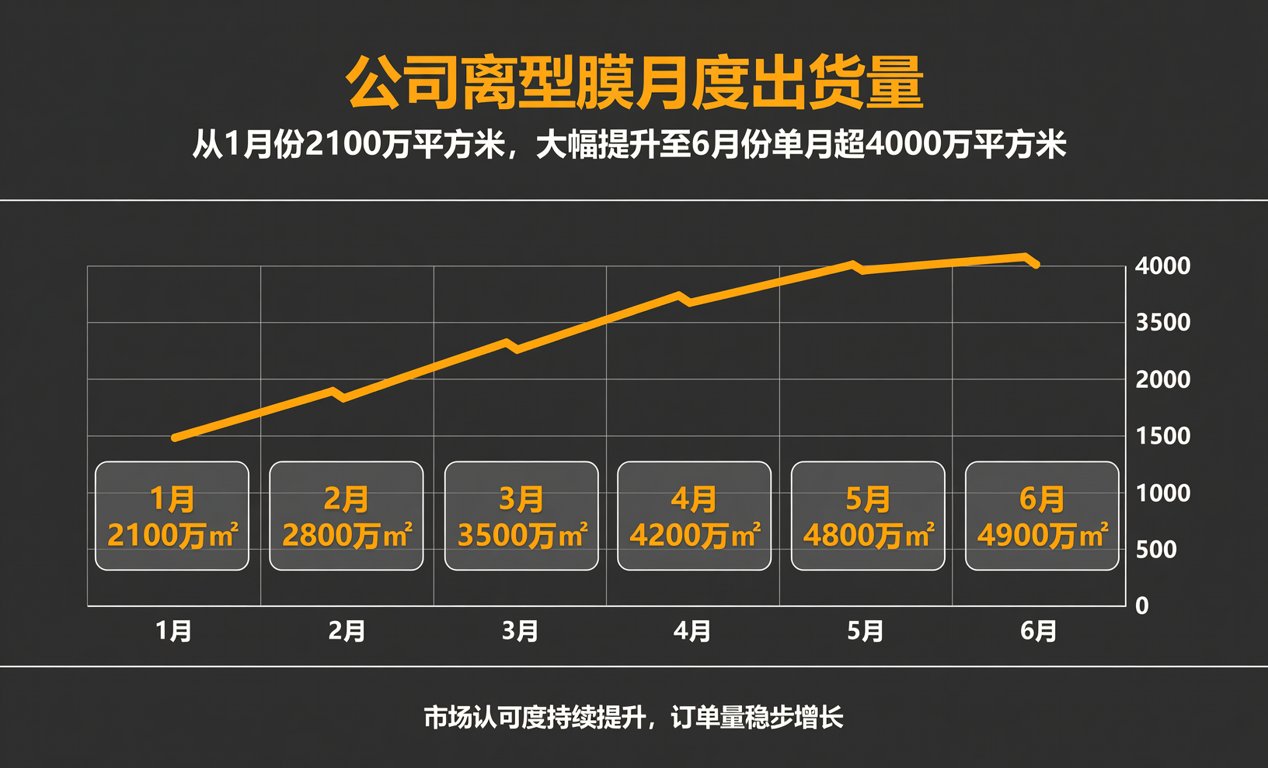
出货量数据直观反映了市场认可度。公司离型膜月度出货量从1月份的2100万平方米,大幅提升至6月份单月超4000万平方米。
从供应链传导效应来看,上游基膜的自主化进一步保障了交期稳定性。光学级BOPET膜基膜一期已满产,二期顺利投产实现产能翻倍。MLCC中低粗基膜已全面替代并稳定供货。广东基地新增超宽幅生产线预计8月量产,华北天津基地预计三季度内量产。此外,公司拟收购长沙埃福思科技,将业务延伸至超高精度光学元件装备领域。
采购成本管控策略与现货供应链应对方案
面对MLCC离型膜产能的持续释放与高端产品的国产替代加速,硬件研发与BOM采购团队需及时调整供应链策略,以优化采购成本并保障项目进度。
首先,在BOM选型阶段,采购人员可优先评估已通过头部客户验证的国产离型膜方案。国产材料在交期响应与定制化服务上具备天然优势,有助于缩短整体研发周期。
其次,针对核心被动元件现货采购,建议建立动态安全库存模型。由于AI服务器等需求波动大,提前锁定长交期物料至关重要。国内电子元器件现货供应与BOM配单服务商百能云芯,可依托全球分销网络与数字化系统,为采购团队提供精准现货匹配与紧缺调货支持,有效平抑交期波动风险。
最后,在供应商管理层面,应加强对上游材料商产能释放节奏的跟踪。洁美科技新增产能预计在2027年落地,这期间需密切关注其产线调试进度。百能云芯等综合型供应链平台,可通过大数据监测提供物料供需趋势预警,辅助企业制定更具前瞻性的采购计划。
总结而言,洁美科技在MLCC离型膜领域的产能加码与技术突破,标志着国产高端电子材料正迈入规模化替代的新阶段。对于供应链从业者而言,紧跟国产替代步伐,善用专业现货分销平台资源,将是未来提升BOM采购韧性与成本控制能力的核心路径。
