 0

半导体与通信设备景气上修,供应链交期与国产替代解析
2026-10-15 17:52:51
8月17日资本市场呈现显著的科技成长占优格局。上证指数收于3982.65点,上涨1.41%;深证成指收于14704.27点,上涨2.44%;创业板指上涨3.14%,科创50上涨4.14%。两市成交超2.4万亿元。电子与通信板块领涨,直接映射出底层硬件供应链的高景气度。
半导体与通信设备景气上修及核心数据透视
资本市场的强势表现,底层逻辑在于AI算力基建与半导体周期的共振。闪迪财报验证了存储景气,Dram/Nand存储芯片价格有望高位企稳。
为直观呈现核心赛道数据,特构建以下景气度观测矩阵:
| 观测维度 | 核心标的/指数 | 关键数据表现 | 产业映射指标 |
|---|---|---|---|
| 半导体设备 | 半导体设备ETF(159516) | 涨超5% | 晶圆厂产能利用率逼近上限 |
| 通信网络 | 通信ETF(515880) | 涨超4% | 英伟达Spectrum-X硅光交换机量产 |
| AI算力基建 | 全球AI Capex预测(2027年) | 达1.5万亿美元(同比超70%) | 存储扩产与HBM涨价超预期 |
上游产能紧缺传导与国产替代物料认证进度
狂欢背后是实体供应链面临的真实交期压力。海外半导体设备及零部件已出现“量价齐升”,交期大幅延长。全球缺货导致国内客户获取海外设备难度提升,国产替代加速。
同时,高端制造底座的机床板块同步回暖,工业母机ETF(159667)收涨3.30%。2026年二季度国内数控机床销售额约245.7亿元,同比增15.6%。精密加工设备生产节奏加快,为电子元器件制造提供了产能保障。
针对采购端,我们梳理了当前核心元器件的供应链传导路径与替代现状:
【海外紧缺物料】:HBM及高端Dram/Nand。现状:价格高位企稳,海外交期拉长。替代路径:国内存储大厂正加速验证,部分消费级Nand已实现批量替换。
【通信光模块】:硅光交换机相关光器件。现状:Anthropic营收爆发带动需求。替代路径:国内头部光模块厂商具备完整自主供应链,交期稳定在4-6周。
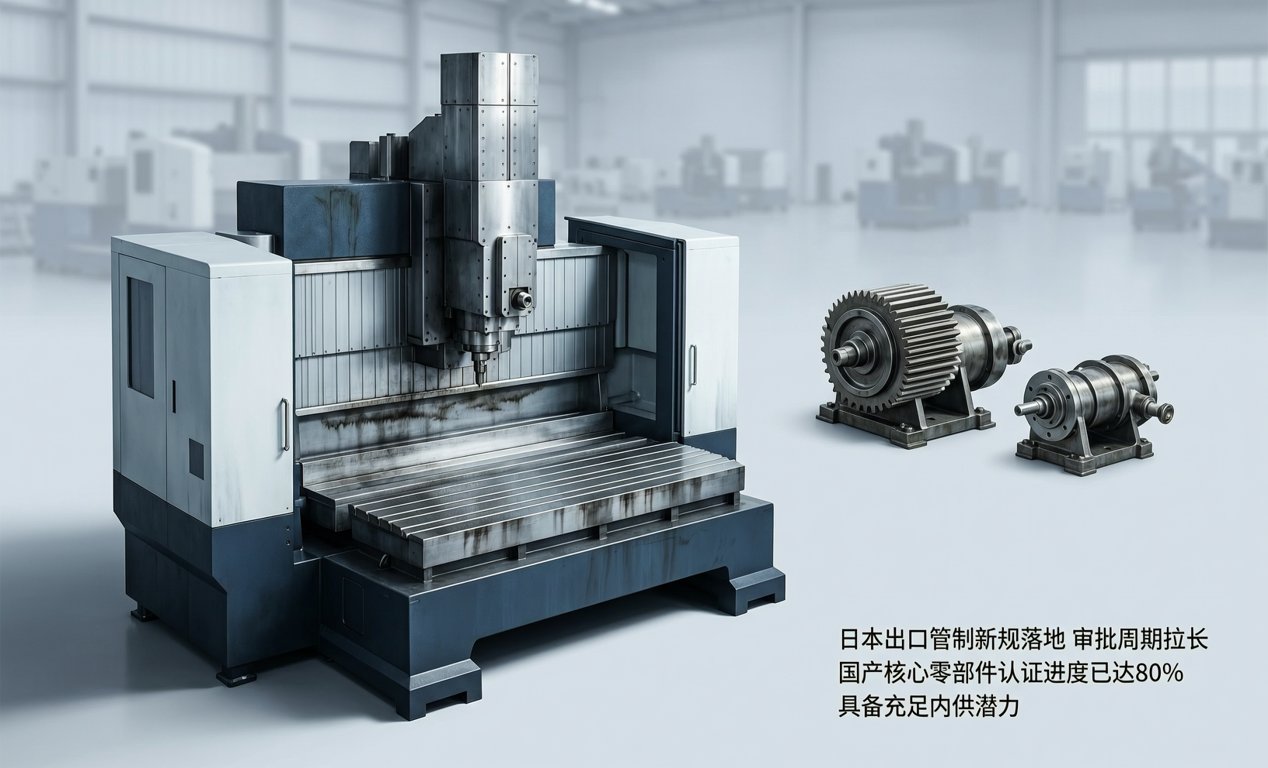
【精密加工设备】:高端五轴数控机床。现状:日本出口管制新规落地,审批周期拉长。替代路径:国产核心零部件认证进度已达80%,具备充足内供潜力。
BOM配单优化策略与现货供应链韧性构建
面对中报窗口临近,硬件采购需从被动响应转向主动布局。宏观层面,黄金ETF(518800)收涨约1.40%,金价围绕4400美元震荡,二季度全球央行净购金约289吨,同比大增约62%。这提示企业在进行BOM成本对冲时,需关注储备多元化带来的价格支撑。
在微观执行层面,应对核心芯片交期波动,建立多源供应与现货缓冲池是核心策略。国内电子元器件现货供应与BOM配单服务商百能云芯,依托深厚的渠道层级与数据审计能力,可为硬件工程师与采购人员提供精准的紧缺调货支持。
通过百能云芯的全球化现货网络与一站式国产替代物料支持,企业能有效平抑海外交期延长带来的停线风险,并在保障质量的前提下优化BOM整体成本。在外部禁令等扰动下,保持供应链的敏捷性与透明度,将是制造企业穿越周期的关键。
