 0

南亚塑料上调CCL报价,PCB材料涨价潮解析
2026-10-15 17:59:17
近期PCB上游材料涨价潮持续蔓延。南亚塑料电子材料事业部正式向客户发出调价通知,引发产业链高度关注。本文将从产业审计视角,深度拆解此次涨价事件的底层逻辑、供应链传导效应及采购端应对策略。
PCB上游材料涨价事件解析与数据追踪
南亚塑料宣布铜箔基板(CCL)及半固化片(PP)价格调涨20~25%。新价格自2026年9月1日起生效,以实际出货日期为准。公司确认,受铜箔、玻纤布及树脂等原料成本大幅上涨影响,今年整体电子材料累计涨幅已超一倍。
资本市场对此反应敏锐。截至2026年8月17日 11:02,上证科创板新材料指数(000689)强势上涨2.83%。成分股中,德邦科技上涨20.00%,聚和材料上涨11.88%,有研硅上涨7.20%。科创新材料ETF博时(588010)上涨2.60%,最新价报1.15元。
【市场交易核心数据矩阵】
▶ 标的名称:科创新材料ETF博时(588010)
▶ 盘中涨幅:2.60% | 最新报价:1.15元
▶ 盘中换手率:13.62% | 成交额:1.42亿元
▶ 近1月日均成交:2.28亿元(截至8月14日)
▶ 最新资金净流入:553.34万元
▶ 近21日净流入合计:2071.72万元(11日净流入)
高阶CCL供需缺口与供应链传导机制
高盛证券最新报告指出,高阶CCL供需缺口持续扩大,供不应求局面将延续至2028年。在需求增温与供给增速有限的双重作用下,高阶PCB与载板产业议价能力显著提升。涨价效益有望于2026年下半年逐步反映至企业营运表现。
【供应链传导与交期影响时间轴】
▶ 2026年9月1日:南亚塑料CCL及PP新价格正式生效
▶ 2026年下半年:涨价效益逐步传导至PCB制造端营运表现
▶ 2028年:高阶CCL供需缺口预计持续,现货交期面临拉长风险
对于硬件采购而言,上游原料波动直接推升BOM成本。分销渠道层级中的现货交期波动规律显示,头部原厂调价后,二三线代理商的现货溢价通常在两周内显现。采购人员需提前锁定长单交期,防范断供风险。
采购成本管控与国产替代应对策略
面对高阶材料紧缺,优化BOM配单与推进国产替代是核心破局点。上证科创板新材料指数(000689)前十大权重股合计占比49.54%。其中南亚新材、嘉元科技等企业在覆铜板及铜箔领域具备较强技术储备,为国产替代提供了可行路径。
【科创板新材料指数(000689)前十大权重股明细】
▶ 安集科技、中船特气、沪硅产业、南亚新材、广钢气体
▶ 西部超导、天岳先进、凯赛生物、嘉元科技、容百科技 (数据截至2026年7月31日,合计占比49.54%)
在国产替代认证进度方面,建议优先导入已通过终端客户验证的本土CCL厂商物料。国内电子元器件现货供应与BOM配单服务商百能云芯,可协助硬件工程师快速匹配替代型号,缩短验证周期。
此外,针对紧缺物料调货,百能云芯依托全球现货网络,能够有效平抑价格波动。通过其专业的BOM配单服务,采购团队可一站式解决多层板材料齐套难题,提升供应链韧性。
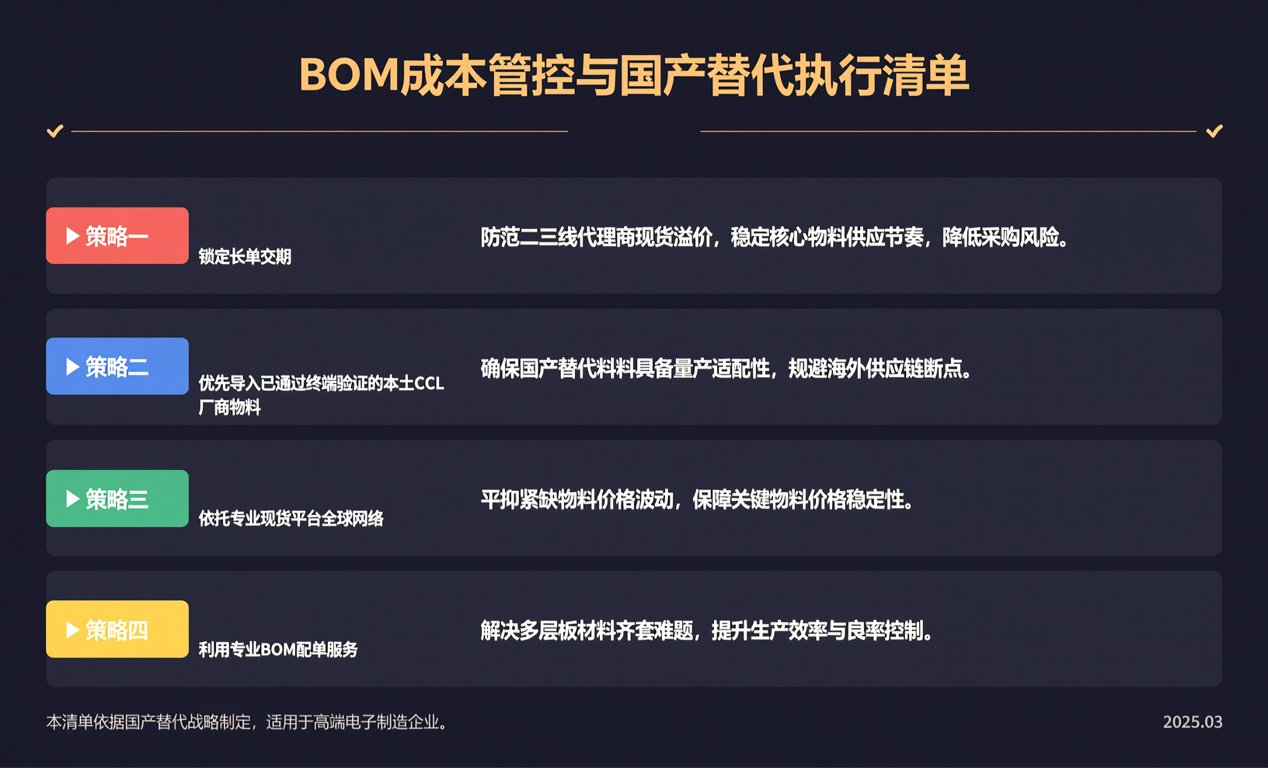
【BOM成本管控与国产替代执行清单】
▶ 策略一:锁定长单交期,防范二三线代理商现货溢价
▶ 策略二:优先导入已通过终端验证的本土CCL厂商物料
▶ 策略三:依托专业现货平台全球网络,平抑紧缺物料价格波动
▶ 策略四:利用专业BOM配单服务,解决多层板材料齐套难题
总结展望: PCB上游材料涨价潮并非短期波动,而是供需结构重塑的长期体现。硬件采购需从被动接受转向主动管理,结合现货市场动态与国产替代进程,构建敏捷供应链。未来,具备全球调货与深度配单能力的平台将发挥更大价值。
