 0

中微半导半年报:净利增98%与MCU+存储布局
2026-10-13 10:18:40
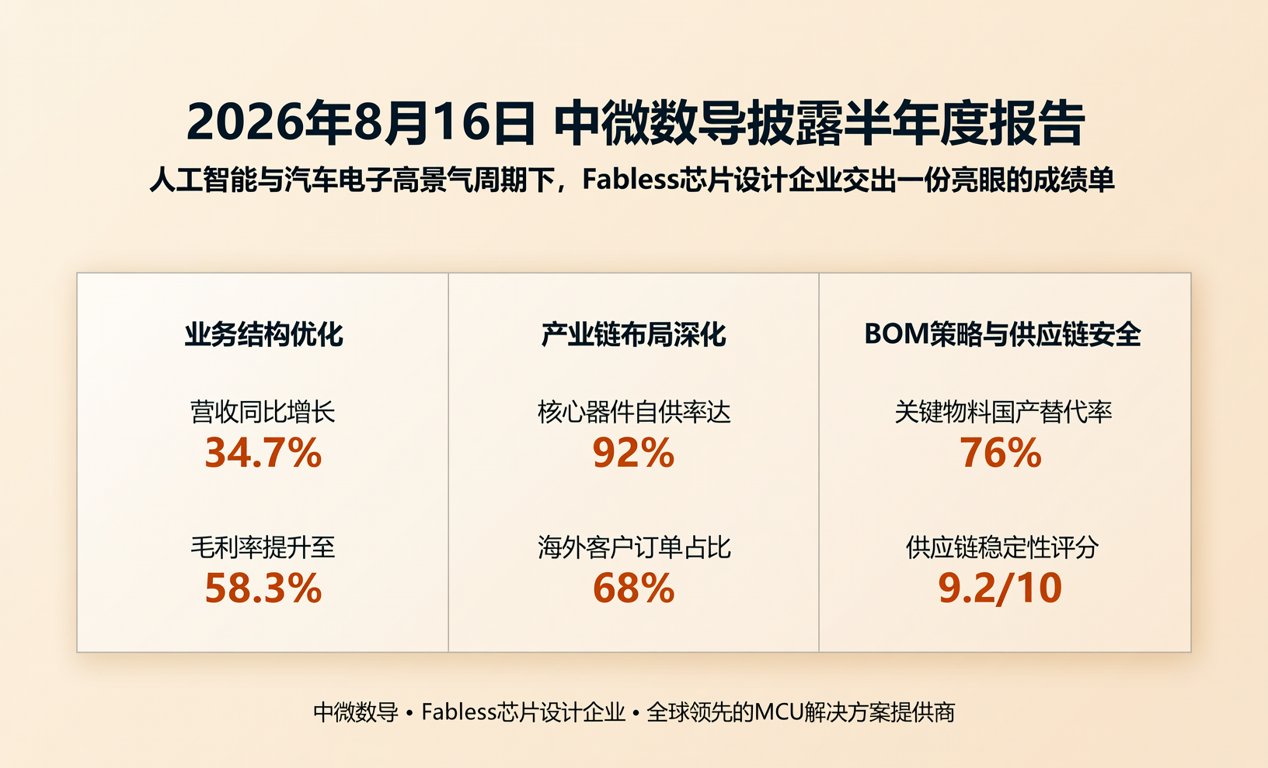
2026年8月16日晚,中微半导披露半年度报告。在人工智能与汽车电子高景气周期下,这家以微控制器为核心的Fabless芯片设计企业交出了一份亮眼的成绩单。其业务结构的优化与产业链布局的深化,正深刻影响着下游硬件采购的BOM策略与供应链安全。
事件解析:中微半导业绩高增与产品矩阵迭代
上半年,中微半导核心财务数据表现优异,具体指标如下:
营业收入:7.26亿元 归母净利润:1.72亿元,同比增长98.48% 扣非净利润增速:高达109.74% 基本每股收益:0.43元,上年同期为0.22元,同比增95.45% 加权平均净资产收益率:5.26% 经营活动现金流净额:1.93亿元,同比增长27.87%
研发端的高强度投入是业绩增长的基石。上半年研发费用6922.14万元,占营收9.54%,同比增长30.68%。研发人员增至272名,较上年同期增加61人,占比51.91%。公司新增研发项目40个,投放新产品106款。目前掌握8位和32位MCU等设计能力,大资源M4内核车规产品已小批量出货。
报告指出,业绩高增得益于公司紧抓AI、机器人及汽车电子高景气机遇。通过优化供应链管理与库存结构,公司有效实现了降本增效。同时,大客户战略的落地带来显著的标杆效应,推动市占率稳步提升,为下游客户提供了更稳定的交付保障。
供应链传导:MCU+存储战略下的物料替代路径
从收入结构来看,各应用领域的营收分布如下表所示。消费电子与小家电仍是基本盘,工业控制与汽车电子增速显著,客户涵盖一汽红旗、长安、赛力斯及美的、海尔等知名企业。
应用领域上半年营收 消费电子3.02亿元 小家电2.13亿元 工业控制1.91亿元 汽车电子0.19亿元 存储146万元
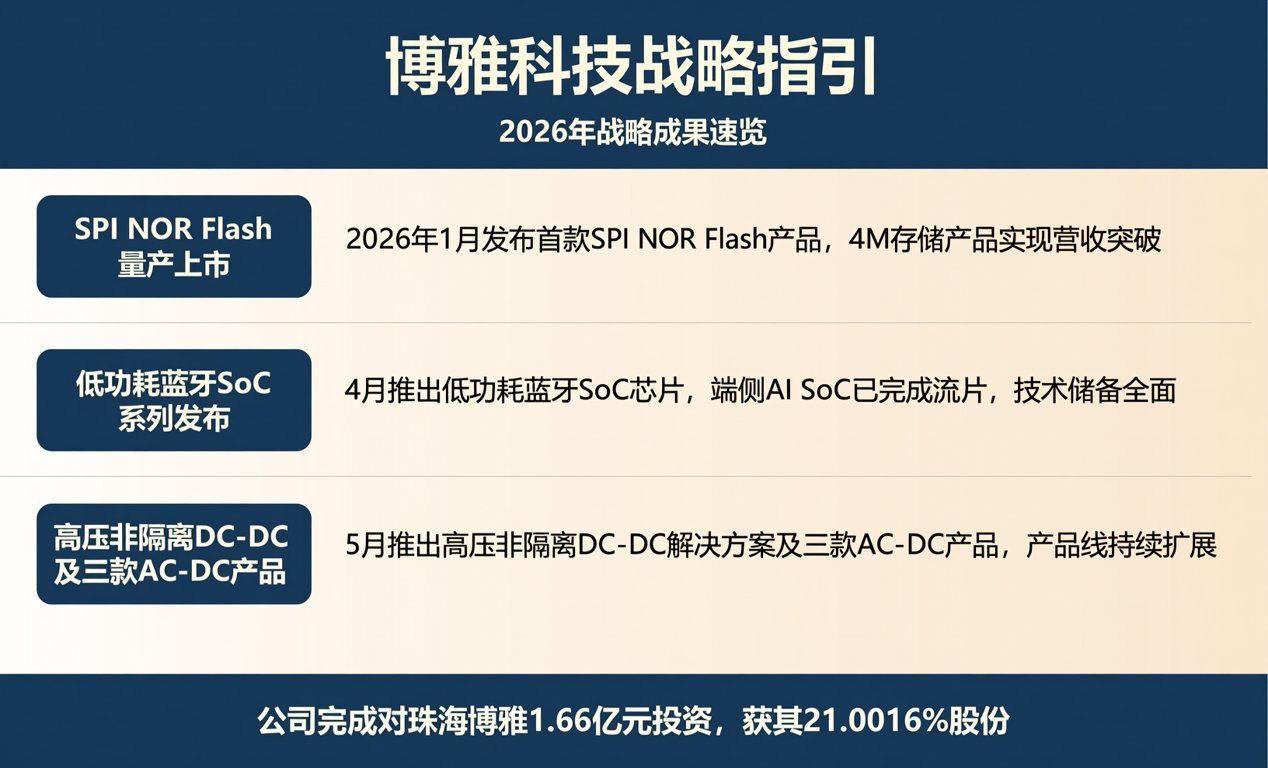
在MCU+战略指引下,公司完成对珠海博雅1.66亿元投资,获其21.0016%股份。2026年1月发布首款SPI NOR Flash,4M存储产品实现营收。此外,4月推出低功耗蓝牙SoC,5月推出高压非隔离DC-DC及三款AC-DC产品,端侧AI SoC已完成流片。
作为Fabless模式的代表,中微半导不仅提供硬件芯片,更具备底层核心算法设计能力。这种软硬结合的模式,使得其产品在具身机器人、无刷电机等高端工控领域的渗透率不断提升,也为采购人员在选型时提供了更多的技术评估维度。
应对策略:BOM配单优化与现货供应协同
面对产品线扩充,硬件工程师与采购人员需及时调整BOM清单。32位MCU与存储芯片的组合方案,为国产替代提供了更高集成度的选择。采购端应密切关注大资源M4内核车规产品的交期波动,结合现货市场规律,提前锁定产能以应对供应链风险。
国内电子元器件现货供应与BOM配单服务商百能云芯指出,随着原厂向综合方案转型,分销渠道的配单复杂度随之上升。采购团队需依托具备全品类现货调配能力的平台,以应对部分紧缺物料的调货需求,保障产线稳定,实现采购成本的有效管控。
在国产替代进程中,车规级MCU的认证进度是采购关注的核心。中微半导车规产品的小批量出货,标志着其国产替代迈入实质阶段。截至8月14日,公司股价报40.28元,总市值161.27亿元,展现出良好的市场认可度。
未来,百能云芯将持续深耕半导体供应链,通过精准的现货供应与高效的BOM配单服务,助力制造企业降本增效,从容应对元器件市场的周期波动与国产替代浪潮。
