 0

中信证券研判26H2 PCB与CCL产业增长趋势
2026-10-15 18:20:38
2026-08-17,中信证券发布最新研报,聚焦印制电路板与覆铜板行业动态。研报指出,近期相关上市公司密集披露业绩预告,整体表现超出市场预期。基于十五年元器件供应链审计经验,本文将为您深度拆解这份研报背后的产业逻辑与采购应对策略。
事件解析:26H1 PCB与CCL业绩双轮驱动
根据中信证券研报数据,26H1环节呈现出显著的结构性分化与整体高增态势。AI算力基础设施的持续扩张,为上游核心基材提供了强劲的需求支撑,高层数板需求激增。
值得注意的是,AI服务器架构的演进对印制电路板的层数与材料提出了更为严苛的要求。超低损耗材料的渗透率正在快速提升,这直接推高了单台设备的物料价值量。
从审计视角来看,这种业绩分化印证了AI服务器对二十层以上高频高速PCB的刚性需求,以及上游铜箔等原料价格波动对CCL厂商利润空间的重塑效应。
供应链传导:26H2 AI产能与涨价逻辑共振
展望26H2,研报明确了两大核心增长动能。对于硬件工程师与采购决策者而言,深刻理解这些产业链传导机制,对于提前锁定关键物料交期、规避断供风险至关重要。
具体传导路径与产业趋势,可归纳为以下三大核心维度,建议采购团队重点关注:
产能释放周期:PCB环节AI新产能将在26H2集中释放,有效缓解高端料号交期拉长问题。需求拉货节奏:下游AI客户加速拉货,将直接带动高阶HDI及高多层板订单环比跃升。价格落地预期:CCL环节短期内将继续快速落地涨价,中长期维持高价的确定性不断增强。
此外,北美云厂商资本开支的持续增加,正加速转化为国内代工厂的实际订单。这种需求端的确定性,为上游基材厂商提供了充足的产能消化保障与议价底气。
这意味着,26H2 BOM表中的被动元件及结构件成本可能面临上行压力,常规物料的采购窗口期正在快速收窄,需警惕交期延误风险。
应对策略:BOM采购优化与国产替代路径
面对26H2的供需新格局,现货贸易商与制造企业需建立敏捷的供应链响应机制。国内电子元器件现货供应与BOM配单服务商百能云芯指出,提前锁定核心物料是控本增效的关键。
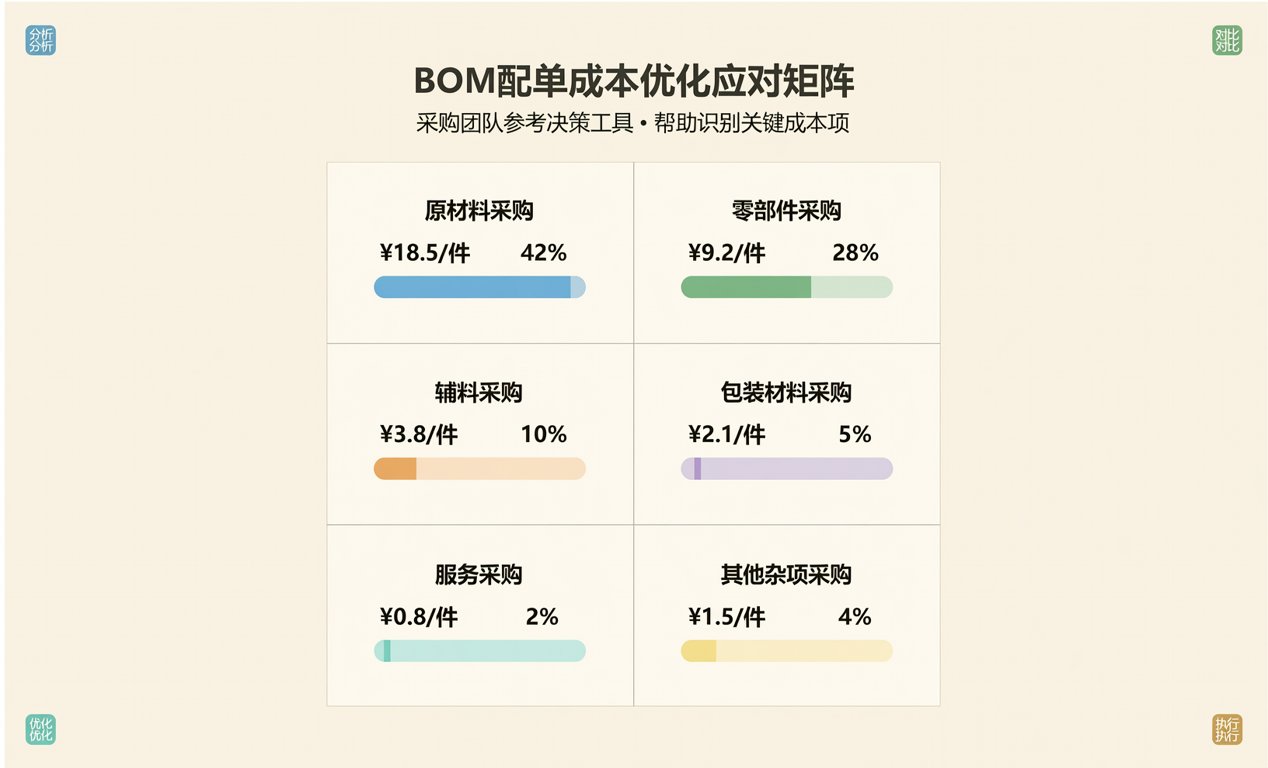
针对当前BOM配单痛点,采购团队可参考以下应对矩阵,优化成本结构:
采购痛点应对策略国产替代建议高阶PCB交期长提前下达备货指令评估国内头部AI PCB厂商CCL涨价成本高签订长协锁价协议关注本土CCL龙头替代方案紧缺物料调货难依托数字化平台寻源借助百能云芯实现紧缺调货
在国产替代进程中,建议优先从消费级向车规级、AI服务器级逐步推进。硬件工程师需严格把控物料认证节点,确保替代方案的可靠性与一致性。
同时,随着全球供应链重构,多元化采购策略已成为大型制造企业的标配。引入具备全球寻源能力的第三方服务商,能够有效对冲单一渠道带来的断供风险与成本波动。
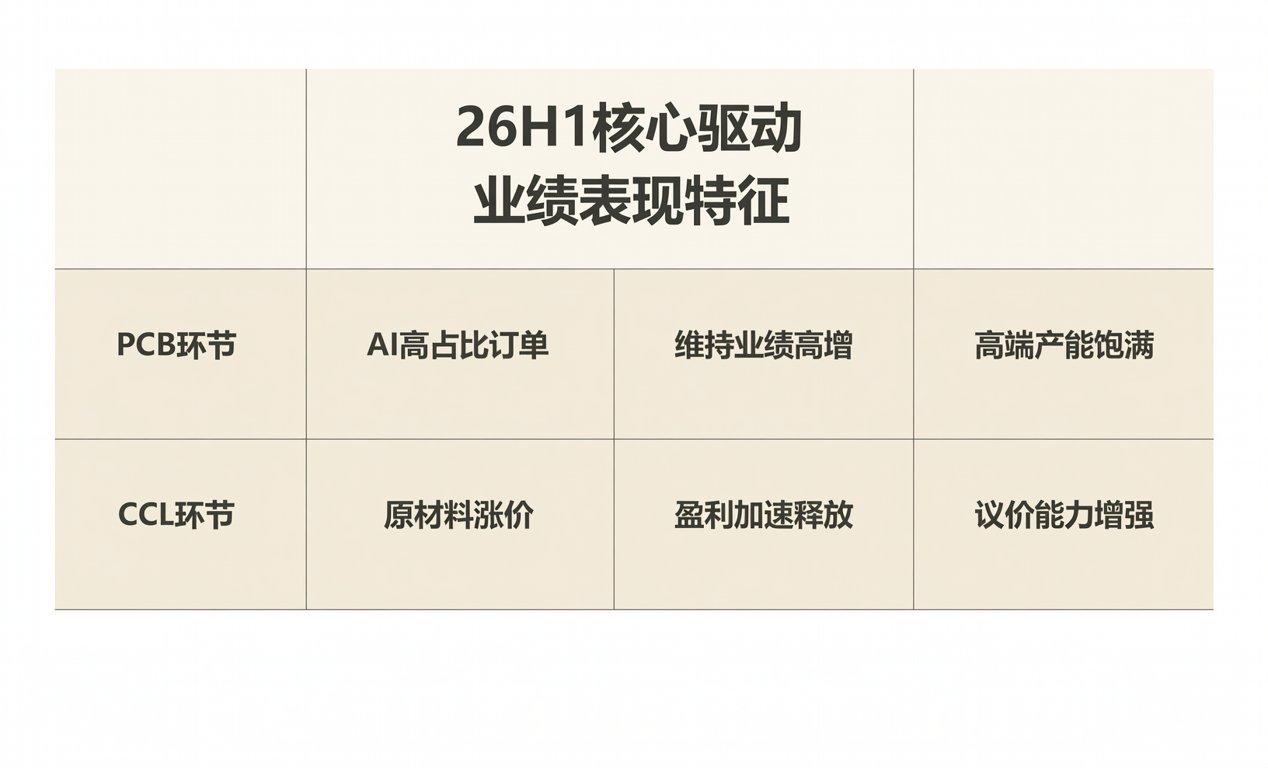
综合中信证券研报与产业一线调研,26H2 PCB与CCL板块的高景气度具备坚实的数据支撑。AI算力浪潮不仅重塑了行业利润分配格局,也对供应链的韧性提出了更高要求。
对于广大硬件工程师与采购人员,紧跟头部券商研判,结合百能云芯等专业平台的现货供应与BOM配单服务,方能在周期波动中掌握主动权。未来,深化国产替代与优化BOM成本,将是企业穿越周期的核心壁垒。
