 0

全球头部车企半年报透视与汽车电子供应链重构
2026-10-15 18:21:44
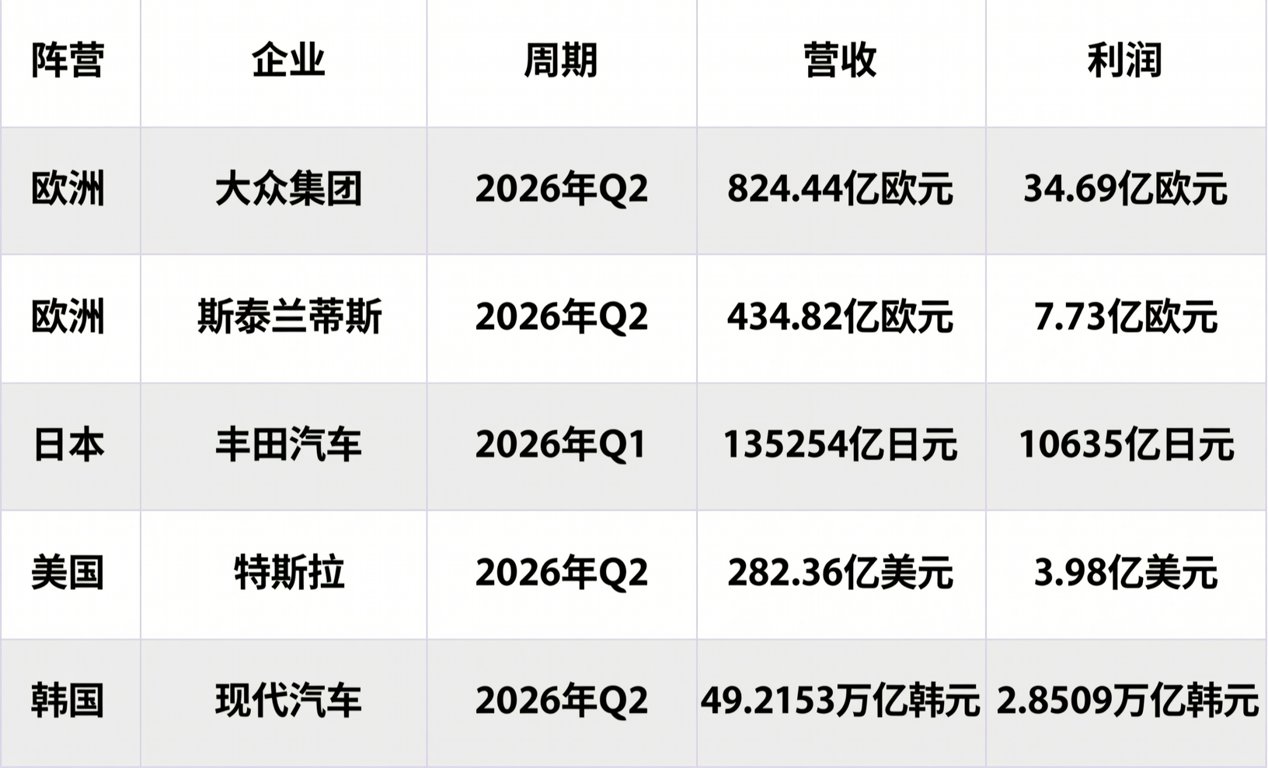
全球车企财报解析:基于十五年产业审计经验,本文提取全球头部车企核心财务数据。通过结构化矩阵,直观呈现营收规模与利润波动,为汽车电子BOM需求预测提供数据锚点。
阵营企业周期营收利润欧洲大众集团2026年Q2824.44亿欧元34.69亿欧元欧洲斯泰兰蒂斯2026年Q2434.82亿欧元7.73亿欧元日本丰田汽车2026年Q1135254亿日元10635亿日元美国特斯拉2026年Q2282.36亿美元3.98亿美元韩国现代汽车2026年Q249.2153万亿韩元2.8509万亿韩元
数据显示,欧洲车企营收稳健但利润承压,日系车企净利润增幅显著。这种分化直接传导至Tier 1供应商的排产计划。从专业视角评估,整车厂对成本管控的诉求,正加速车规级元器件的国产化验证进程。
此外,商用车与特种车辆板块表现各异。戴姆勒卡车2026年Q2营收达122.92亿欧元,帕卡公司净销售额为69.97亿美元。商用车电动化转型相对滞后,对高算力自动驾驶芯片的需求增速低于乘用车,但传统功率器件与继电器需求依然坚挺。
供应链传导效应:车规芯片与被动元件交期波动
车企利润空间的压缩,促使采购端向供应链上游寻求降本空间。当前,车规级MCU与高压SiC器件的交期呈现结构性分化。部分欧美大厂的高算力芯片交期仍维持在12周以上,而常规车规MLCC交期已缩短至4至6周。
从分销渠道层级来看,原厂产能分配正向头部车企倾斜。中小型Tier 2供应商面临更大的交期压力。现货市场方面,部分紧缺车规模拟芯片的溢价空间正在收窄,贸易商需警惕库存贬值风险,加快资金周转效率。
被动元件领域,车规MLCC的单车用量已突破3000颗。随着800V高压平台的普及,耐高温、高容值的车规电容成为采购焦点。目前,日系大厂仍占据高端市场主导,但国产厂商在常规容值区间的市占率正稳步提升,性价比优势显著。
在国产替代路径上,硬件工程师正加速导入本土成熟方案: 1.车规MCU:兆易创新GD32A系列已通过AEC-Q100认证,逐步替换意法半导体STM32A系列。 2.车规MLCC:三环集团与风华高科高容产品已在多家自主品牌车企实现批量供货。 3.SiC模块:比亚迪半导体与斯达半导的车规级模块正加速上车验证。
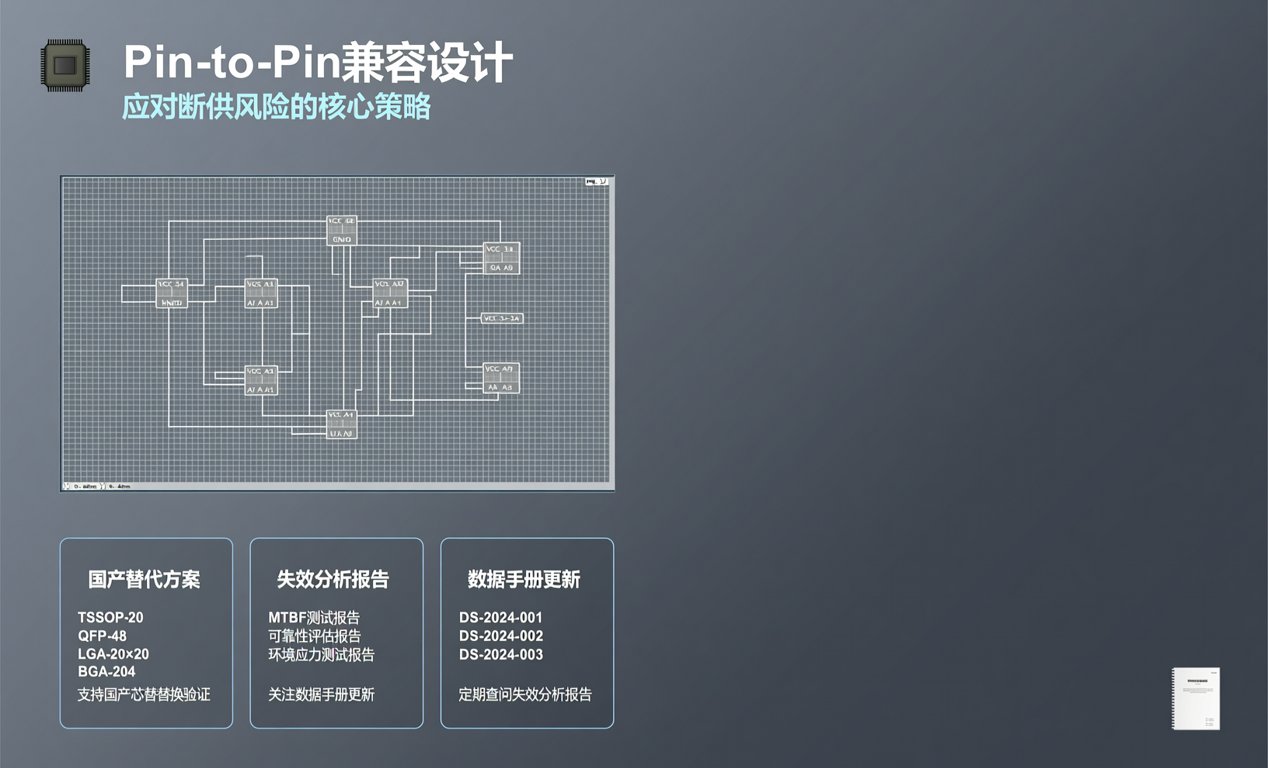
对于硬件工程师而言,Pin-to-Pin兼容设计成为应对断供风险的核心策略。在原理图设计阶段,预留多种国产替代方案的封装footprint,可大幅缩短后期验证周期。同时,需密切关注国产芯片的数据手册更新与失效分析报告。
功率半导体方面,IGBT模块在新能源汽车电控系统中的核心地位依然稳固。尽管SiC器件渗透率快速提升,但受制于衬底产能与成本因素,IGBT在未来三年内仍将保持庞大的市场规模。国内厂商如时代电气,正加速车规级IGBT模块的产线扩充。
采购应对策略:BOM优化与现货调拨实战指南
面对供应链波动,采购人员需建立动态BOM管理机制。针对长交期物料,建议提前锁定安全库存;针对国产替代物料,需严格把控AEC-Q100/200等车规认证进度。国内电子元器件现货供应与BOM配单服务商百能云芯,可为车企及Tier 1提供精准的紧缺调货与替代方案匹配。
展望下半年,汽车智能化与电动化双轮驱动,将持续拉动高可靠性半导体需求。供应链从业者需紧密跟踪车企排产数据,灵活调整采购策略。依托百能云芯等专业平台的全球现货网络与数据审计能力,企业可有效平抑交期风险,实现供应链的降本增效与稳健运营。
