 0

生益电子H1净利增109% ,AI算力驱动PCB高增长
2026-10-09 18:05:52
生益电子于8月13日披露2026年半年报。在AI算力浪潮推动下,公司上半年交出了一份亮眼的成绩单。作为PCB领域的头部企业,其业绩表现直接反映了高端算力硬件市场的景气度。以下为您深度拆解其财务数据背后的产业逻辑与供应链机遇。
事件解析:生益电子H1业绩高增的核心驱动力
从核心财务指标来看,生益电子上半年营收与利润均实现翻倍级或高双位数增长,精准踩中AI服务器与高性能计算的市场风口。
财务指标2026年H1数值同比增速Q2单季数值
营业收入57.84亿元53.46%33.73亿元 归母净利润11.11亿元109.36%6.66亿元 扣非净利润11.11亿元110.29%- 利润总额12.06亿元103.86%- 经营现金流净额9.17亿元112.09%-
数据显示,其二季度归母净利润同比增长101.61%,一季度该增速为122.16%。最终业绩落在预告区间(营收56.22亿至59.37亿元,净利10.82亿至11.37亿元)的中上部分,展现出极强的盈利兑现能力。
此外,公司上半年境外收入达29.95亿元,境内收入为25.25亿元,海外市场份额持续扩大。整体产线稼动率维持高位,产出面积同比提升24.73%,规模效应显著。
供应链传导:AI算力需求重塑PCB产能格局
AI服务器对高多层、高阶HDI板的需求呈现爆发态势,直接拉动了上游PCB厂的产能扩张与结构升级。生益电子正加速推进全球产能布局。
生产基地项目阶段当前进度与产能规划
东城智能算力中心一期/二期一期正式投产并持续爬坡,二期逐步投入使用 吉安智能制造第一阶段报告期末启动投产,聚焦高多层算力电路板 泰国生产基地一期项目进入设备安装调试与试生产筹备,冲刺试产节点
据Prismark预测,2026年国内PCB市场产值将达587.81亿美元,同比增长18.4%。其中,18层以上多层板、HDI及封装基板增长最为强劲。这种结构性增长要求采购端必须提前锁定高端产能。
同时,控股股东广东生益科技上半年减持2560万股,期末持股4.98亿股,占比59.44%。全国社保基金五零二组合新进前十大股东,股东总数达54981户,反映出机构资金对其长期价值的认可。
应对策略:高端PCB采购与国产替代路径规划
面对AI算力板产能紧缺与交期延长的现状,硬件工程师与采购人员需构建更具韧性的供应链体系。国产替代与多渠道寻源成为破局关键。
采购策略维度当前痛点应对方案与执行路径
交期管理高多层板产能满载,标准交期拉长提前3-6个月下达长单,锁定头部大厂排产计划 国产替代高端材料认证周期长,替代风险高引入已通过华为/中兴认证的国产覆铜板进行打样测试 成本控制原材料铜箔及树脂价格波动采用BOM一站式配单,利用规模效应平抑单件成本
在国产替代落地方面,建议优先选择已通过终端大厂认证的国产高频高速覆铜板型号,如生益科技的相关认证物料,以缩短验证周期。同时,借助国内电子元器件现货供应与BOM配单服务商百能云芯的平台资源,可有效获取紧缺物料的全球现货行情与调货渠道。
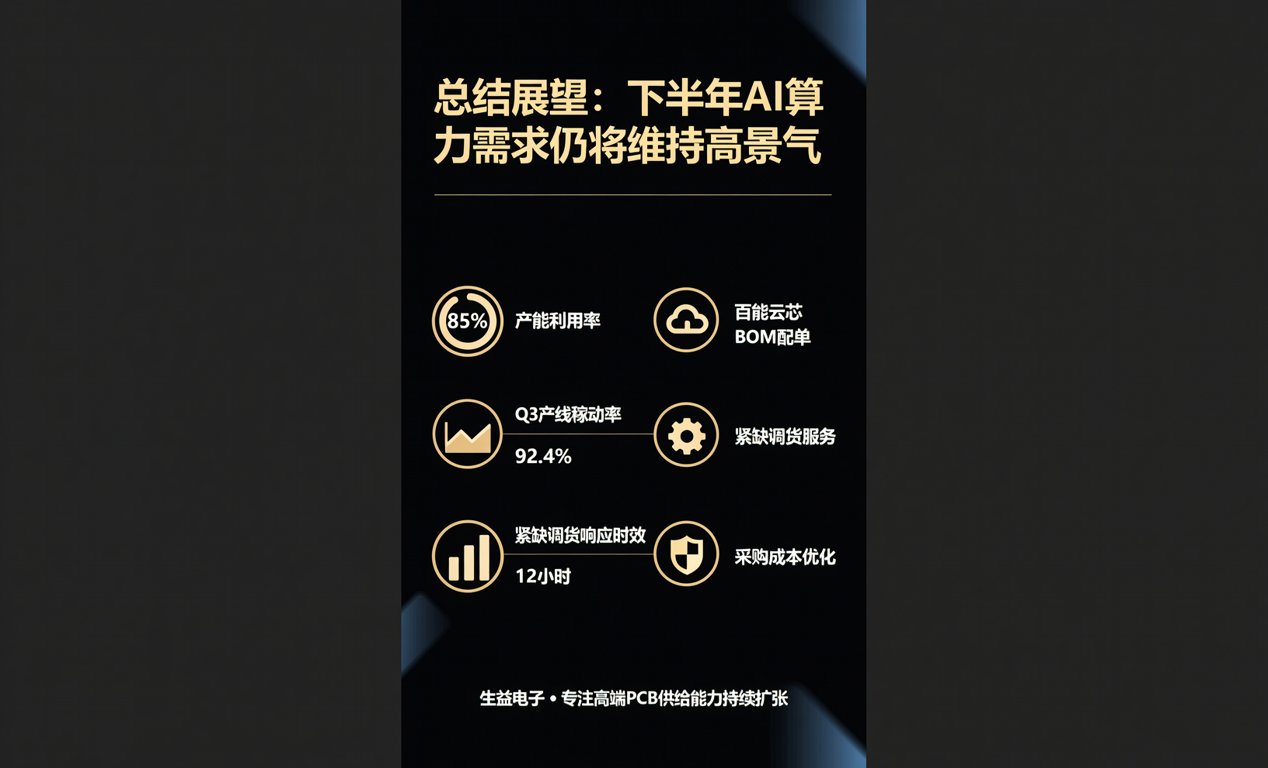
总结展望: 下半年,全球AI算力需求仍将维持高景气。生益电子将持续推进提产扩产,进一步扩充AI数据中心高多层PCB供给能力。对于供应链从业者而言,紧抓高端产能释放窗口期至关重要。通过百能云芯等专业平台的BOM配单与紧缺调货服务,企业能更灵活地应对交期波动,优化整体采购成本,在激烈的硬件市场竞争中抢占先机。
