 0

中芯国际Q2营收30亿美元,半导体供应链迎复苏
2026-10-06 10:15:28
2026年8月14日早盘,半导体板块震荡活跃。截至当日9时35分,科创芯片ETF(588290)上涨1.16%。成分股中,联芸科技上涨5.42%,普冉股份上涨4.64%,中芯国际上涨3.47%。资本市场反馈源于头部晶圆厂最新财务数据,这隐藏着产能与需求的真实温度。
事件解析:中芯国际二季度业绩与三季度指引 中芯国际于8月14日发布公告,披露了2026年第二季度经营数据。在宏观经济波动背景下,该财报为半导体制造环节提供了重要的基本面参考。从营收规模到利润空间,各项指标均呈现出明确的修复轨迹。
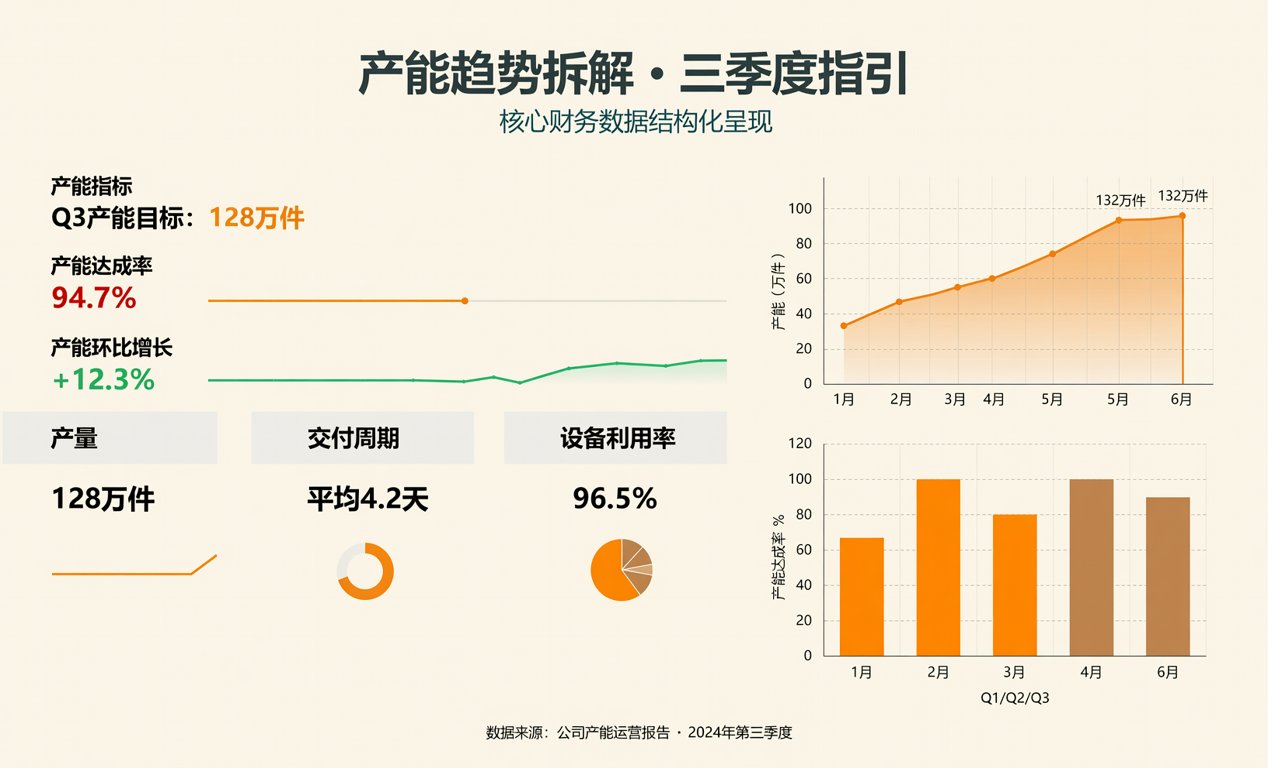
为便于采购人员直观评估产能趋势,以下将核心财务数据及三季度指引进行结构化拆解:
指标维度 具体数据 环比变化/指引
Q2销售收入 30亿美元 环比增长20%
Q2毛利率 25.3% 环比增加5.2个百分点
Q3收入指引 预计增长 环比增长2%到4%
Q3毛利率指引 盈利预期 26%-28%
数据显示,二季度毛利率达到25.3%,环比增加5.2个百分点,表明高附加值产品占比提升。三季度收入预计环比增长2%到4%,毛利率指引为26%-28%,释放出产能持续满载的积极信号。
供应链传导:AI、存储与MLCC产业链洞察 晶圆厂业绩回暖,正沿着产业链向下游被动元件与存储芯片传导。研究机构维持电子行业增持评级,指出三大细分赛道具备长期增长逻辑。从BOM采购视角看,不同物料面临的交期与替代环境差异显著。
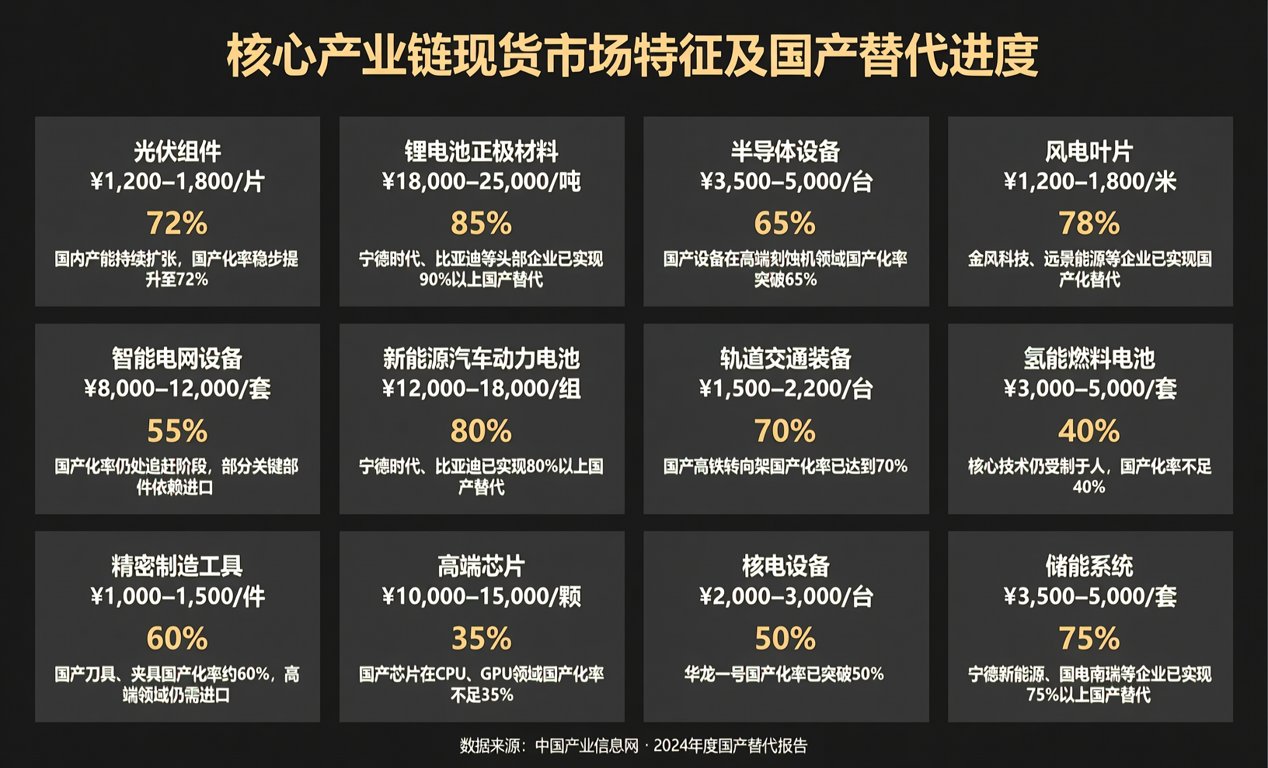
以下矩阵梳理了核心产业链的现货市场特征及国产替代进度,供采购决策参考:
产业链方向 核心驱动力 现货交期动态 国产替代路径
AI硬件 技术迭代与需求增长 高端算力芯片交期延长,周边电源管理芯片交期稳定 模拟芯片及分立器件已实现批量导入
存储产业链 数据爆发与国产替代 利基型存储交期缩短,大容量DRAM仍偏紧 NOR Flash及EEPROM认证进度加速
MLCC产业链 下游需求回暖与产能扩张 常规容值现货充足,车规级高容产品交期在12-16周 中低容值全面替代,高容车规级正处验证期
存储产业链受益于数据爆发,国产NOR Flash等型号在消费电子端渗透率提升。MLCC产业链因下游需求回暖,常规型号现货充足,但车规级高容产品仍需关注原厂排产计划。
应对策略:BOM配单优化与现货调货指南 面对半导体周期的结构性复苏,硬件研发与采购部门需采取更具弹性的供应链策略。在AI硬件与存储需求交织背景下,单一货源策略风险放大。建议建立多源供应体系,加强现货市场行情动态监测。
针对紧缺物料调货与BOM配单需求,国内电子元器件现货供应与BOM配单服务商百能云芯,能为终端制造企业提供从数据查询到交付履约的一站式支持。通过百能云芯数字化渠道,采购可快速比对全球现货库存,有效缩短寻源周期。
在国产替代物料支持方面,该平台依托庞大供应商网络,协助工程师筛选已通过车规或工业级认证的本土品牌型号。这有助于优化BOM成本,提升供应链自主可控能力。未来随着代工厂产能释放,国产芯片供应将更稳定。
综合来看,中芯国际二季度30亿美元营收及三季度稳健指引,确认了半导体制造环节复苏趋势。对于B2B元器件贸易商与采购方,把握AI、存储与MLCC主线机会,结合专业现货平台的调货能力,是构建韧性供应链的关键。
