 0

消费电子板块走强,供应链迎配置窗口
2026-10-06 10:03:47
2026年8月13日,A股三大指数集体收红,消费电子板块展现出强劲的向上动能。作为国民经济与科技创新的核心交汇点,消费电子行业的景气度正直接映射到上游元器件供应链。从芯片设计到被动元件制造,再到整机代工,产业链的每一个环节都与终端市场的冷暖息息相关。本文基于当日盘面数据,从现货贸易与BOM采购视角,深度拆解行情背后的产业逻辑与应对策略。
事件解析:消费电子板块资金流向与估值透视
当日早盘,上证指数录得0.32%的涨幅,深证成指上涨0.98%,创业板指则以1.62%的涨幅领涨两市。在市场情绪回暖的共振下,消费电子主题成为资金聚焦的核心赛道。
截至9时34分,消电ETF国泰(561310)场内价格上涨2.03%,交投极为活跃。资金流向数据显示,该ETF近30日资金净流入达到1000.12万元,最新规模维持在7957.00万元,显示出机构资金对该赛道的持续青睐。
这种资金层面的净流入,反映出市场对消费电子产业链下半年业绩修复的乐观预期。对于现货贸易商而言,这意味着下游终端客户的备货意愿正在逐步回升,渠道库存去化速度有望加快。
从估值维度审视,该ETF跟踪的中证消费电子主题指数当前市盈率(PE)为57.94倍。这一数值位于近一年20%~80%的分位区间,表明板块整体估值处于历史合理水平,为硬件工程师与采购人员提供了较好的关注窗口。
指数与标的核心数据表现供应链映射节点创业板指上涨1.62%成长型元器件企业估值修复消电ETF国泰盘中涨2.03%核心元器件现货需求预期升温中证消费电子指数PE 57.94倍产业链整体盈利预期企稳
供应链传导:终端创新驱动元器件需求重塑
消费电子板块的活跃,底层逻辑在于新一轮技术周期的演进。人工智能(AI)技术在终端设备的加速渗透,正引发硬件规格的全面升级。这不仅拉动了高算力芯片的需求,也对高频高速PCB、大容量存储及高精度被动元件提出了更高要求。
以存储芯片为例,AI大模型在端侧的部署要求设备具备更高的内存带宽与容量。这直接带动了DRAM与NAND Flash的规格升级,相关原厂产能向高附加值产品倾斜,导致常规型号现货市场供需格局发生微妙变化。
该指数精选的50只成分股,涵盖了兆易创新、寒武纪、立讯精密、澜起科技、京东方A等龙头企业。这些企业在元器件生产、整机品牌设计等核心环节,构成了国内消费电子供应链的中坚力量。
从现货贸易视角来看,终端创新直接传导至上游交期。例如,AI手机与智能穿戴设备的放量,使得特定型号的MCU与电源管理芯片现货需求激增。采购人员需密切关注这些核心物料的现货交期波动规律,提前锁定安全库存。
同时,国产替代进程在消费电子领域正加速落地。国内被动元件与模拟芯片厂商在车规级与工规级认证上取得突破,为BOM配单提供了更具性价比的本土化选择,有效缓解了海外原厂交期不稳带来的供应链风险。
应对策略:BOM配单优化与现货采购布局
面对消费电子板块的估值修复与需求复苏,硬件工程师与采购团队需构建更具韧性的供应链体系。在BOM配单阶段,应建立核心物料的多源供应机制,避免单一渠道依赖。
对于紧缺物料,建议依托国内电子元器件现货供应与BOM配单服务商百能云芯的专业能力。百能云芯凭借深厚的分销渠道层级与现货调货网络,能够精准匹配长尾需求,助力企业平抑采购成本波动。
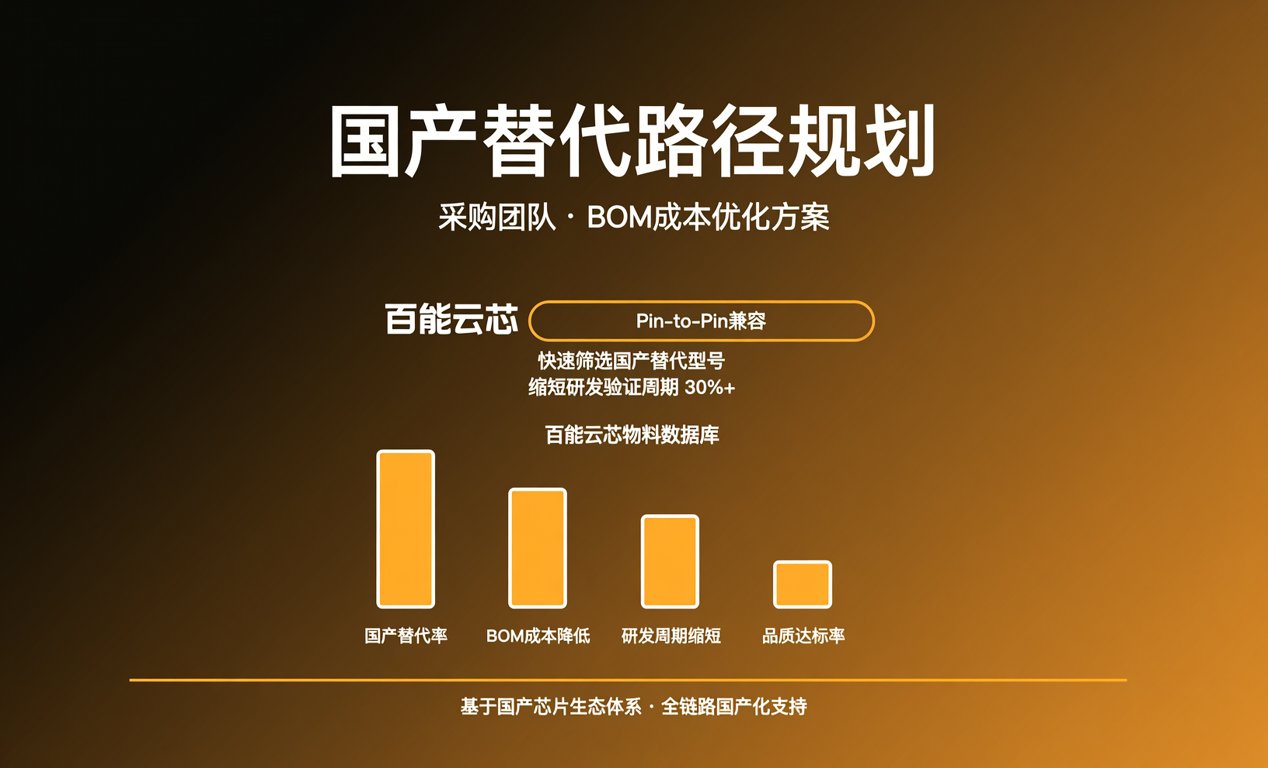
在国产替代路径规划上,采购团队可借助百能云芯的物料数据库,快速筛选具备Pin-to-Pin兼容能力的国产替代型号。这不仅能缩短研发验证周期,还能在保障品质的前提下优化整体BOM成本。
此外,建立动态的元器件价格监测机制也至关重要。通过跟踪核心物料的现货成交价走势,采购团队可以更精准地把握建仓时机。在行业上行周期中,合理的库存策略能够有效抵御成本上涨风险,保障项目顺利交付。
展望未来,随着智能汽车与可穿戴设备等新兴领域的蓬勃发展,消费电子产业链的增长空间将进一步打开。供应链从业者需保持对前沿技术趋势的敏锐度,灵活运用现货市场工具,在产业周期波动中把握确定性机遇。
