 0

中芯国际Q2量价齐升,AI芯片供应趋紧
2026-10-01 10:13:54
截至2026年8月14日上午收盘,半导体板块在震荡中展现结构性韧性,同指数费率最低标的科创芯片ETF(588290)微涨0.00%,成分股联芸科技、普冉股份、纳芯微分别录得6.39%、5.14%、4.19%的涨幅。这一市场表现的底层逻辑,直指晶圆代工龙头中芯国际最新披露的二季度业绩。在人工智能浪潮的持续催化下,全球半导体供应链正经历深刻的结构性重塑,硬件采购端需紧密跟踪产能与价格的边际变化。
中芯国际二季度业绩解析:量价齐升与产能高负荷 中芯国际联合CEO赵海军在二季度业绩会上披露的核心数据,印证了晶圆代工环节的景气度回升。公司单季收入成功突破30亿美元大关,实现了出货量与单价的同步上行。从运营指标来看,产能利用率攀升至93.7%的高位,反映出下游拉货动能的强劲。
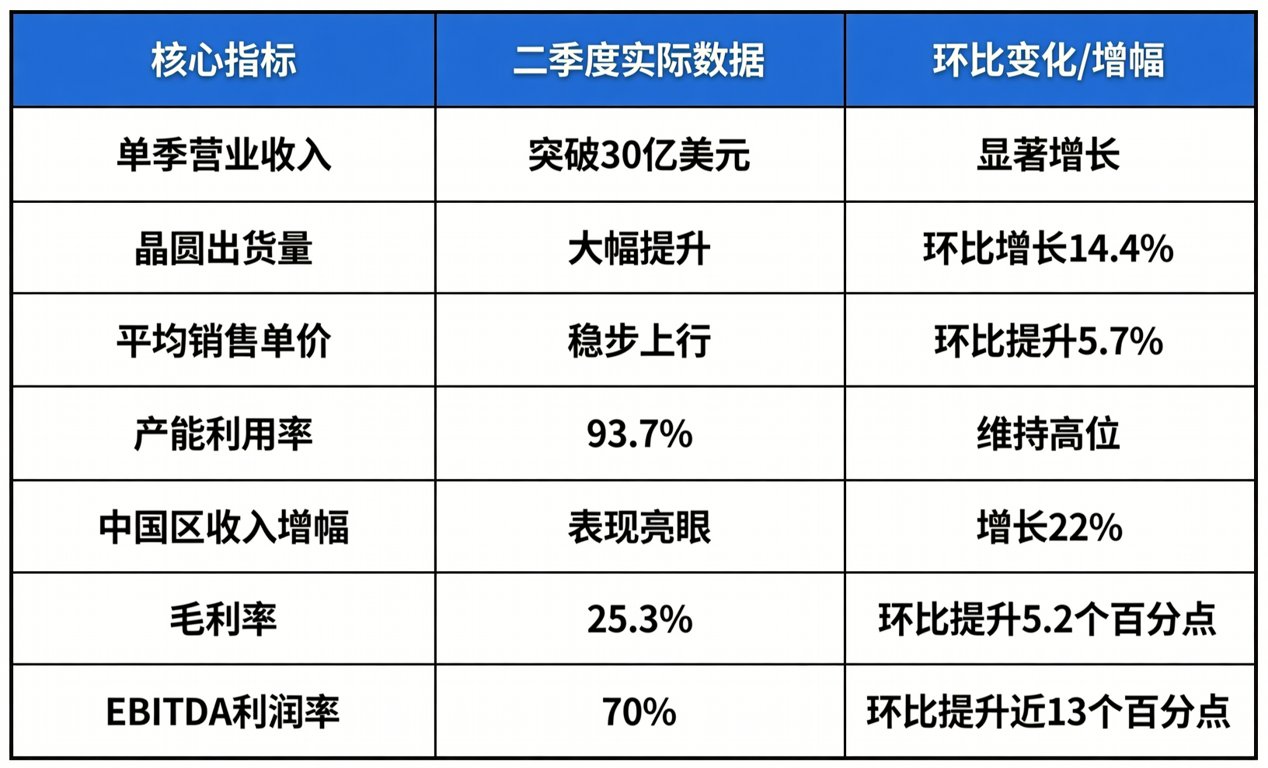
为便于供应链从业者直观评估,以下矩阵梳理了中芯国际二季度的关键财务与运营数据:
核心指标 二季度实际数据 环比变化/增幅
单季营业收入 突破30亿美元 显著增长
晶圆出货量 大幅提升 环比增长14.4%
平均销售单价 稳步上行 环比提升5.7%
产能利用率 93.7% 维持高位
中国区收入增幅 表现亮眼 增长22%
毛利率 25.3% 环比提升5.2个百分点
EBITDA利润率 70% 环比提升近13个百分点
从应用结构拆解,电脑与平板、工业与汽车领域的收入环比增长约四成,成为拉动业绩的核心引擎;智能手机与消费电子板块亦实现了8%至16%的稳健增长。盈利能力的修复同样显著,毛利率达到25.3%,EBITDA利润率更是跃升至70%,展现出规模效应与产品结构优化的双重红利。
AI配套芯片供应链传导:需求激增与交期波动 业绩高增的背后,是AI相关配套芯片需求的爆发式增长。赵海军明确指出,中国互联网公司大幅提高了硬件投资力度,这一趋势超出了此前的市场预期。具体到物料层面,AI相关的逻辑电路、BCD工艺器件以及光模块收发等配套芯片均处于供不应求的状态,客户后续的下线量远超原有规划。
这种供需失衡正迅速向分销与现货市场传导。对于硬件工程师与采购人员而言,AI算力周边的电源管理、信号链及存储器件交期普遍拉长。国内电子元器件现货供应与BOM配单服务商百能云芯的市场监测数据显示,部分高端BCD及模拟芯片的现货溢价幅度有所扩大,常规交期已从标准的8至12周向16周以上延伸。
在供应链传导过程中,采购成本管控成为企业面临的核心痛点。面对AI配套芯片的紧缺,单纯依赖原厂排单已难以满足敏捷交付的需求。采购团队需建立动态的安全库存模型,并拓宽现货调货渠道,以平抑价格波动对BOM总成本的冲击。
采购端应对策略:BOM优化与国产替代路径 展望三季度,中芯国际给出了积极的业绩指引:预计出货量将继续增长,收入环比增长2%至4%,毛利率指引区间为26%至28%,产能利用率预计维持在95%左右的高位。这意味着高负荷运转将成为常态,供应链的紧绷状态短期内难以彻底缓解。
针对这一趋势,硬件采购端需采取多维度的应对策略。首先,在BOM设计阶段引入多源供应机制,提前锁定关键物料的替代型号。其次,加速国产替代进程,特别是在工业与汽车应用领域,国内优质模拟芯片与功率器件的认证进度正在加快,Pin-to-Pin替换方案已具备极高的可行性。
在紧缺调货与国产替代物料支持方面,百能云芯依托深厚的渠道层级与数据审计能力,能够为采购端提供精准的现货匹配与供应链韧性评估。通过整合上下游资源,有效缩短寻源周期,助力企业在产能受限的市场环境中保障生产连续性。
总结展望: 中芯国际二季度的量价齐升与三季度的高产能指引,标志着半导体产业正步入由AI驱动的新一轮上行周期。对于电子元器件现货贸易商与采购从业者而言,这既是挑战也是机遇。唯有深耕供应链数据洞察,前置布局国产替代路径,并借助如百能云芯等专业平台的BOM配单与调货服务,方能在波动市场中构建坚实的供应链护城河。未来,具备敏捷响应能力与成本管控优势的硬件企业,将在激烈的市场竞争中占据主动。
