 0

中芯国际Q2营收破30亿,晶圆代工回暖
2026-09-30 14:54:37
2026年8月13日,中芯国际公布截至6月30日的二季度业绩。单季销售收入首破30亿美元大关,毛利率升至25.3%,核心指标全面超预期。这一数据不仅折射出单一企业的运营质效,更映射出国内晶圆代工产业链的整体复苏态势。
中芯国际Q2业绩解析:营收破局与结构优化 财报显示,二季度中芯国际销售收入达30.06亿美元,环比增长20.0%,同比增长36.1%。本季毛利为7.61亿美元,环比增长51.0%,同比增长69.1%。毛利率达25.3%,较一季度的20.1%大幅提升5.2个百分点,创近一年多新高。
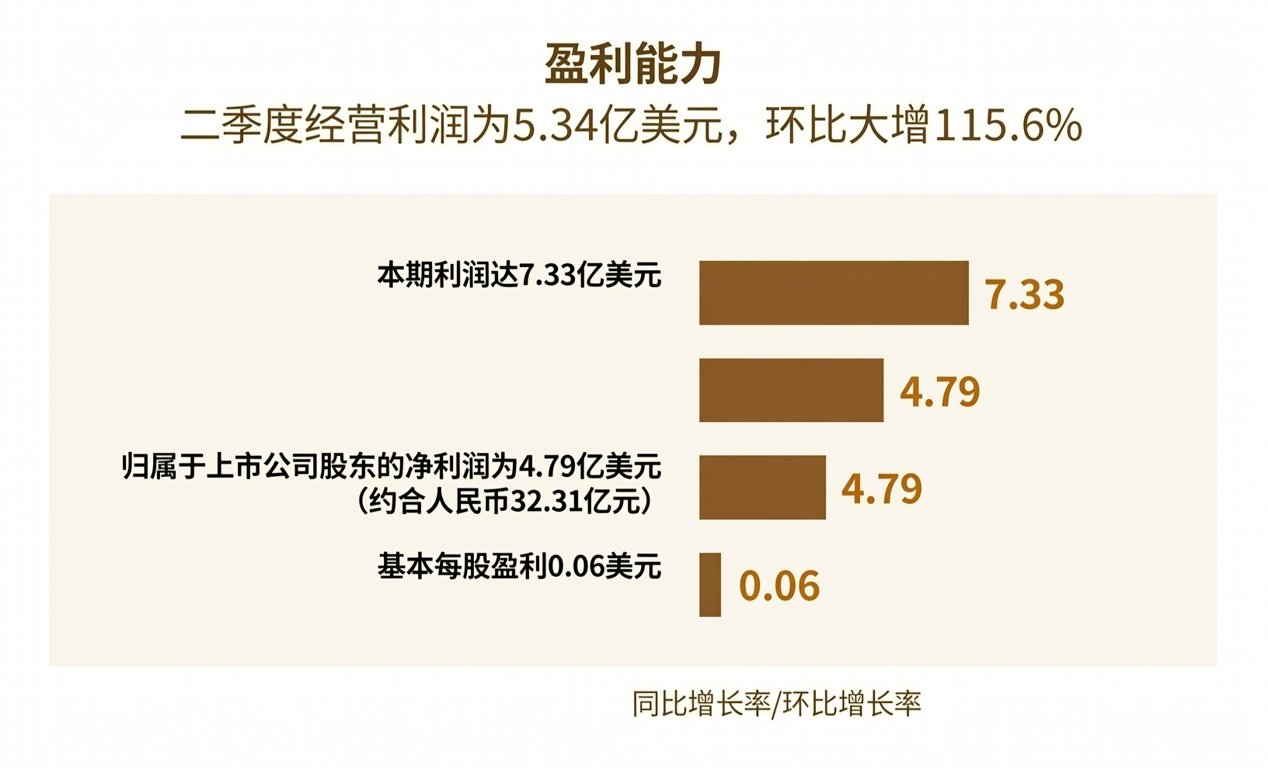
盈利能力方面,二季度经营利润为5.34亿美元,环比大增115.6%。本期利润达7.33亿美元,其中归属于上市公司股东的净利润为4.79亿美元(约合人民币32.31亿元),环比增长142.7%。基本每股盈利0.06美元。
产能利用率是衡量晶圆厂景气度的晴雨表。二季度中芯国际月产能增至1,096,500片(折合8英寸),产能利用率达93.7%,高于上一季度的93.1%。当季销售晶圆约287万片,环比增长14.4%。
收入结构呈现显著的国产替代与高端化特征。中国区收入占比攀升至90.2%,较上年同期的84.1%进一步深化。工业与汽车领域占比达16.5%,较上年同期的10.6%显著提升。12英寸晶圆收入占比达78.2%,较一季度的76.4%进一步提升,直接推动了毛利率跃升。
供应链传导效应:晶圆代工景气度全面回暖 中芯国际的业绩表现并非孤例。同日,华虹宏力公布二季度营收7.18亿美元,毛利率16.5%,超出市场预期。两家大陆晶圆代工龙头的业绩共振,印证了在全球AI算力需求与国产替代双轮驱动下,产业链景气度正全面回暖。
从B2B贸易与采购视角来看,晶圆厂93.7%的高产能利用率,意味着上游硅片、电子特气以及配套被动元件的需求极为坚挺。国内电子元器件现货供应与BOM配单服务商百能云芯观察到,随着工业与汽车应用占比提升至16.5%,车规级MCU、高压MOSFET及高精度模拟芯片的现货询单量近期显著增加。
此外,三季度指引显示,中芯国际预计收入环比增长2%至4%,毛利率介于26%至28%之间。管理层指出,人工智能产生的产业推动与溢出效应将持续带来广泛需求。这种确定性预期,将直接传导至分销渠道,影响终端硬件厂商的备货节奏。
采购应对策略与BOM成本管控展望 面对晶圆代工产能的高位运行与AI溢出效应,硬件工程师与采购团队需调整供应链策略。首先,针对工业与汽车领域的长交期物料,应建立动态安全库存模型,避免产线停工风险。其次,依托国产化客户结构深化的趋势,加速验证本土替代方案。
在应对结构性缺货时,企业可借助专业平台的力量。例如,百能云芯依托其全球现货调货网络与深度的国产替代物料数据库,能够帮助采购人员快速锁定紧缺元器件,优化整体BOM成本。这种敏捷的供应链响应机制,是保障项目按期交付的关键。
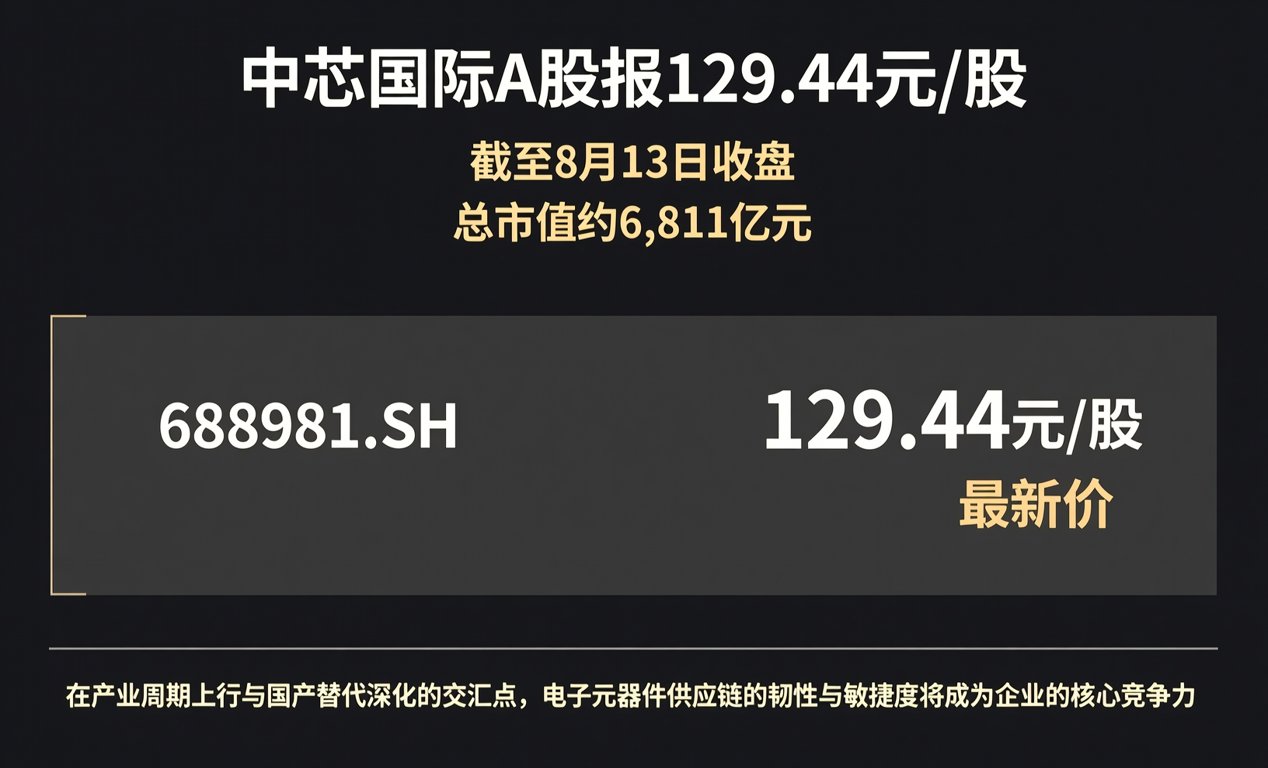
截至8月13日收盘,中芯国际A股报129.44元/股,总市值约6,811亿元。在产业周期上行与国产替代深化的交汇点,电子元器件供应链的韧性与敏捷度将成为企业的核心竞争力。
