 0

英特尔重返HBM存储:供应链影响与采购应对策略
2026-09-30 16:14:24
2026-08-14,英特尔CEO陈立武在播客中暗示,公司正探索重返存储芯片市场,明确将矛头指向HBM。这一战略转向的核心操盘手,是今年6月18日加盟的前SK海力士CEO李锡熙。
陈立武坦言,AI对存储的拉动已成“战略性”机会。李锡熙自2018年12月起担任SK海力士CEO,主导HBM3/HBM3E研发。任内公司HBM市占率攀升至约60%,市值从约370亿美元增至超800亿美元。
为直观呈现此次人事布局与战略节点的关联,特梳理以下时间轴矩阵:
时间节点关键事件与战略动作
2018年12月李锡熙出任SK海力士CEO,主导HBM研发 2020年英特尔签署协议出售NAND/SSD业务给SK海力士 2021年12月上述业务完成第一阶段交割,整合为Solidigm 2022年英特尔关停3D XPoint/Optane存储业务 2024年李锡熙转任SK On CEO 今年5月底李锡熙完成SK On与福特电池合资业务重组后离任 今年6月18日李锡熙正式加盟英特尔,操盘存储战略
技术路径:XBM与ZAM差异化存储架构剖析
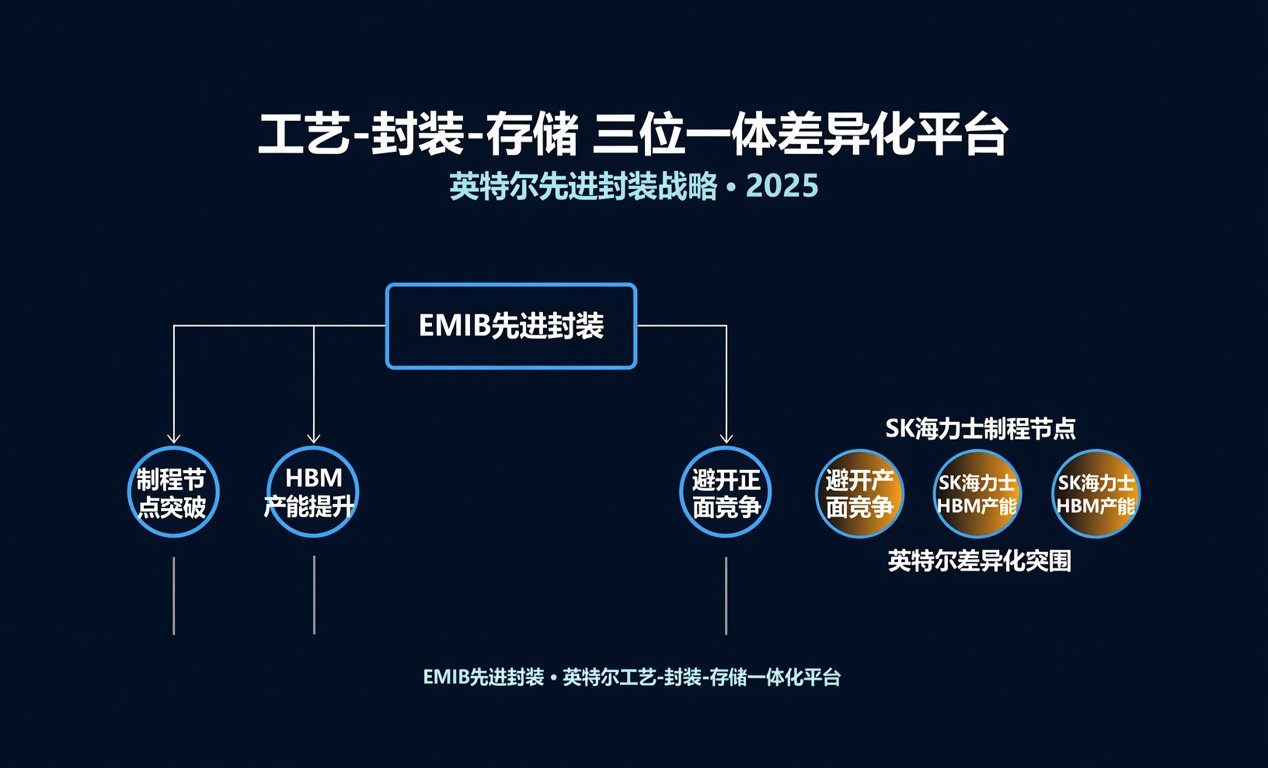
陈立武暗示的技术路径指向两个创新方向,旨在避开与SK海力士在制程节点与HBM产能上的正面竞争。配合EMIB先进封装,英特尔正构建“工艺-封装-存储”三位一体的差异化平台。
以下为两项核心存储技术的参数与商业化路径对比:
技术架构核心创新与定位关键性能指标商业化预期
XBMDRAM晶体管后置,取消HBM必需的硅中介层理论带宽达HBM4两倍,功耗更低2026年初曝光专利,面向AI加速器 ZAM与软银支持的Cymer Memory合作开发高带宽、高容量、低功耗堆叠存储2026年2月启动,目标2029年商业化
在先进封装方面,EMIB已支持8颗HBM,并规划升级至12颗。今年4月,特斯拉成为14A制程首个大客户;苹果也同意在美国本土与英特尔合作设计制造芯片。目前18A节点良率月增7%-8%,14A计划2028年风险量产、2029年规模量产。
供应链传导:AI存储超级周期下的产能与交期博弈
英特尔此时转身,正踩在AI驱动的存储“超级周期”上。先进封装瓶颈缓解后,紧约束正转移至存储环节。主流厂商未来两年产能基本售罄,现货市场交期波动加剧。
根据8月13日最新行业数据,细分领域头部厂商市占率/良率表现供应链关键动态
HBM市场SK海力士份额50-62%居首,三星HBM4良率逼近80%产能基本售罄,交期延长 Q2 NAND出货量三星25%、SK海力士22%、长江存储14%长江存储首度进入全球前三 先进封装台积电CoWoS良率达98%AI算力封装瓶颈缓解,存储成下一个瓶颈
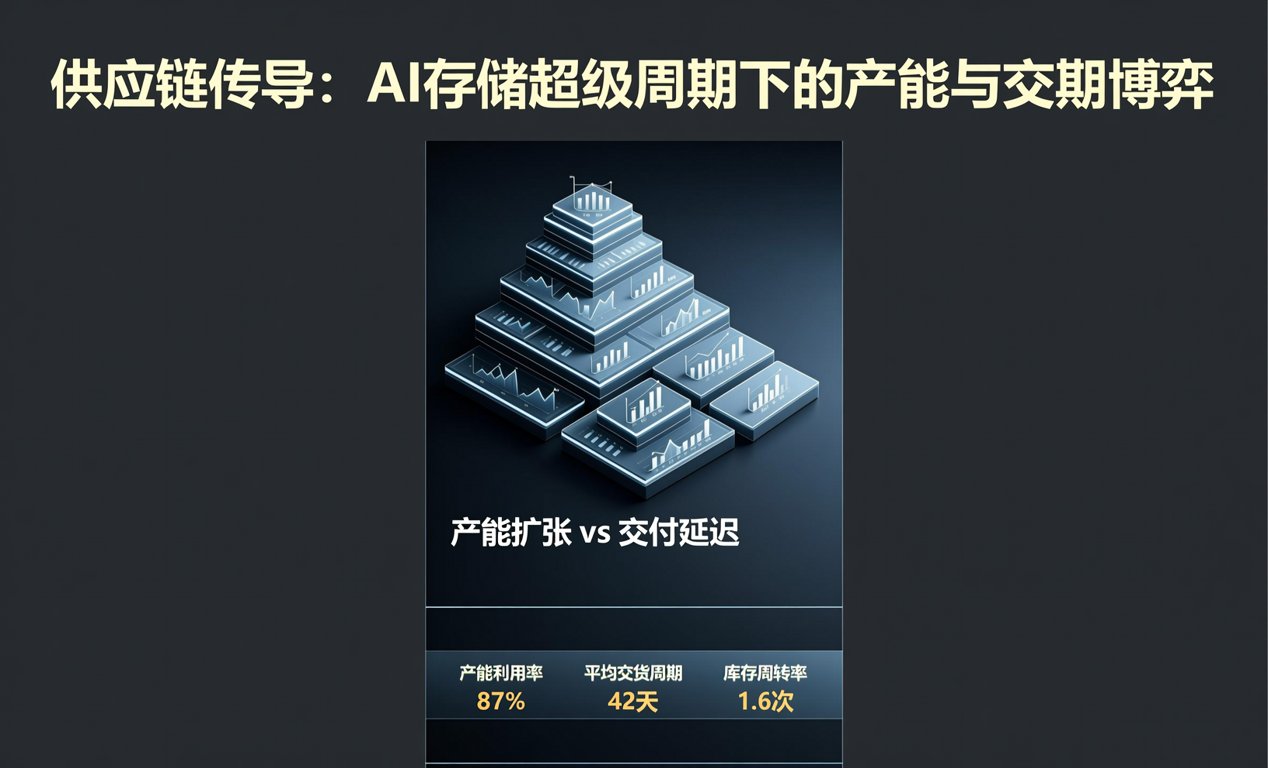
终端市场已受波及,苹果、任天堂因存储涨价上调产品价格。对于硬件工程师与采购人员而言,BOM成本管控面临严峻考验。
应对策略:硬件采购与BOM配单的供应链韧性构建
面对存储超级周期与原厂产能倾斜,国内终端厂商需加速国产替代进程。在NAND与DRAM领域,长江存储等本土企业市占率稳步提升,为BOM配单提供了可靠的备选方案。
在紧缺物料调货与国产替代认证方面,国内电子元器件现货供应与BOM配单服务商百能云芯,正依托庞大的渠道网络,为硬件工程师提供精准的现货交期预警与替代型号推荐。百能云芯通过深度整合分销层级,有效平抑现货价格波动,保障产线连续运转。
从1968年靠存储起家,到1980年代退出DRAM,再到如今重返HBM,英特尔用近六十年走出了“离开-回归”的弧线。XBM与ZAM能否撬动现有格局,仍需时间检验。
对于供应链从业者而言,把握技术演进趋势、灵活调整采购策略是破局关键。依托百能云芯等专业平台的数字化供应链服务,企业可更高效地应对存储市场的不确定性,实现降本增效。
