 0

AI算力引爆PCB供需失衡,高端材料排单至2028年
2026-09-30 16:12:46
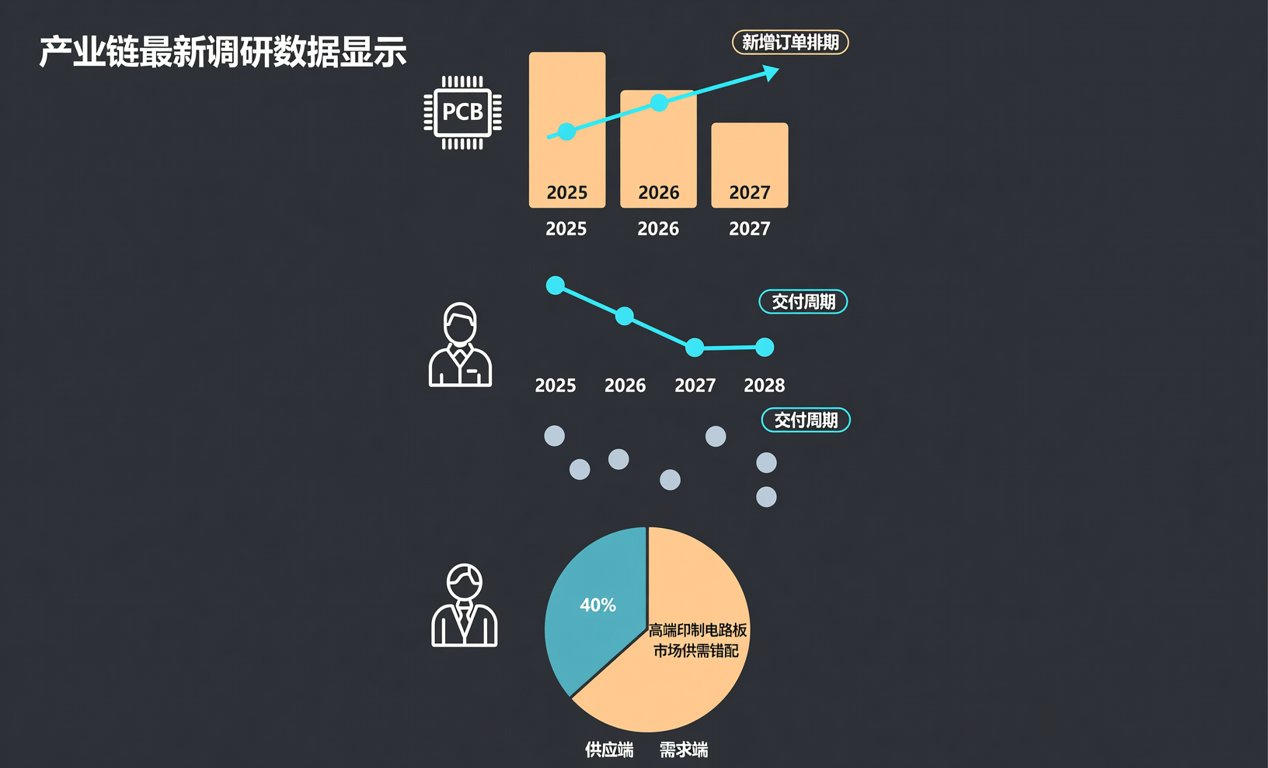
产业链最新调研数据显示,部分PCB制造商的新增订单排期已大幅延伸至2028年。这一现象标志着高端印制电路板市场正经历前所未有的供需错配。对于硬件工程师与采购人员而言,这意味着核心物料的交付周期将面临严峻考验。
从需求侧剖析,AI算力基础设施建设是本轮周期核心引擎。AI服务器对PCB的层数、布线密度及信号完整性要求远超常规标准。单台AI服务器对高端PCB的消耗量较传统服务器实现数倍增长,部分尖端产能已被算力客户提前锁定。
这种技术规格的跃升,不仅考验着PCB制造商的工艺良率,更对上游基材的介电常数与损耗因子提出了严苛要求。同时,汽车电子与通信设备等传统需求端亦呈现复苏态势,进一步放大了行业整体的产能缺口。
对比维度传统服务器PCBAI服务器PCB层数要求8-12层20-30层及以上 、布线密度常规超高密度互连(HDI) 单台消耗量基准值1.0数倍增长、材料等级FR-4为主高频高速/低损耗材料。
上游核心材料扩产壁垒与价格传导机制转向供给侧,PCB上游的覆铜板、高端电子布、树脂、铜箔及ABF膜等关键原材料,目前仍由少数海外供应商主导。这些核心材料的扩产周期普遍需要18至24个月,短期内难以形成有效产能补充。
此外,高端PCB产线所需的部分核心设备交付周期较长,且新材料的认证流程极为复杂。行业资深分析师指出,材料认证不仅涉及电气性能测试,还需通过严苛的可靠性验证,这进一步拉长了新产能释放的窗口期。
受供需关系直接驱动,上游关键材料价格呈现明显的上涨趋势。作为多层板压合核心材料的半固化片(PP),已出现供应紧张和交期延长。建滔积层板自今年3月起已连续六次调整PP产品价格,累计调价幅度显著。
南亚塑胶、台光电、联茂等头部厂商先后跟进调价。这种成本端的持续传导,迫使PCB制造商将压力向下游终端设备商转移,直接推高了AI服务器及高速通信设备的整体BOM成本。
上游材料类别供应格局扩产/交付周期近期价格动态
半固化片(PP)供应紧张交期显著延长持续上涨 覆铜板(CCL)寡头主导18至24个月连续多次调价 ABF膜海外垄断18至24个月高位坚挺 高端电子布集中度高18至24个月温和上涨
硬件采购BOM配单策略与现货供应链应对
从市场结构来看,当前供应紧张主要集中在AI服务器和高速通信设备所需的高端PCB及配套材料领域。相比之下,中低端产品的供需状况相对平稳,呈现出明显的结构性分化特征。
这种结构性分化要求采购人员在进行物料规划时,必须实施分级管理策略,将核心资源向高端紧缺物料倾斜。面对高端物料紧缺,采购团队需重塑BOM配单策略。
国内电子元器件现货供应与BOM配单服务商百能云芯建议,硬件企业应提前锁定长交期物料产能,并加速推进国产替代物料的认证与导入。在国产替代路径上,针对中低速应用场景,可优先验证国内头部覆铜板厂商的高性价比产品。
对于高速高频场景,需联合国内材料厂进行联合测试,缩短认证周期,构建多源供应体系。同时,建立安全库存水位动态调整模型,以应对突发性订单波动带来的交付风险。
展望未来,在AI算力相关需求持续增长的背景下,高端PCB及其上游材料的供应格局短期内预计仍将维持偏紧状态。采购端需建立更敏捷的供应链预警机制。
在此背景下,依托百能云芯等专业平台的现货供应与紧缺调货能力,能够有效缓解硬件工程师的缺料焦虑。通过精准的BOM配单与全球供应链资源协同,助力企业稳健应对周期波动。
