 0

全球存储扩产提速,半导体设备供应链迎长周期机遇
2026-09-30 15:57:26
AI算力的核心瓶颈已从芯片设计转移至产能制造。随着HBM对晶圆面积的消耗达到标准DDR5的三倍,存储涨价开始向终端传导。全球存储龙头的扩产计划正以空前强度推进,半导体设备作为无法绕过的瓶颈环节,迎来了确定性极强的长周期机遇。
全球存储扩产提速与设备资本开支上修
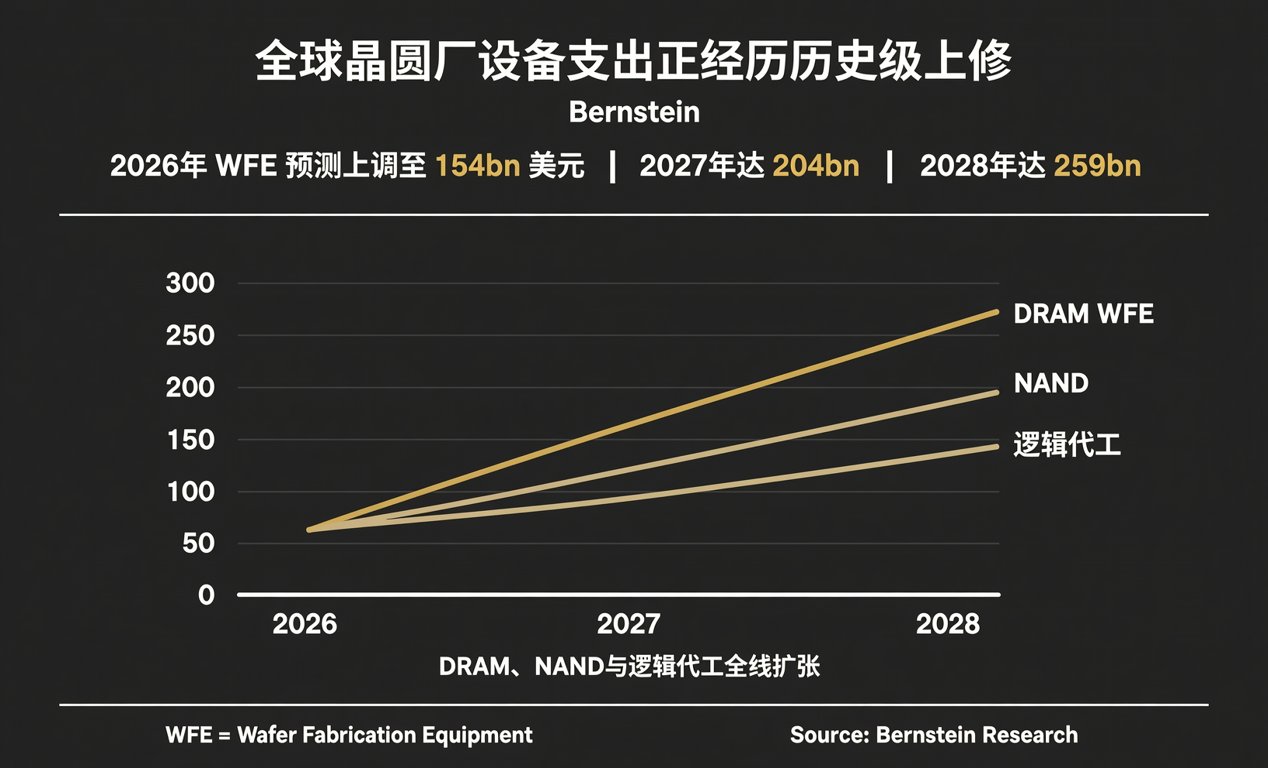
全球晶圆厂设备支出正经历历史级上修。Bernstein将2026年WFE预测上调至154bn美元,2027年达204bn,2028年达259bn。DRAM、NAND与逻辑代工全线扩张,其中DRAM WFE在2027年与2028年预计分别增长53%与37%。
这种扩产具有极强的物理空间约束。SK海力士将龙仁首座洁净室启用时间提前至2027年2月,美光明确FY2027资本开支增量一半以上用于提前获取洁净室产能。厂房建设周期拉长,意味着设备采购窗口将持续至2028年以后。
企业/机构扩产目标与资本开支关键节点与备注
三星2030年前DRAM产能翻倍全球产能竞赛核心参与者
SK海力士再投54万亿韩元新建两座晶圆厂龙仁洁净室提前至2027年2月
美光单财年资本开支超400亿美元FY2027增量一半以上用于洁净室
半导体设备ETF国泰(159516)涨超3%,连续3日净流入超12亿元,成为把握本轮周期的核心工具,覆盖了刻蚀、薄膜沉积、清洗等关键环节。
供应链传导:洁净室约束与国产设备平台化
中国市场的扩产斜率同样陡峭。Bernstein上修2027至2028年中国WFE预测分别达57bn与101bn美元。长鑫科技IPO引入上游设备商与下游终端厂商,下游客户因存储涨价利润承压,反向锁定制造成本以对冲风险,扩产产业共识已跨越上下游。
外部技术限制加速国产设备从“能做”走向“好用”。2025年刻蚀设备国产化率达30%~35%,正向40%~45%迈进。北方华创控股芯源微填补涂胶显影空白,中微公司向ICP及金属刻蚀渗透,拓荆科技向键合设备延伸,平台化布局使国产设备走向主供。
设备细分领域当前国产化率替代空间与演进趋势
刻蚀设备30%~35%向40%~45%迈进,整线协同
光刻/高端量测/ALD低于10%~20%替代空间广阔,处于技术攻坚期
存储测试机8%-10%HBM测试道数增至15道以上,需求激增
HBM采用3D堆叠架构,测试道数由传统DRAM的3-4道提升至15道以上,存储测试机需求约为传统的5-6倍。NAND正升级为AI基础设施核心组件,数据中心在NAND需求中的占比将从2024年的25%提升至2031年的56%,企业级SSD出货量从2025年6000万块增至2031年1.27亿块。
应对策略:采购成本管控与现货供应链协同
下游扩产强度直接反映至设备企业报表。2026Q1八大半导体设备龙头合计营收同比增长16.4%,净利润同比增长39.5%。ASML FY26Q2净利润同比增27%,存储客户收入增84%;TEL FY27Q1净利润增40%;LAM FY26Q4净利润增32%;爱德万FY26Q1净利润增94%。
SEMI预计2026年全球WFE销售额达1659亿美元,2028年攀升至2295亿美元。面对设备端数年维度的结构性上行,硬件工程师与采购人员需优化BOM配单策略。国内电子元器件现货供应与BOM配单服务商百能云芯,可协助企业精准匹配国产替代物料,缓解紧缺调货压力。
在长周期景气度确认的背景下,供应链的韧性成为企业核心竞争力。通过百能云芯等专业平台的现货供应与数据支持,采购团队能更有效地管控成本与交期。把握半导体设备与存储扩产的产业红利,需建立在敏捷的供应链协同与深度的国产替代实践之上。
