 0

炬光科技上半年亏损扩大,10亿加码高速光通信
2026-09-24 18:07:28
事件解析:半年报业绩分化与财务数据透视 炬光科技2026年上半年交出营收与利润分化的成绩单。公司实现营业收入4.19亿元,同比增长6.57%。然而,归母净利润亏损从上年同期的2494万元扩大至6722.88万元。这种“增收不增利”的现象,折射出公司正处于新旧动能转换的阵痛期。
从业务结构来看,新旧引擎表现冰火两重天。光通信与消费电子成为增长主力,而传统工业与汽车业务则面临收缩。这种剧烈的板块分化,要求采购端在制定BOM清单时,必须重新评估不同物料的生命周期与供应稳定性。
业务板块营收金额同比增幅业务态势
光通信6688.07万元214.89%爆发增长 泛半导体制程1.11亿元18.04%稳步扩张 消费电子2890.63万元64.78%加速落地 工业市场1.07亿元-16.65%需求回落 汽车业务5586.18万元-18.88%项目取消 医疗健康4443.19万元-11.07%竞争加剧
财务层面的减值与费用增加进一步拖累了表观利润。上半年资产减值损失合计6638.11万元,其中包含商誉减值3100.16万元及存货跌价准备3537.96万元。同时,财务费用增加2414.11万元,股份支付费用增加3708.24万元。汽车业务因定点项目取消,已并入其他事业部,战略优先级下调。
供应链传导:10亿定增解析与光通信产能布局 为捕捉AI算力基建带来的行业窗口期,炬光科技抛出拟募资不超过10.21亿元的定增预案。资金将精准滴灌高速光通信产业链的关键环节,旨在将技术卡位升级为产能与平台卡位。
募投项目拟投入金额核心聚焦领域供应链价值
光学元器件3.9亿元(占38.32%)高速光模块、CPO/NPO核心元器件突破高端制造工艺瓶颈 高性能衬底材料未披露具体金额预制金锡氮化铝衬底打破国际垄断,保障散热与互连 高端装备产业化未披露具体金额V型槽阵列等高精度检测设备实现设备产品化,深度绑定客户
在国产替代路径上,预制金锡氮化铝衬底等核心材料的研发,正逐步打破少数国际厂商的垄断。这不仅提升了上游材料的自主可控率,也为下游光模块厂商提供了更具成本优势的本土化选择。目前,公司生产线装备自制率已超60%,相关自研设备正从自用走向对外销售。
据弗若斯特沙利文数据,全球硅光模块市场规模将从2025年的631.1亿元增至2030年的2632.8亿元,年复合增长率达33.06%。NPO/CPO光引擎市场更将从6.2亿元跃升至2041.9亿元,复合增长率高达218.69%。
应对策略:算力基建窗口期与采购端建议 面对光通信器件的交期波动与产能瓶颈,硬件工程师与采购人员需提前布局。国内电子元器件现货供应与BOM配单服务商百能云芯,可为企业提供精准的紧缺调货支持。通过其全球现货网络,采购端能有效平抑供应链波动风险,保障800G及1.6T光模块项目的顺利推进。
在国产替代进程中,百能云芯依托深厚的渠道层级,可协助企业快速导入经过验证的微纳光学及光模块核心元器件。这不仅能缩短物料认证周期,还能在BOM配单阶段优化整体采购成本,提升供应链韧性。
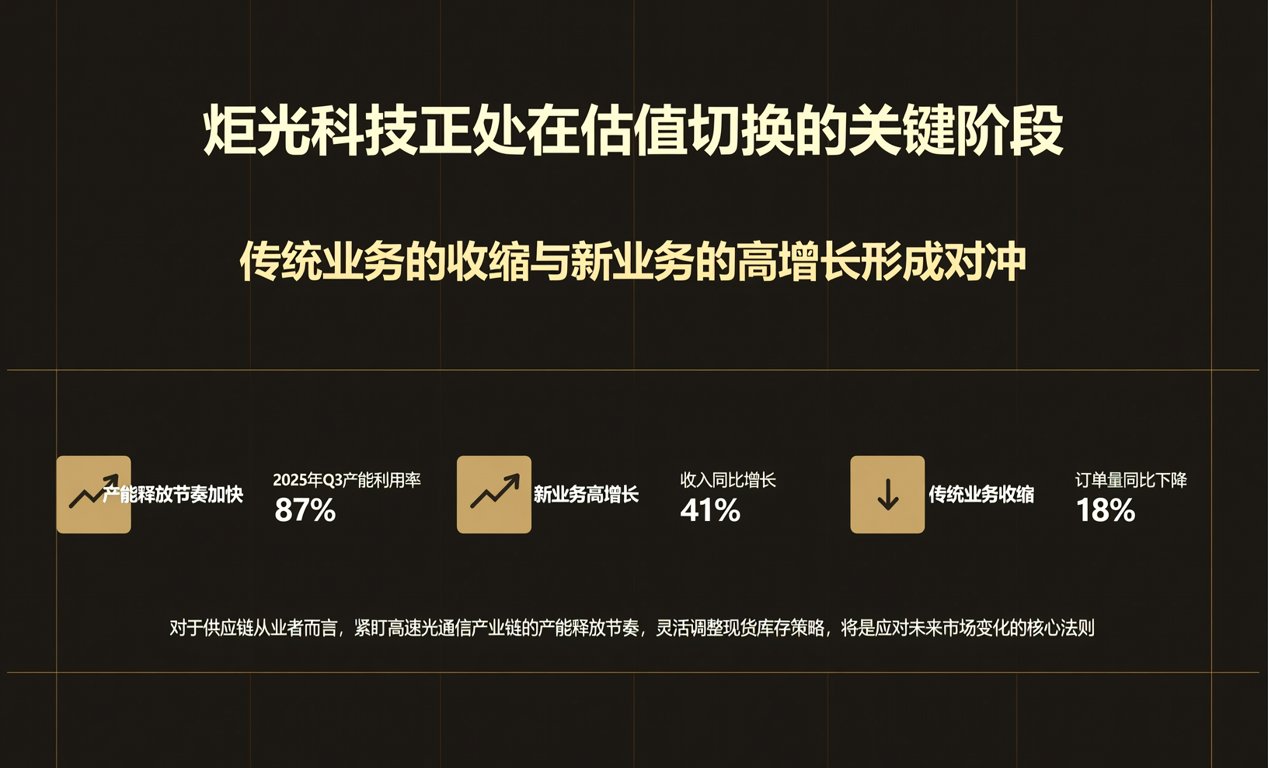
总体而言,炬光科技正处在估值切换的关键阶段。传统业务的收缩与新业务的高增长形成对冲。对于供应链从业者而言,紧盯高速光通信产业链的产能释放节奏,灵活调整现货库存策略,将是应对未来市场变化的核心法则。
