 0

存储芯片涨价致手机提价,BOM成本攀升重塑供应链
2026-09-22 14:41:32
AI算力爆发持续挤占存储产能,全球DRAM与NAND供应陷入紧缺。近期谷歌与苹果相继宣布终端产品提价,折射出底层元器件成本向消费端传导的加速。本文将深度解构存储涨价对BOM清单的真实冲击,并探讨供应链应对之策。
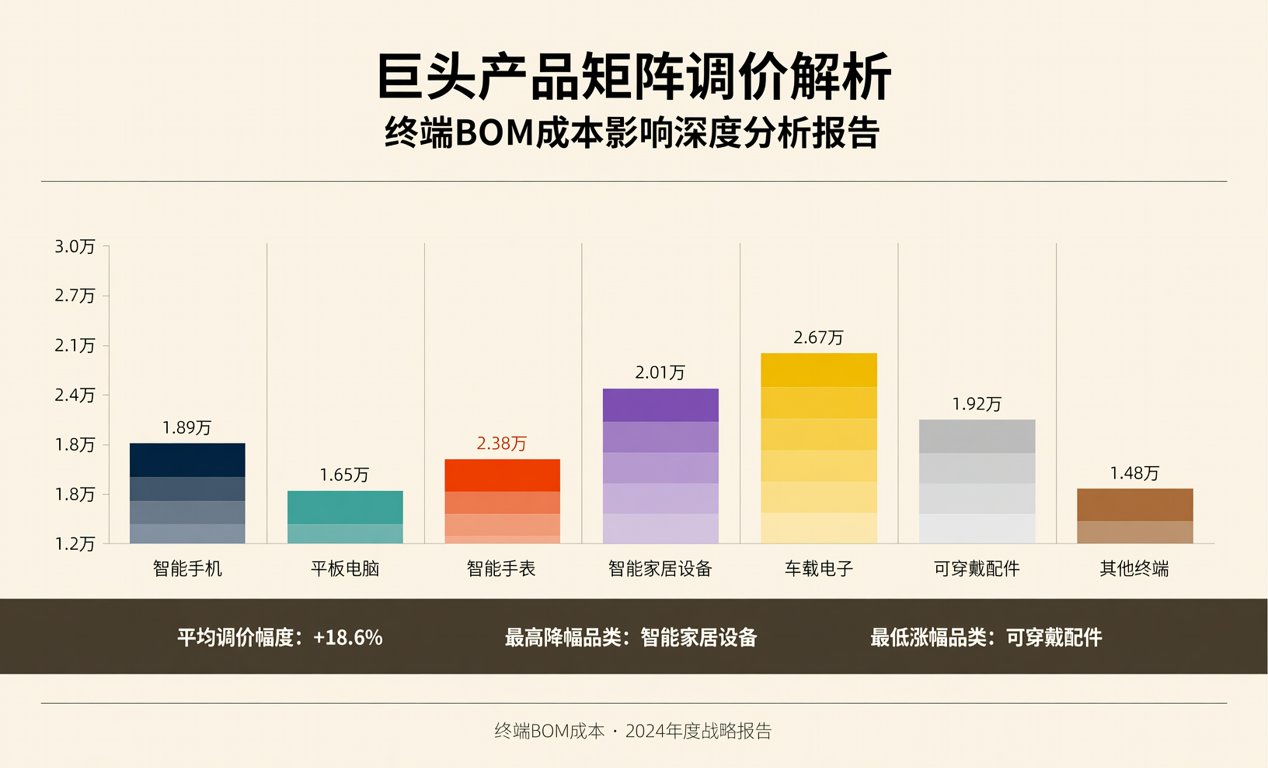
一、【终端BOM成本】巨头产品矩阵调价解析
受存储芯片成本攀升影响,终端厂商被迫调整定价策略。谷歌于八月十二日发布Pixel 11系列,起步价较上代高出100美元。其中标准版起售价899美元,Pro XL为1299美元,折叠屏版Pro Fold达1899美元。
苹果亦于六月二十五日上调部分产品线以应对成本压力。MacBook Neo起售价由599美元升至699美元,MacBook Air由1099美元升至1299美元。11英寸iPad Pro及iPad Air调价幅度超百分之二十,分别升至1199美元与749美元。
从物料清单来看,iPhone 18系列256GB版本BOM成本预估年增百分之三十八。为对冲成本,苹果或降低毛利以控制售价涨幅。业内预测iPhone 18 Pro将涨价100至200美元,折叠屏起售价至少2000美元。
二、【存储芯片行情】DRAM与NAND供需传导机制
存储供应商将产能优先分配给AI数据中心,导致消费电子端LPDDR等DRAM供应紧张。今年一季度通用DRAM合约价环比上涨百分之九十三至九十八,NAND闪存环比上涨百分之五十五至六十,现货市场成交涨幅远高于合约价。
进入二季度,涨势进一步扩大。DRAM合约价环比上涨百分之五十八至六十三,NAND涨幅扩至百分之七十至七十五。现货市场DDR5 16GB内存年内涨幅突破六倍。研究机构指出,此轮存储涨价周期将持续至2027年底。
成本压力直接冲击终端销量。2026年第二季度全球智能手机出货量同比下滑百分之十一,创2013年来同期最低。小米、OPPO和vivo均录得两位数跌幅,消费者换机周期被迫延长,中端市场需求受到明显抑制。
三、【国产替代路径】长鑫与长江存储产能承接分析
面对海外存储原厂产能倾斜,国内终端厂商加速导入国产存储方案。在DRAM领域,长鑫存储CXMT的LPDDR5已实现量产,其12GB规格正逐步替代三星与海力士的同级物料,目前已在多家主流手机品牌完成验证。
在NAND闪存方面,长江存储YMTC的232层3D NAND芯片良率稳步提升。其UFS 3.1与UFS 4.0主控方案已进入国内头部手机厂商的BOM备选库,有效缓解了中低端机型对大容量存储的急迫需求,加速国产渗透。
预计2026年中国市场手机均价将上涨百分之十五至二十五。华为二季度出货量逆势增长百分之六,得益于Mate 80等系列的供应链韧性。国产替代正从低端试水向核心主料渗透,为采购端提供更多议价筹码与备胎方案。
四、【采购应对策略】现货调货与BOM优化建议
面对存储芯片长交期与高溢价,硬件采购需建立动态BOM模型。建议提前锁定长鑫与长江存储的国产替代份额,同时利用现货市场窗口期进行DDR5与NAND闪存的灵活调货,平抑整体物料成本波动,保障生产连续性。
作为深耕半导体供应链十五年的服务商,我们依托全球分销网络与原厂直采渠道,提供精准的BOM配单与紧缺物料调货服务。助力硬件工程师与采购团队在存储涨价周期中优化成本,保障项目如期交付,实现供应链降本增效。
