 0

朱雀三号发射在即,航天FPGA供应链迎增量
2026-09-22 14:38:59
8月10日午后,航空航天概念在二级市场震荡走高。相关标的指数收盘涨幅达2.48%,单日申购额达200万份,成交额达1.22亿元,换手率达8.63%。
这一资本市场的活跃表现,直接映射了产业端的实质性进展。8月11日,蓝箭航天官宣朱雀三号遥二可回收火箭定于当日在酒泉发射,核心验证一子级垂直回收技术。
从供应链视角审视,航天发射密度的提升直接拉动了上游核心元器件的采购需求。中信证券明确指出,商业航天正成为产业成长的关键变量,高可靠FPGA等上游核心元器件需求旺盛。
【一、板块资金流向与核心物料需求透视】
资金流向数据揭示了产业链的景气度传导。相关指数最近30个交易日累计获资金净流入3.43亿元。截至2026年08月07日,该基金最新规模为14.08亿元。
从行业配置结构来看,航空装备占比56.71%,军工电子占比18.11%,航天装备占比12.12%。这种结构意味着军工电子与航天装备领域的元器件订单具备高确定性。
前五大成分股涵盖光启技术、航发动力、中航沈飞、航天电子及中国卫星。成分股中长城军工涨停,洪都航空、天和防务、建设工业、国科军工、内蒙一机涨超5%。
估值层面,近一年数据显示该指数PE-TTM为85.89倍,当前估值处于近一年7.44%分位,低于近一年92.56%的时间,具备估值性价比。场外联接基金A类为028090,C类为028091。
【二、商业航天定调6G底座与国产替代路径】
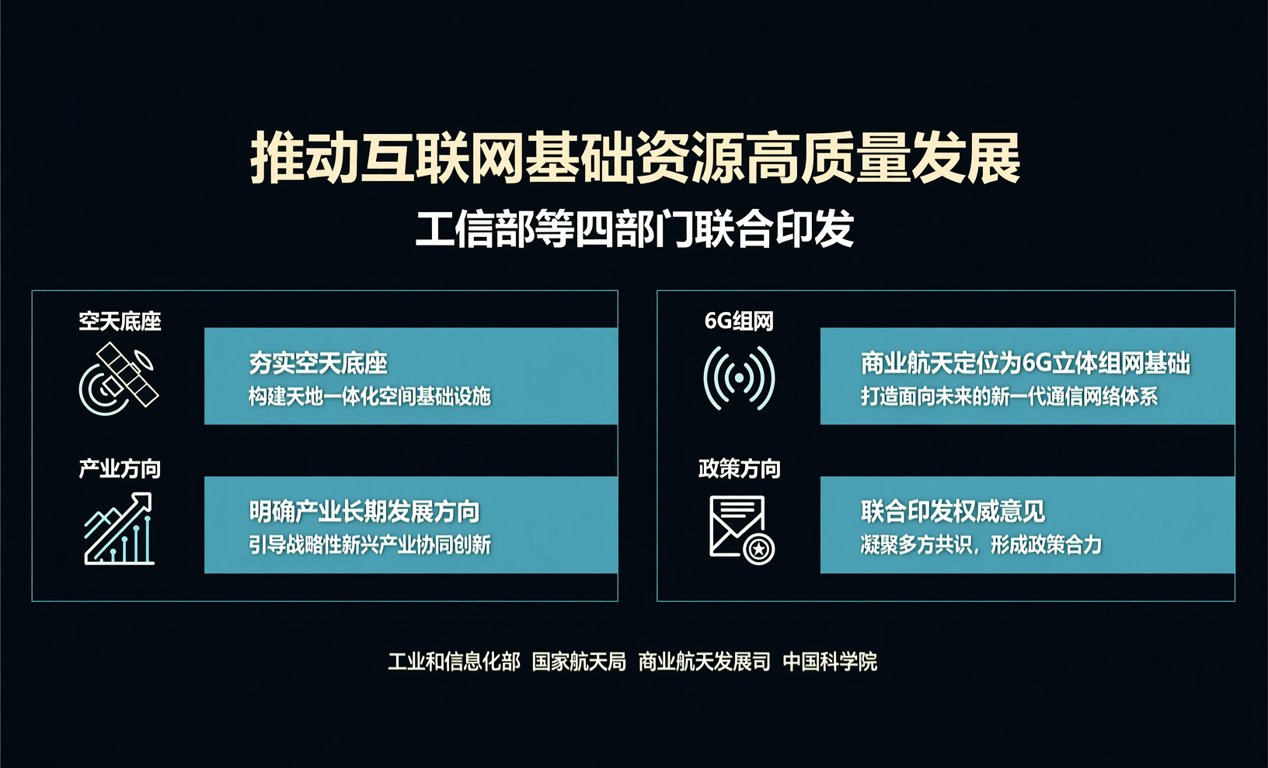
政策端为产业指明了长期方向。工信部等四部门联合印发推动互联网基础资源高质量发展意见,明确夯实空天底座并将商业航天定位为6G立体组网基础。
产业端低轨星座正批量组网,长征八号甲近期实施一箭23星发射。卫星批量化生产对元器件的成本与交期提出了严苛要求,加速了国产替代进程。
以下为航天级核心元器件国产替代路径与认证进度矩阵:
第一类,高可靠FPGA。替代目标为赛灵思与阿尔特拉宇航级产品。国产替代方案聚焦紫光同创与复旦微电的抗辐照型号。目前国产型号已完成宇航级认证,正进入低轨卫星批量验证阶段。
第二类,宇航级ADC与DAC。替代目标为德州仪器与亚德诺的高精度转换器。国产方案以中电科芯片与芯动技术为主。当前处于工程样机联调阶段,预计明年实现小批量供货。
第三类,抗辐照电源管理芯片。替代目标为美信与凌特产品。国产替代依托圣邦股份与芯源系统。部分型号已通过国军标认证,具备现货替换条件,交期较进口产品缩短约30%。
【三、供应链交期波动与BOM采购应对策略】
面对商业航天带来的增量需求,硬件工程师与采购人员需建立动态的供应链响应机制。中东局势的短期缓和导致油价大幅回落,虽直接利好航空运输业并增厚航司利润,但也提示宏观环境对物流成本的潜在影响。
针对航天级元器件采购,建议采取以下分层备货策略时间轴:
短期策略,聚焦现货调货与交期锁定。针对已获认证的抗辐照电源管理芯片等国产替代物料,利用国内分销渠道优势,锁定3至6个月的安全库存,规避产能爬坡期的缺货风险。
中期策略,推进BOM表国产替代验证。针对高可靠FPGA等核心逻辑器件,联合原厂与第三方测试机构,开展板级可靠性测试。将验证周期压缩至90天内,加速导入量产BOM。
长期策略,构建多元化供应商矩阵。避免单一货源依赖,针对宇航级ADC等关键物料,同时培育2到3家国产供应商。通过签订长期产能协议,平抑现货市场的价格波动。
【总结与展望】
商业航天的星辰大海,离不开底层电子元器件的坚实支撑。随着朱雀三号等可回收火箭技术的突破以及6G空天一体化网络的推进,航天级元器件将迎来量价齐升的产业周期。
对于供应链从业者而言,精准把握国产替代节奏、优化BOM采购成本是制胜关键。我们深耕芯片与被动元件供应链多年,提供高可靠FPGA等紧缺物料的现货供应、BOM一站式配单及全球调货服务,助力企业稳健应对产业变革。
