 0

消电板块资金流入,元器件供应链迎替代窗口
2026-09-22 14:36:31
【导语】 2026年8月11日,A股市场成长风格显著回归。截至当日11:12,深证成指上涨0.72%,创业板指上涨1.55%,而上证指数报-0.06%。在此盘面分化背景下,消费电子产业链成为资金聚焦的核心阵地,相关主题ETF盘中表现强势,折射出产业资本对科技赛道长期价值的认可。
【一、消费电子资金流向与标的解析】 从现货贸易与二级市场联动视角来看,资金正加速向科技成长方向渗透。中信建投研报显示,电子板块涨幅居前。具体到消费电子产品主题投资工具,消电ETF国泰(561310)盘中上涨1.10%。
该标的核心数据矩阵如下:
①近30日资金净流入:1396.72万元
②最新基金规模:7844.86万元
③跟踪标的:中证消费电子主题指数
④样本覆盖:50只涉及元器件生产及整机设计的上市公司
【二、AI驱动下的元器件需求重构】 产业端的需求变化正直接传导至BOM表。AI芯片功耗的持续攀升,使得封装级散热产品成为硬件工程师设计的重点考量对象,导热界面材料需求激增。同时,AI服务器对高多层板的需求,直接拉动了PCB及高速覆铜板材料的量价齐升。
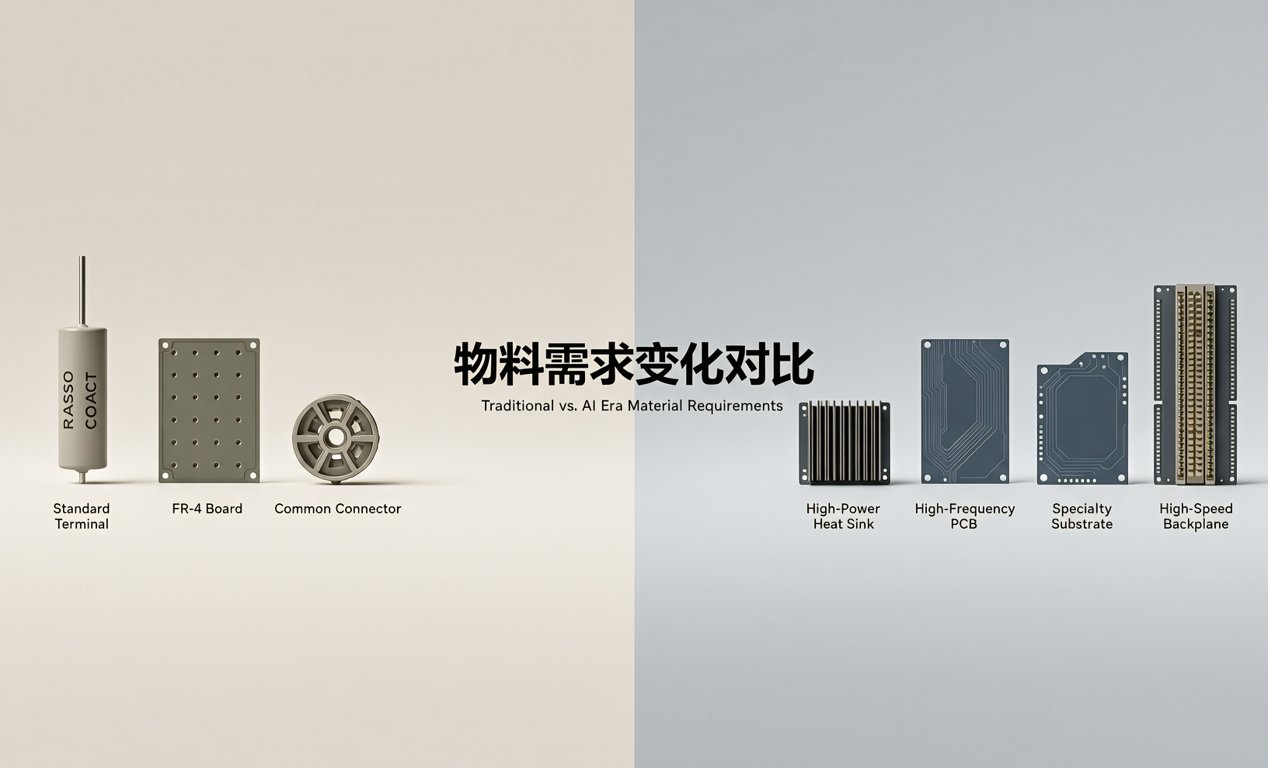
核心物料需求变化对比: 传统终端:标准阻容感、常规FR-4板材、普通连接器 AI终端:高功率散热模组、高频高速覆铜板、特种封装基板、高速背板连接器
【三、国产替代路径与供应链应对】 美国出口管制政策的收紧,客观上为本土供应商打开了验证窗口。在机器人、低空经济等新兴领域,稀土等基础材料需求增长,其底层硬件支撑依然离不开消费电子产业链的成熟经验。现货市场交期波动加剧,要求采购端具备更强的前瞻性。
采购端应对策略清单:
1. 建立国产元器件二供认证池,缩短替代验证周期,防范断供风险
2. 针对高速覆铜板等紧缺物料,提前锁定原厂产能,平滑交期波动
3. 优化BOM配单结构,利用国产平替降低综合采购成本,提升供应链韧性
【四、总结与供应链服务展望】 光大证券指出,8月中报密集披露期或成市场切换至盈利驱动的拐点。面对消费电子板块的修复机遇,硬件研发与采购团队需敏锐捕捉物料供需拐点,从被动响应转向主动布局。
作为深耕行业十五年的供应链服务商,我们深谙分销渠道层级与现货交期规律。团队持续提供精准的现货供应、BOM一站式配单及紧缺物料调货服务,助力企业降本增效,稳健应对市场波动。
