 0

村田Q2利润增63.7% AI算力引爆MLCC交期预警
2026-09-22 14:35:05
【财报透视】村田业绩飙升背后的AI算力逻辑
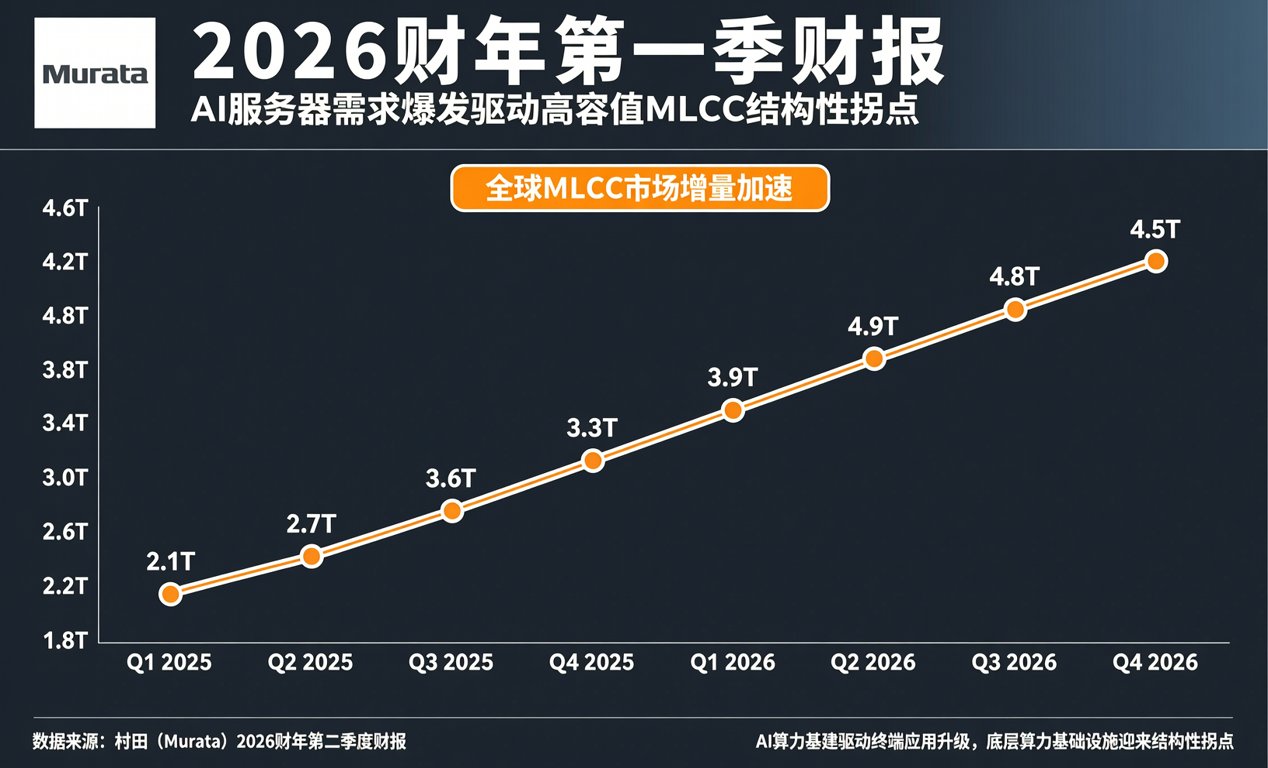
作为深耕被动元件十五年的从业者,我观察到全球MLCC市场正迎来结构性拐点。村田发布的2026财年第一季即2026年第二季度财报印证了此趋势。在AI服务器需求爆发驱动下,高容值MLCC成为核心增量。这不仅反映终端应用升级,更揭示底层算力基建加速。
从产业经验来看,AI服务器对MLCC的用量是传统服务器的数倍。高阶算力芯片需要更稳定的电源管理,直接拉动高容值、耐高温物料的采购需求。村田此次业绩超预期,正是精准捕捉了这一高附加值赛道。这也提醒国内分销商,需重新评估库存结构,向AI相关物料倾斜。
【数据矩阵】核心财务与订单指标拆解
为便于采购与供应链管理者直观评估,特将村田本季核心数据梳理为对比矩阵: 一、营收指标:5022.64亿日元,折合人民币约236.06亿元,同比增长20.7%。 二、利润指标:813.77亿日元,折合人民币38.25亿元,同比增长63.7%。 三、订单指标:MLCC新签订单同比大增85.5%。
通过上述数据矩阵可清晰看出,利润增幅远超营收增幅。这表明高附加值AI相关MLCC产品占比显著提升,毛利率结构持续优化。对于BOM采购而言,这意味着原厂产能正优先向高利润产品线分配,常规消费类MLCC的交期与价格可能会受到挤压,需提前做好预案。
【供应链传导】半导体设备交期拉长的连锁反应
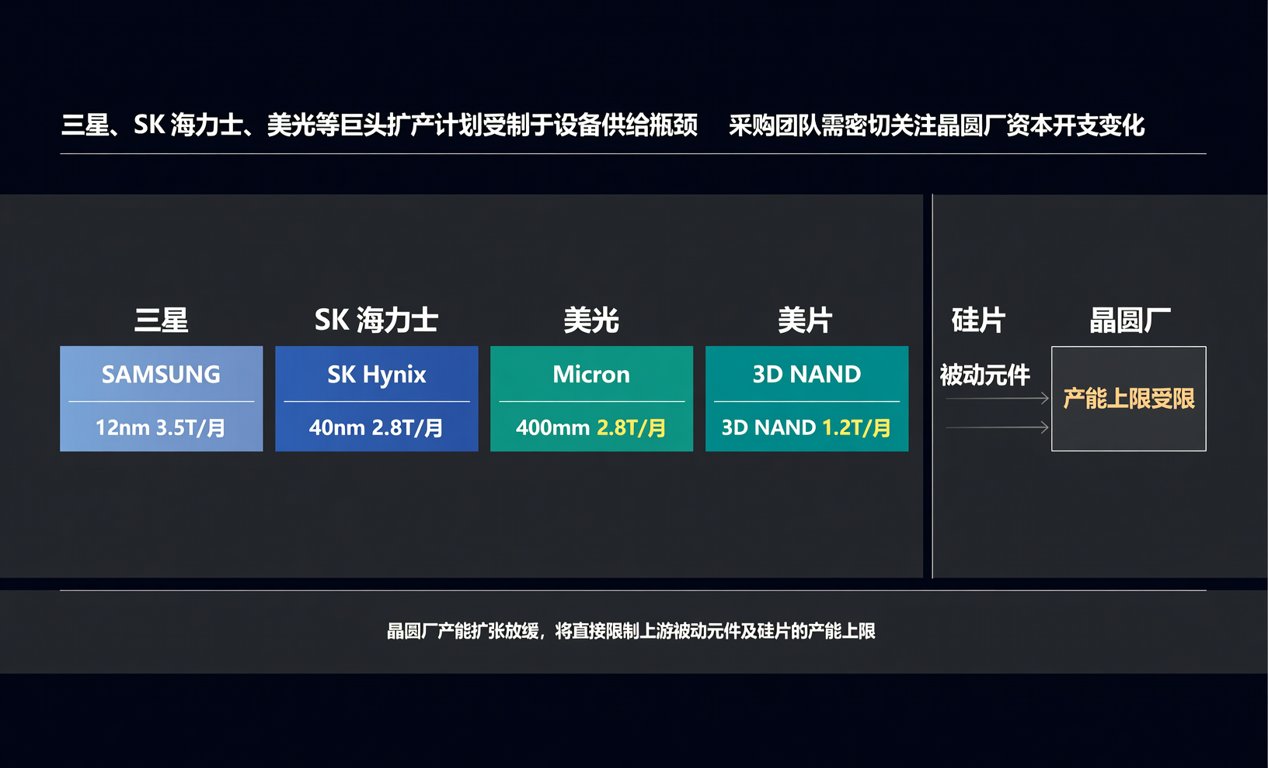
被动元件需求爆发仅是供应链重构的一环。上游半导体制造端的产能瓶颈正向下传导。受核心零部件短缺及产能饱和约束,海外主流前道与存储配套设备的交付周期已拉长至12~24个月。同时,设备厂商开启涨价模式。这种供给端的刚性约束,直接导致存储龙头扩产受阻。
三星、SK海力士、美光等巨头扩产计划受制于设备供给瓶颈,迫切寻求多元化供应商。这一动态对元器件供应链的影响是深远的。晶圆厂产能扩张放缓,将直接限制上游被动元件及硅片的产能上限。采购团队需密切关注晶圆厂资本开支变化,将其作为预测被动元件中长期供需的关键先行指标。
【国产替代】MLCC与设备零部件的本土化突围
面对海外产能与设备的双重瓶颈,国产替代进程正从概念走向实质性落地。在MLCC领域,针对AI服务器所需的超高容值物料,国内头部厂商正加速车规级与AI服务器粉体扩产。部分0402封装100uF规格产品已通过核心客户验证,具备批量供货能力。
在半导体设备端,国内零部件供应商正逐步切入清洗与沉积设备供应链,认证周期缩短至六至九个月。这种底层供应链的自主可控,为国内整机厂商提供了极大的BOM设计灵活性。硬件工程师在选型时,可大胆引入经过验证的国产MLCC型号,以对冲海外原厂交期波动的风险。
【交期预警】现货市场波动与采购成本管控
结合十五年现货市场跟踪经验,AI算力带来的MLCC需求爆发已引发渠道库存的结构性变化。目前,高容值车规级及AI服务器专用MLCC的现货交期普遍延长,部分紧缺型号溢价明显。采购人员需建立动态成本监控模型,避免在价格高点盲目囤货。
同时,建议引入阶梯式采购策略。对于长交期物料,采用长协加现货补充的模式。通过精准预测产线需求,将库存周转率提升至最优水平。这不仅能有效管控采购成本,还能在供应链波动中保持企业的资金流健康,实现从被动响应到主动管理的跨越。
【采购策略】BOM配单优化与专业调货服务
基于上述产业洞察,建议采购人员在BOM设计阶段引入多源供应策略,预留国产替代物料位。针对AI算力相关的高阶MLCC,需提前锁定长协订单。若遇突发性缺料,可通过专业现货渠道进行精准调货,保障产线连续性。
依托十五年行业积淀,我们提供BOM配单、紧缺物料全球调货及供应链风险评估服务。通过整合现货渠道资源,助力企业优化采购成本,稳健穿越周期,实现供应链降本增效。
