 0

鹏鼎控股中报解析:AI光模块爆发与扩产阵痛
2026-09-18 17:10:49
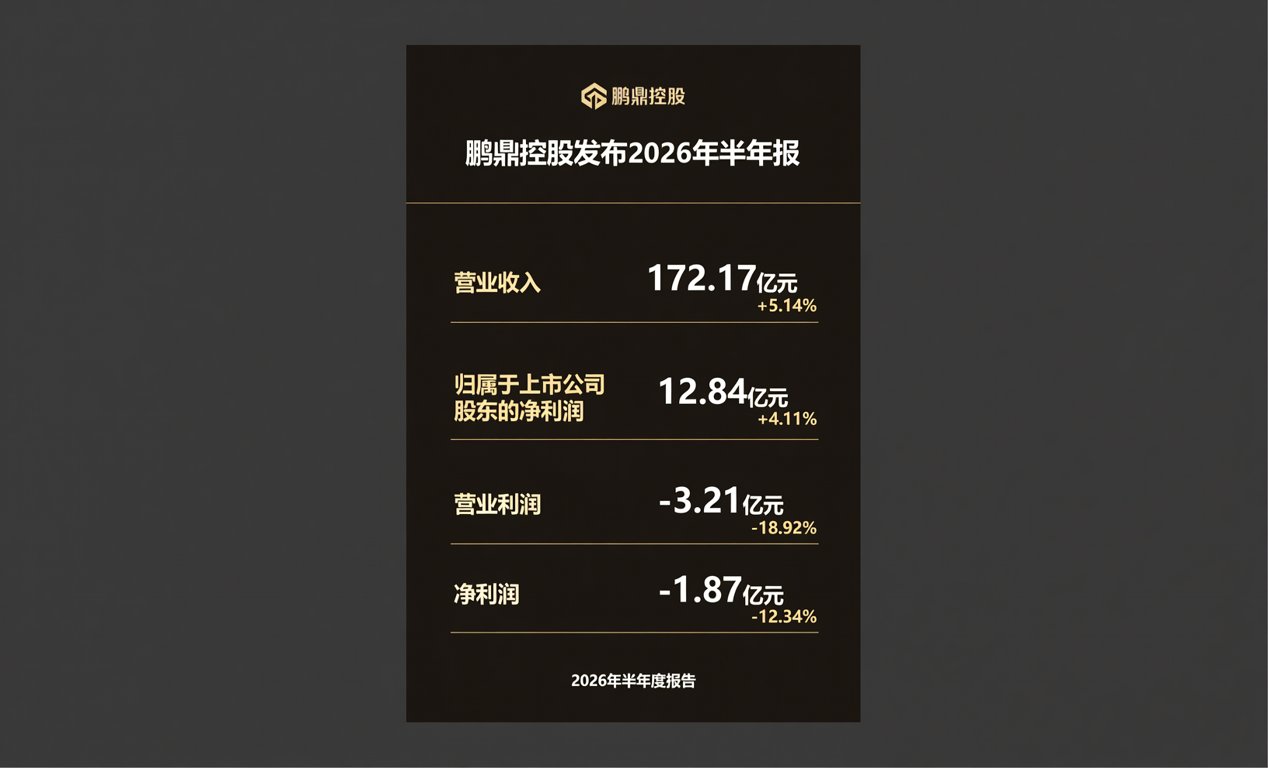
鹏鼎控股发布2026年半年报,整体呈现营收微增与利润承压的复杂态势。上半年实现营业收入172.17亿元,同比增长5.14%。归属于上市公司股东的净利润为12.84亿元,同比增长4.11%。
然而,反映主营业务健康度的扣非净利润为8.92亿元,同比下滑22.31%。公司宣布不派发现金红利,不送红股,不以公积金转增股本。这一数据表现背后,是消费电子周期与AI算力需求碰撞的真实写照。
一、业务板块结构性分化数据矩阵
从业务结构来看,传统消费类承压与AI算力类爆发形成鲜明对比。以下为各板块核心经营数据拆解:
通讯用板业务:实现营收100.48亿元,同比下滑2.15%。毛利率为19.94%,同比提升3.96个百分点。
消费电子及计算机用板:营收47.42亿元,同比下降8.36%。毛利率25.54%,同比提升1.02个百分点。
汽车及服务器用板:营收22.67亿元,同比增长181.58%。其中AI服务器业务实现近10亿元营收。
光模块业务表现尤为亮眼,实现销售收入6.26亿元,较上年同期增长11倍。SLP产品已切入800G与1.6T高端市场,3.2T产品进入研发阶段。
二季度单季数据同样印证了AI业务的拉动效应。二季度营收92.31亿元,环比增长15.6%。归母净利润8.21亿元,环比增长77.41%。扣非净利润5.67亿元,环比增长73.96%。
二、供应链传导与财务指标透视
利润下滑的直接原因之一是汇率剧烈波动。本期汇兑损失达4.48亿元,而上年同期为汇兑收益0.07亿元。汇兑对净利润影响超4.5亿元,导致财务费用达3.63亿元,上年同期为负1.88亿元。
在供应链端,存储芯片及CPU等关键零部件涨价,叠加全球消费需求疲软,导致终端需求低迷。为应对原材料涨价,公司增加备货,致使经营活动现金流净额降至31.83亿元,同比下滑25.57%。
持续大规模扩产对现金流提出挑战。投资活动现金流净额为负60.97亿元,较上年同期的负30.27亿元扩大一倍多。这也是公司抛出96亿元定增计划,投入淮安园区AI服务器和高速光模块项目的原因。
债务规模随之攀升。截至报告期末,短期借款达68.95亿元,较上年末39.25亿元增长75.66%。长期借款从3.76亿元增至16.62亿元,增幅达342.42%。
三、BOM采购应对与国产替代路径
面对鹏鼎控股等头部PCB厂的产能扩张与技术迭代,硬件工程师与采购人员需重新审视BOM清单。在800G与1.6T光模块领域,高速PCB与SLP类载板的需求激增。
在国产替代路径上,国内头部覆铜板与PCB厂商正加速验证。针对AI服务器所需的高多层板与HDI板,国产材料在介电常数与损耗因子指标上已逐步逼近国际一线水平。
对于采购端而言,存储芯片涨价推高了整体BOM成本。建议采购团队建立动态安全库存模型,锁定长协价格。同时,积极引入国产存储与被动元件作为二供,以平抑供应链波动风险。
在光模块与AI服务器PCB的现货调拨中,交期波动成为核心痛点。原厂产能向高端倾斜,导致常规料号交期延长。贸易商需提前布局核心料号的战略备货,保障产线不断料。
四、股东结构变动与市场预期
值得关注的是,中际旭创旗下旭创投资持有鹏鼎控股2400万股,持股比例1.04%,成为第四大股东。按96.67元收盘价计算,持股市值约23.2亿元。
这一产业资本的入驻,折射出光模块与PCB产业链上下游的深度绑定趋势。在AI算力基础设施建设的浪潮中,供应链协同创新将成为提升整体竞争力的关键。
总结与展望
鹏鼎控股的半年报揭示了AI浪潮下电子元器件产业的冰火两重天。传统消费电子仍在去库存与成本压力中挣扎,而AI算力相关硬件则迎来爆发式增长。
对于供应链从业者而言,精准把握结构性机遇至关重要。我们深耕电子元器件分销多年,提供精准的BOM配单与紧缺物料调货服务。无论是AI服务器核心PCB,还是常规阻容感,我们都能以专业的现货供应能力,助力企业降本增效,穿越周期。
