 0

华尔街加码中国光通信,光模块供应链交期与BOM解析
2026-09-18 17:04:12
2026年8月11日,A股通信科技股走势分化。通信ETF华夏515050下跌1.77%,成分股数据港与移远通信涨逾4%,源杰科技与景旺电子跌逾6%。创业板人工智能ETF华夏159381微跌0.17%。
华尔街Roundhill Investments推出光通信ETF代码LYTE。初始规模100万美元,首日成交额达7200万美元。该基金持有12家公司,5家中国企业合计权重达46.8%。
这5家中国企业包括新易盛、中际旭创、天孚通信、源杰科技和光迅科技。新易盛与中际旭创位列第三、第四大重仓股。同时云计算ETF华夏516630也深度绑定算力赛道,资本动作印证中国硬科技在全球AI产业链的核心地位。
据花旗8月4日报告,全球前十大光模块厂商中7家来自中国。中国供应商已占据美国大型云服务商高速光模块超过一半的供货份额。AI算力激增使光互连成为数据中心升级核心,中国头部企业在稳定性与成本上优势显著。
一、全球光模块供应链格局与花旗数据审计
当前AI光器件供应链处于供给紧张阶段。从分销商视角来看,高速光模块的交期波动直接影响数据中心建设进度。中国厂商凭借技术迭代与成本控制,正加速重塑全球供应链格局。
为便于采购人员评估,我们梳理了光通信核心物料的国产替代进度与交期矩阵。以下数据基于近期现货市场调研与原厂排产反馈,旨在为BOM配单提供决策参考。
二、光通信核心物料BOM配单与交期矩阵
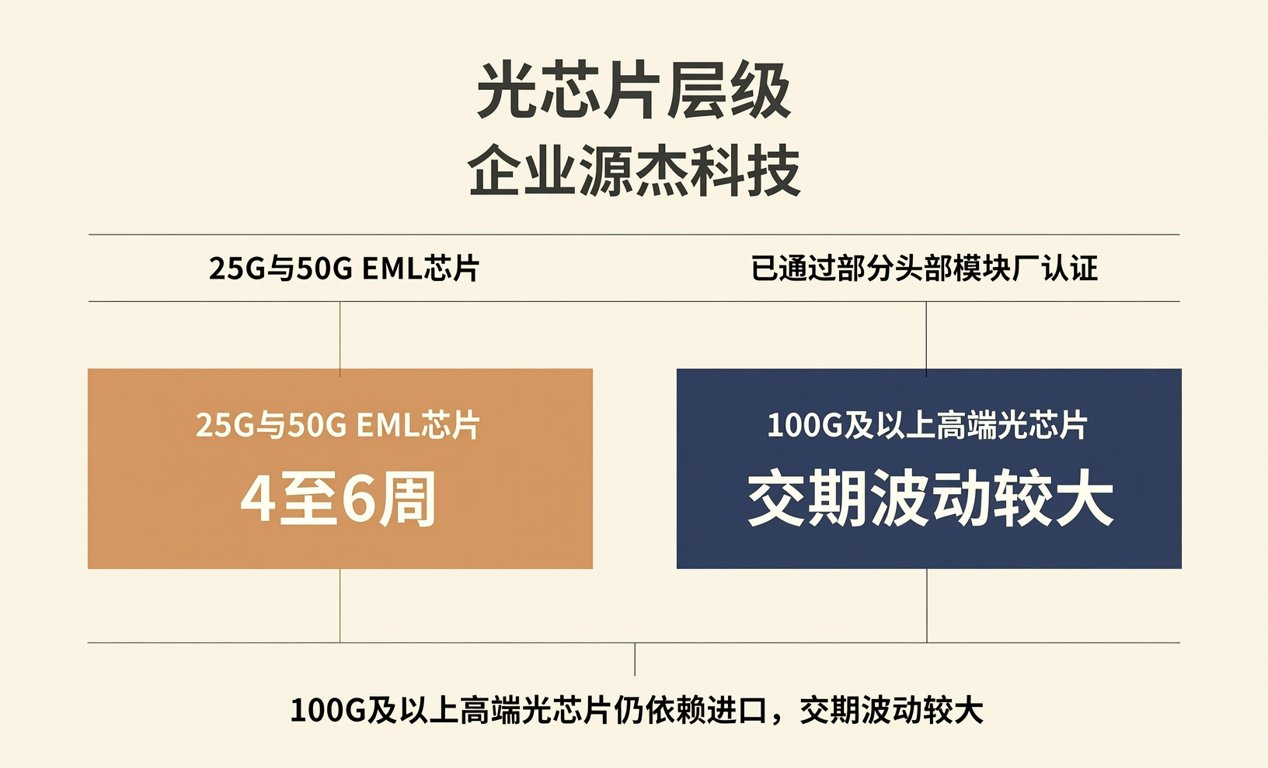
第一,光芯片层级。代表企业源杰科技,25G与50G EML芯片已通过部分头部模块厂认证,批量交期稳定在4至6周。100G及以上高端光芯片仍依赖进口,交期波动较大。
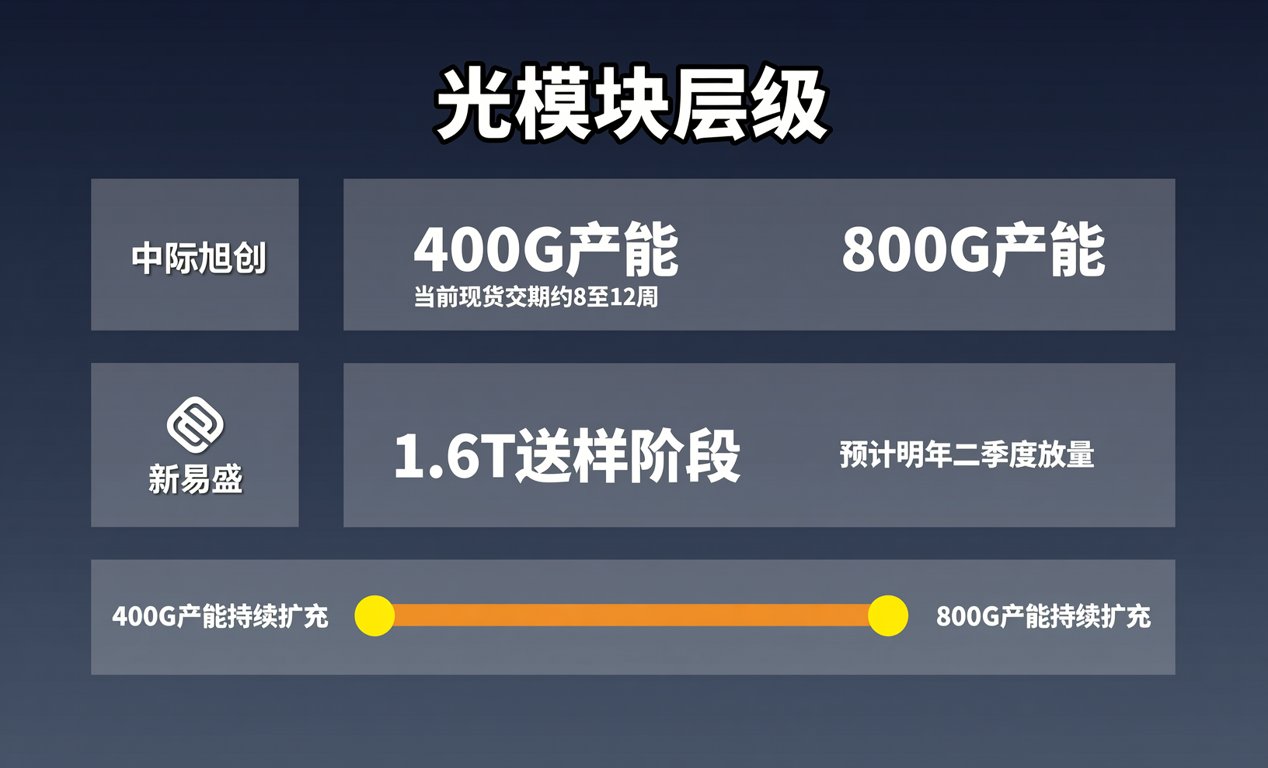
第二,光模块层级。代表企业中际旭创与新易盛,400G与800G模块产能持续扩充。800G模块目前现货交期约8至12周,1.6T产品处于送样阶段,预计明年二季度放量。
第三,PCB与载板层级。代表企业沪电股份与深南电路,AI服务器相关高层数PCB产能利用率满载。该层级物料交期已延长至10周以上,采购端需提前锁定产能以防范断供风险。
第四,被动元件层级。AI服务器对高频高速电容需求激增。国产MLCC厂商在车规级积累的技术正加速向算力板卡渗透,部分规格已实现Pin-to-Pin替代,交期约4周。
第五,连接器与线缆层级。高速背板连接器与DAC及AOC线缆需求旺盛。国内头部连接器企业已突破800G互连技术壁垒,产品通过核心客户验证,现货交期控制在6至8周。
第六,存储芯片层级。AI训练对HBM及大容量DDR5需求爆发。虽然核心产能仍受限于海外巨头,但国内封测厂在先进封装领域的良率提升,为国产存储模组提供了产能缓冲。
三、硬件采购应对策略与供应链建议
在BOM成本管控方面,光模块与高端PCB占据了AI服务器硬件成本的较大比重。采购团队应通过长协锁定核心物料价格,同时引入二供三供机制,避免单一渠道溢价。
此外,现货市场的价格波动往往领先于原厂调价。采购人员需建立每日价格监测机制,结合项目生命周期,在现货市场与合约市场之间灵活调配采购比例,实现综合成本最优。
面对供给紧张与资本加码,硬件工程师与采购人员需优化BOM结构。建议在设计初期引入国产替代方案,降低单一供应商依赖风险,提升供应链整体韧性。
对于紧缺的光芯片与高端PCB,建议建立动态安全库存水位。贸易商需密切关注原厂排产计划,利用多渠道现货网络平抑交期波动,确保研发与量产物料齐套。
总结而言,中国光通信产业链正从制造向核心技术突破迈进。作为深耕行业十五年的供应链观察者,我们建议采购端保持敏捷,紧跟技术迭代与产能释放节奏。
我司提供光模块、光芯片及高端PCB的现货供应与BOM配单服务。针对紧缺物料,我们具备全球渠道调货能力,助力企业保障项目进度,实现采购成本与交期的最优平衡。
