 0

消费电子下调!供应链与BOM如何变革?
2026-09-18 17:13:30
一、消费电子板块短期回调与资金流向解析
8月10日10:12,A股市场走势分化,上证指数微涨0.30%。在此背景下,消费电子板块出现短期调整。消电ETF国泰盘中下跌2.96%,结束了此前连续4个交易日的上涨态势,市场短期博弈加剧。
尽管二级市场情绪波动,但产业资本与长线资金仍保持定力。数据显示,该ETF在近30个交易日内持续获得资金净流入,最新基金规模达8018.47万元。这种资金逆势布局的现象,反映出机构对消费电子产业链长期基本面的认可。
从现货市场反馈来看,资本市场的短期回调并未实质性影响上游元器件的交期。目前,主流消费类MCU与通用被动元件的现货交期依然稳定在8至12周,渠道库存处于健康水位,供应链整体运行平稳。
二、AI终端爆发驱动BOM清单结构演变
资本市场关注的核心逻辑在于技术革新。随着人工智能加速渗透,AI PC与AI手机正催生新一轮换机周期。从供应链视角来看,这直接导致了硬件BOM物料清单的结构性重塑与整体价值量的显著提升。
【AI终端与传统终端BOM成本结构对比矩阵】 物料类别:传统智能终端占比 / AI终端预估占比 主控芯片:15%至20% / 25%至30% 存储器件:10%至15% / 18%至22% 被动元件:8%至12% / 12%至15% 散热模组:3%至5% / 8%至10% 电源管理:5%至8% / 9%至12%
上述矩阵表明,算力升级对高规格存储、大容量电容电感及高效散热材料的需求显著提升。采购人员在制定BOM时,需重点关注这些增量物料的选型,并提前评估其供应链风险与交期波动。
三、核心元器件国产替代路径与认证进度
在BOM结构优化的同时,供应链安全与成本管控要求企业加速推进国产替代。中证消费电子主题指数精选的50只样本股中,涵盖了大量元器件生产与整机设计龙头,为国产替代提供了坚实支撑。
【消费电子核心元器件国产替代进度清单】
-
模拟芯片:国内厂商在DC-DC转换器领域已实现量产,部分车规级产品通过AEC-Q100认证,正加速导入头部终端品牌,逐步替代海外份额。
-
被动元件:高容值MLCC与高频电感方面,国产头部企业已突破01005封装技术瓶颈,良率提升至90%以上,具备规模化供货能力,缓解日系原厂产能压力。
-
射频前端:滤波器与PA模组在Sub-6G频段已实现全面替代,毫米波频段产品正处于核心客户验证阶段,国产替代空间广阔。
对于硬件工程师而言,在原理图设计阶段引入上述已通过验证的国产物料,不仅能缩短研发周期,还能有效降低后期的量产采购成本。
四、供应链应对策略与采购成本管控
面对技术迭代与国产替代的双重机遇,硬件工程师与采购团队需建立敏捷的供应链响应机制。首先,针对AI终端新增的散热与电源管理需求,建议提前锁定上游晶圆产能与封测资源。
其次,在被动元件采购中,应建立多供应商验证体系。通过引入国产高可靠性MLCC,不仅能有效对冲海外原厂交期波动风险,还能在BOM总成本上实现5%至10%的优化空间,提升产品整体毛利水平。
此外,采购部门需密切关注现货市场的价格波动。在AI服务器与高端消费电子需求共振的背景下,部分高端电感与钽电容可能出现结构性缺货,需制定合理的备货安全库存策略。
五、总结展望与供应链服务赋能
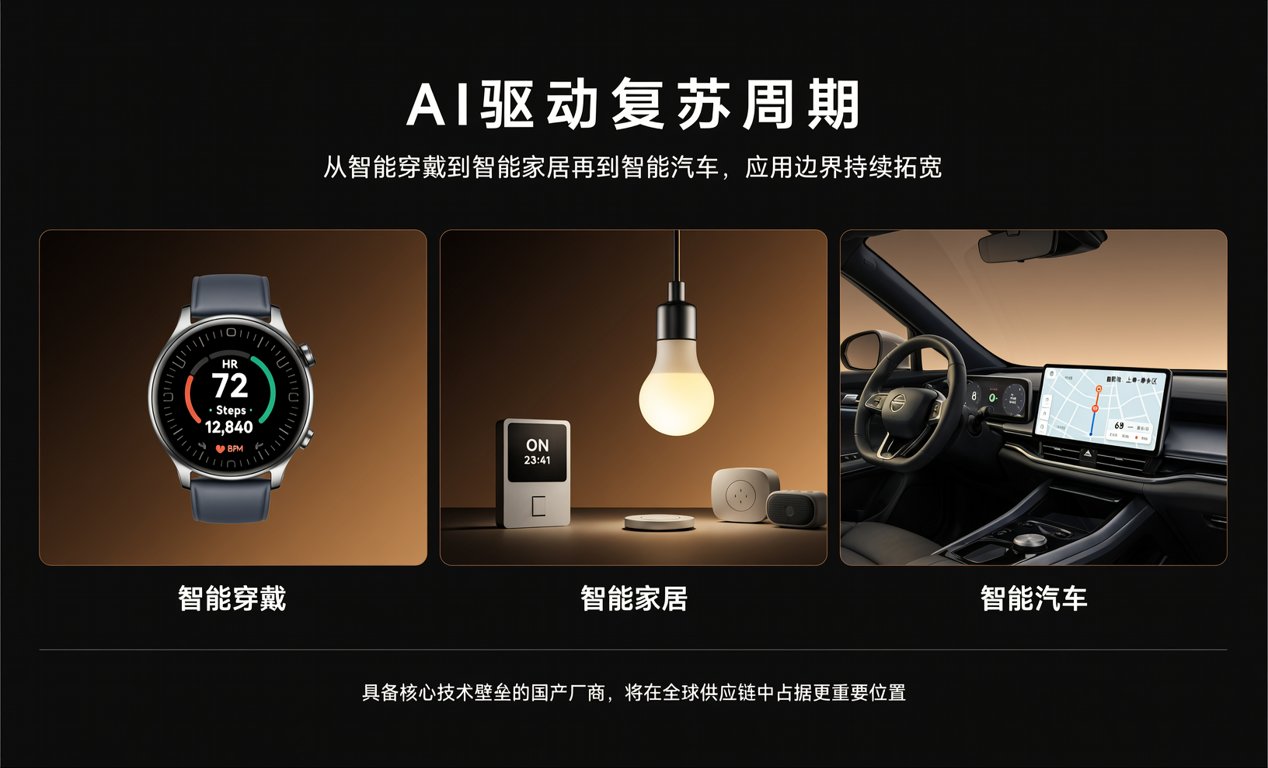
消费电子行业正迎来AI技术驱动的复苏周期。从智能穿戴到智能家居,再到智能汽车,应用边界的拓宽将持续为元器件市场注入增长动能。具备核心技术壁垒的国产厂商,将在全球供应链中占据更重要位置。
作为深耕电子元器件分销领域的专业服务商,我们依托深厚的原厂渠道资源与现货调拨能力,可为客户提供从BOM配单、紧缺物料调货到替代型号推荐的端到端供应链解决方案,助力企业降本增效,稳健应对市场变化。
