 0

智能汽车板块回调下的车规元器件供应链机遇
2026-09-18 18:01:35
2026年8月10日,A股市场呈现显著分化格局。上证指数收涨0.67%,深证成指微涨0.04%,创业板指收跌0.73%。在此背景下,与科技成长紧密相关的智能汽车板块出现回调。
跟踪中证智能汽车主题指数的智能汽车ETF国泰(159889)当日下跌0.87%,全天成交额117.14万元。短期波动背后,车规级元器件供应链正迎来结构性重塑,采购端需重新评估BOM成本。
【市场风格切换与智能汽车板块估值分析】
近期市场资金偏好正向科技成长方向切换。电子、有色金属等行业领涨,智能汽车产业链深度覆盖这些领域。从估值维度看,当前板块具备较高的安全边际,为长期布局提供窗口。
【智能汽车ETF国泰(159889)核心数据矩阵】 指标名称:最新基金规模 数据表现:2610.60万元 指标名称:跟踪指数市盈率 数据表现:31.92倍 指标名称:近一年估值分位 数据表现:20%分位点 指标名称:历史估值区间 数据表现:31.48至45.29
【上游材料紧缺与车规元器件供应链传导】
产业基本面显示,智能汽车上游原材料需求强劲。中信证券指出,受供给刚性与下游需求回暖叠加,稀土等关键材料供需偏紧,价格企稳回升。这直接推升了车规级被动元件的BOM成本。
同时,AI需求爆发驱动光互联硬件放量。国泰海通认为,CPO与NPO技术进入商业化落地周期,为汽车智能化打开增量市场。这对高速连接器与光模块核心芯片的交期产生了深远影响。
【车规级核心元器件供应链传导路径】 上游材料层:稀土价格企稳,磁性材料成本上升。 核心部件层:车规MLCC产能向头部集中,交期分化。 终端应用层:智能座舱与自动驾驶域控制器需求爆发。
【硬件工程师与采购端的BOM成本管控策略】
基于十五年供应链审计经验,当前智能汽车板块回调为采购端提供了优化BOM结构的窗口。针对车规级MCU与存储芯片,建议硬件工程师在Design-in阶段引入多源供应商策略。
在国产替代路径上,车规级MCU已从车身控制向底盘与动力域渗透。部分国产型号已完成AEC-Q100认证并实现小批量量产。采购人员需密切关注这些替代型号的现货交期波动。
【国产替代物料认证与导入进度清单】 车规MCU:已完成AEC-Q100认证,正推进动力域验证。 车规MLCC:高容值产品产能爬坡,国产替代率稳步提升。 光通信芯片:CPO相关核心DSP芯片仍依赖进口,需监控。
【总结展望与供应链服务赋能】
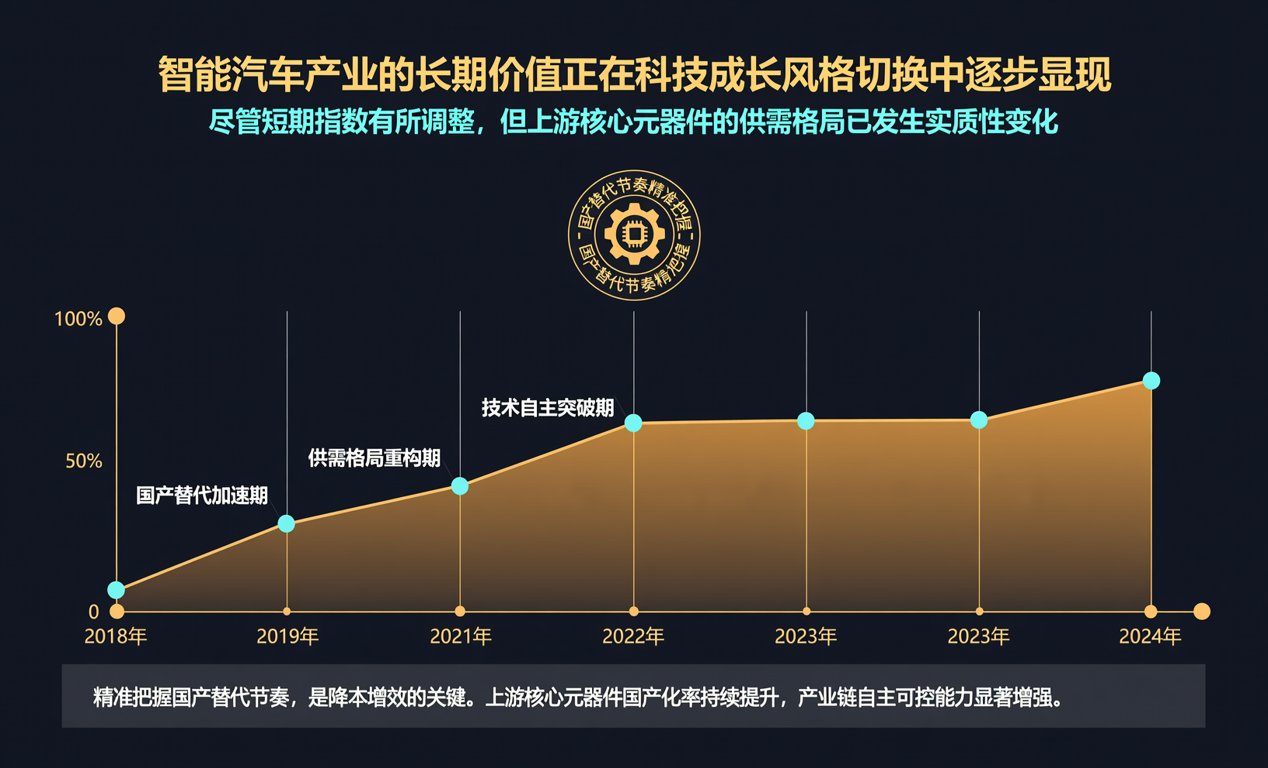
智能汽车产业的长期价值正在科技成长风格切换中逐步显现。尽管短期指数有所调整,但上游核心元器件的供需格局已发生实质性变化。精准把握国产替代节奏,是降本增效的关键。
作为深耕电子元器件分销领域的专业团队,我们持续追踪车规级MCU、SiC及高端MLCC的现货行情。通过提供精准的BOM配单分析与紧缺物料调货服务,助力制造企业实现供应链稳健交付。
