 0

华瓷股份氧化锆产品规模化供货电子元器件领域
2026-09-18 17:49:17
华瓷股份氧化锆材料供货动态解析
2026年8月10日,华瓷股份在互动平台披露最新业务进展。公司纳米氧化锆与氧化锆研磨珠产品,已在新能源及电子元器件等领域实现规模化批量供货。
结合公司拟1.19亿元收购江西金环31%股权以实现控股的动作,可以看出其在核心材料端的产能扩张意图。这一动态对下游电子元器件供应链具有直接的传导意义。
氧化锆材料在电子元器件BOM中的应用矩阵
纳米氧化锆在被动元件与半导体陶瓷基板中扮演关键角色。为降低阅读认知负荷,以下梳理其在核心BOM中的应用矩阵与替代进度。
第一,半导体基板领域。核心物料为氮化铝与氧化锆陶瓷基板,要求具备高导热与绝缘性,目前国产材料正处于验证导入期,重点突破热导率瓶颈。
第二,被动元件领域。核心物料涉及MLCC介质材料与研磨耗材,要求纳米级粒径分布。国产氧化锆微珠在D50粒径控制上已达标,实现规模化替代。
第三,新能源器件领域。核心物料为功率模块封装材料,要求耐高温与抗热震。目前国产高纯氧化锆处于小批量供货阶段,正逐步替代进口高纯粉体。
第四,医用齿科领域。核心物料为氧化锆全瓷修复体与种植体基台,要求具备优异的生物相容性与美学透度,国产材料已实现全面替代。
供应链传导效应与现货交期动态
电子元器件级氧化锆研磨珠的规模化供货,将直接降低MLCC等被动元件制造过程中的研磨成本,提升介质层薄型化加工的良率。
同时,研磨珠作为耗材,其国产化率的提升将大幅缩短被动元件厂商的辅料采购周期,进一步优化整体制造成本结构。
对于硬件工程师与采购人员而言,上游材料的稳定供应有助于平抑MLCC的交期波动。当前国产氧化锆微珠在粒径均匀性上已接近日系水平。
在BOM配单时,采购方可考虑引入国产二供以优化整体成本。这不仅提升了供应链韧性,也为现货市场的价格博弈提供了更多筹码,缓解缺货焦虑。
采购成本管控与国产替代路径建议
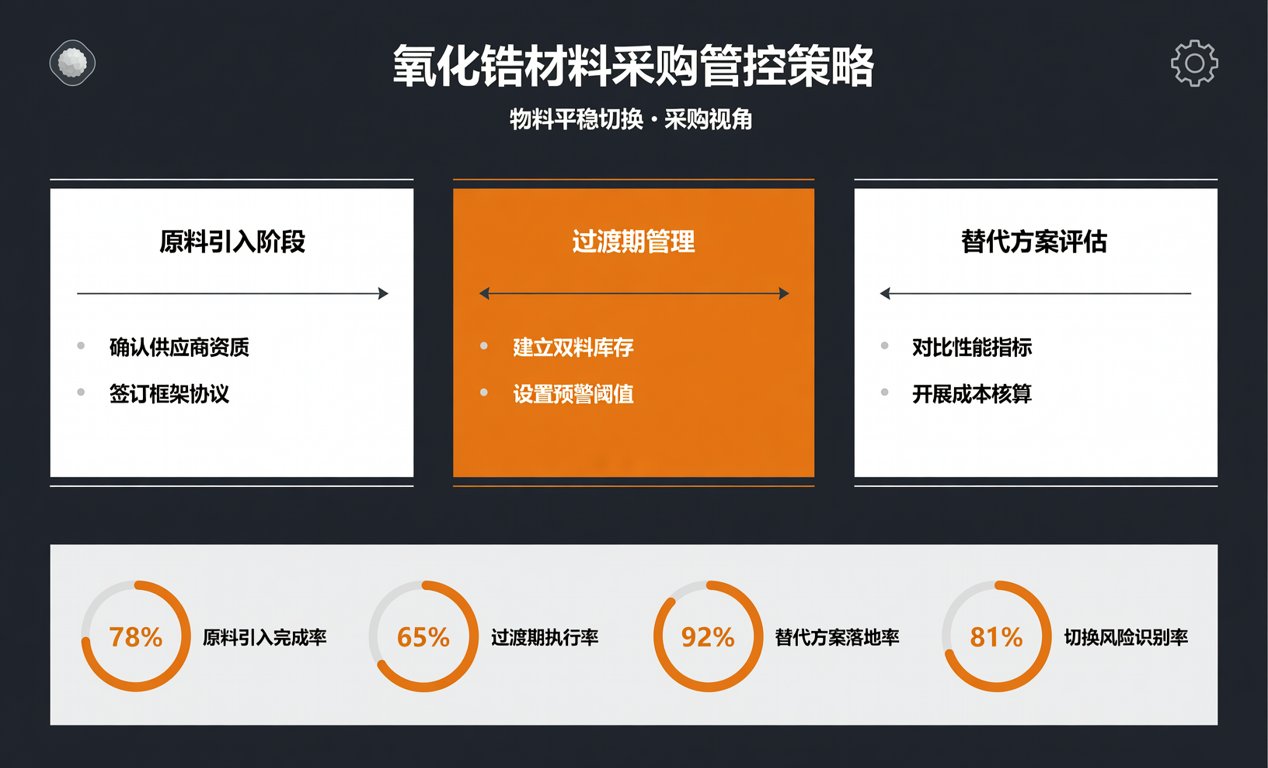
从采购视角出发,针对氧化锆材料的引入与替代,建议采取以下结构化管控策略,确保物料平稳切换。
物料认证层面:建议采购团队联合品质部门,针对纳米氧化锆粉体进行严格的批次一致性测试,重点管控比表面积与微量元素杂质含量指标。
质量追溯层面:要求供应商提供完整的粒度分布检测报告与重金属残留证明,确保纳米级粉体在浆料分散过程中不产生团聚现象。
供应商寻源层面:除华瓷股份外,可关注国瓷材料等具备氧化锆微珠产品矩阵的厂商,建立多源供应体系,防范单一货源带来的断供风险。
成本核算层面:对比进口高纯氧化锆与国产替代料的综合到岸成本。利用国产规模化供货的价格优势,锁定长期协议以对冲大宗商品价格波动。
产业趋势展望与供应链服务赋能
氧化锆材料在电子元器件领域的渗透率将持续提升。未来随着5G高频通信与新能源汽车800V高压平台的普及,对高性能陶瓷基板的需求将呈指数级增长。
作为深耕产业十五年的供应链观察者,建议贸易商与采购方紧密跟踪上游产能释放节奏。上游核心粉体材料的自主可控,是保障下游终端产品竞争力的基石。
针对MLCC与半导体陶瓷基板等核心物料的BOM配单及紧缺调货需求,专业的现货分销网络能提供精准的交期保障与成本优化方案,助力企业构建韧性供应链。
