 0

算力驱动被动元件紧缺,半导体供需矩阵解析
2026-09-18 18:02:53
近期宏观资金面呈现结构性特征,上证指数上涨0.67%,深证成指上涨0.04%,创业板指数下跌0.73%。市场成交额2.54万亿元,较前期缩量1447亿元。超4000只个股上涨,中位数涨幅1.26%,平均股价指数上涨0.47%。资金向硬科技与低位防御板块轮动,折射出电子元器件供应链的底层逻辑正在发生深刻演变。
一、算力基建爆发与被动元件产能博弈
AI硬件需求正重塑被动元件交期。阿里云计划将全球数据中心产能提升两倍以上,上海亦推动算力模型扩大境外调用。这种算力基建的狂飙,直接传导至上游物料。被动元件龙头国巨明确表示,MLCC需求确实非常强劲,AI客户主动要求提前锁定未来半年乃至数年的产能。
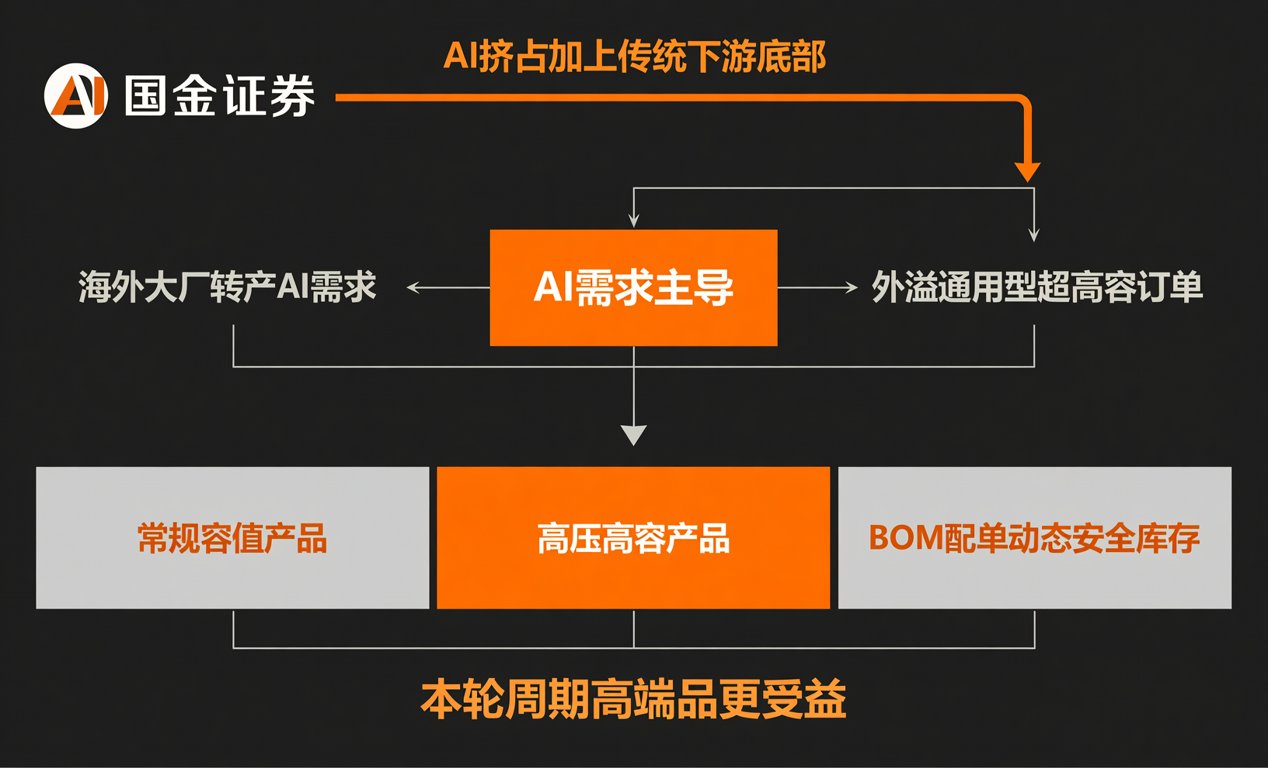
从供应链传导来看,AI挤占加上传统下游底部,海外大厂转产AI需求,外溢通用型超高容订单。国金证券研判,由海外传导至国内原厂涨价,本轮周期高端品更受益。对于硬件工程师与采购而言,常规容值与高压高容产品的交期分化将加剧,BOM配单需建立动态安全库存。
二、存储芯片短缺与半导体材料供需重构
存储市场迎来长周期景气。摩根大通预测,全球存储芯片短缺或持续至2028年,HBM明年平均售价增幅或超四成。这一趋势要求终端厂商在DDR5与HBM选型上采取更积极的锁价策略,以平抑成本波动。
同时,半导体材料端迎来政策与价格双重驱动。韩国宣布设立价值5万亿韩元的新基金,重点投资半导体材料、零部件和设备。国内方面,章源钨业2026年8月上半月仲钨酸铵长单报价较7月下半月上调。钨价磨底企稳,叠加美国拟禁止废钨出口,强化钨资源备库和国内钨材厂商市占率提升逻辑。
三、BOM采购策略与国产替代路径矩阵
面对供应链波动,采购端需构建多维应对矩阵。以下为核心物料国产替代与采购策略参考:
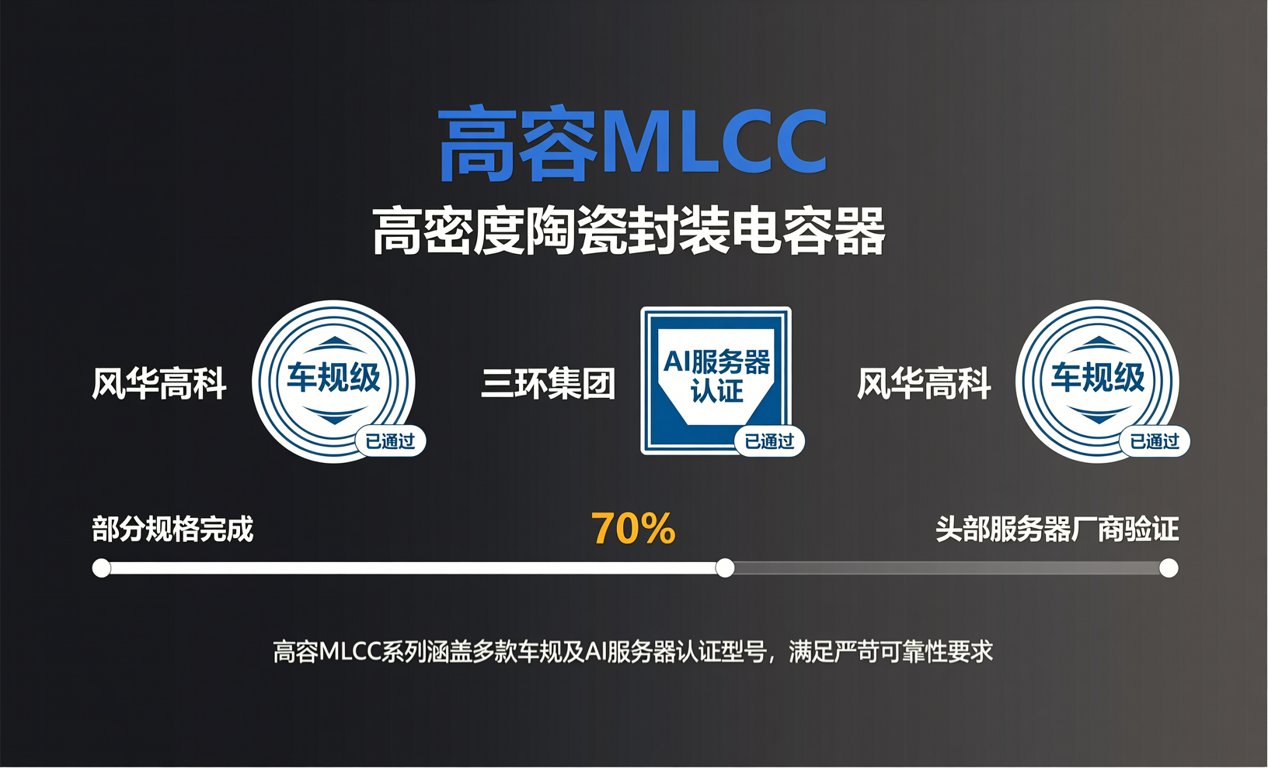
物料类别:高容MLCC。替代路径:风华高科、三环集团车规及AI服务器认证型号。进度:部分规格完成头部服务器厂商验证。
物料类别:存储芯片。替代路径:长鑫存储DDR5、长江存储企业级SSD。进度:消费级量产,数据中心小批量导入。
物料类别:钨基靶材。替代路径:江丰电子、有研新材高纯钨靶。进度:成熟制程全面替代,先进制程验证中。
前期大主线退潮后,市场风格趋于平衡。去年12月中旬反弹中,上证指数10个交易日最高上涨168点,随后迎来两天横盘。自7月30日以来最高上涨200点,上方3981点存在压力。产业端同样需要消化估值,低吸优质供应链标的才是王道。
在缺乏大主线的行情下,蓝筹白马的补位是正常现象。映射到供应链端,通用型元器件的利润空间被压缩,而高端定制料号维持高毛利。采购人员应剥离对单一价格指标的依赖,将分析重心回归到产业逻辑与公司基本面上,建立基于总拥有成本的评估模型。
展望后市,半导体与被动元件的产业趋势依然稳固。当AI硬件股大幅调整时,正是优化BOM成本、锁定核心产能的窗口期。到2030年,全国大型现代化煤矿产能比重将提升至87%,基础能源的稳定也为制造业提供支撑。
作为深耕行业十五年的供应链服务商,我们提供MLCC、存储芯片等紧缺物料的现货调拨与BOM一站式配单服务。通过全球分销网络与精准的数据审计,助力硬件企业平抑周期波动,保障研发与量产交付。
