 0

东莞万亿市值复盘:AI算力供应链重构与采购启示
2026-09-18 16:46:04
今年上半年,广东东莞区域内未新增一家A股上市公司,但64家存量企业总市值却攀升至1.41万亿元,增幅达76.25%。在29座万亿GDP城市中,该增幅仅次于武汉。从电子元器件供应链视角审视,这并非简单的资本狂欢,而是对AI算力硬件底层资产的重新定价。
一、存量资产重估:东莞板块核心数据矩阵
从十余年产业审计经验来看,市值跃升必有产业逻辑支撑。东莞板块的爆发,高度集中于电子电路与精密制造领域。以下是核心企业市值变动结构化盘点:
生益科技:年初市值约1700亿元,6月一度突破4000亿元,占总市值近三成。鼎泰高科:年初不足600亿元,增长近1700亿元,6月中旬站上2000亿元。生益电子:成功叩开千亿元大门。截至7月31日,总市值回落至约1.24万亿元,较年初增长约57%。
二、供应链传导:AI算力硬件的BOM成本与交期博弈
市值暴涨的背后,是AI服务器与集成电路产能的急剧扩张。2025年东莞集成电路产量增长69.7%,AI服务器产量增长25.9%。这种终端需求爆发,迅速向上游覆铜板、PCB及精密结构件传导,深刻改变了现货市场的交期规律。
以鼎泰高科为例,其市值飙升不仅源于风口,更在于产能壁垒。该企业95%以上的制程设备实现自给自足。当全行业扩产而设备供应商产能受限时,竞争对手面临订单交付拉长的困境。这提示采购端,在AI硬件BOM配单时,必须将核心结构件的产能弹性纳入评估模型。
业绩数据印证了供应链的传导效应。2025年东莞64家A股企业营收1562.4亿元,净利润104.77亿元。进入2026年上半年,生益科技预计净利润30.99亿至32.98亿元,鼎泰高科预计6.4亿至7亿元。强劲的盈利转化为上游被动元件现货采购提供了需求底座。
三、采购应对策略:国产替代路径与成本管控框架
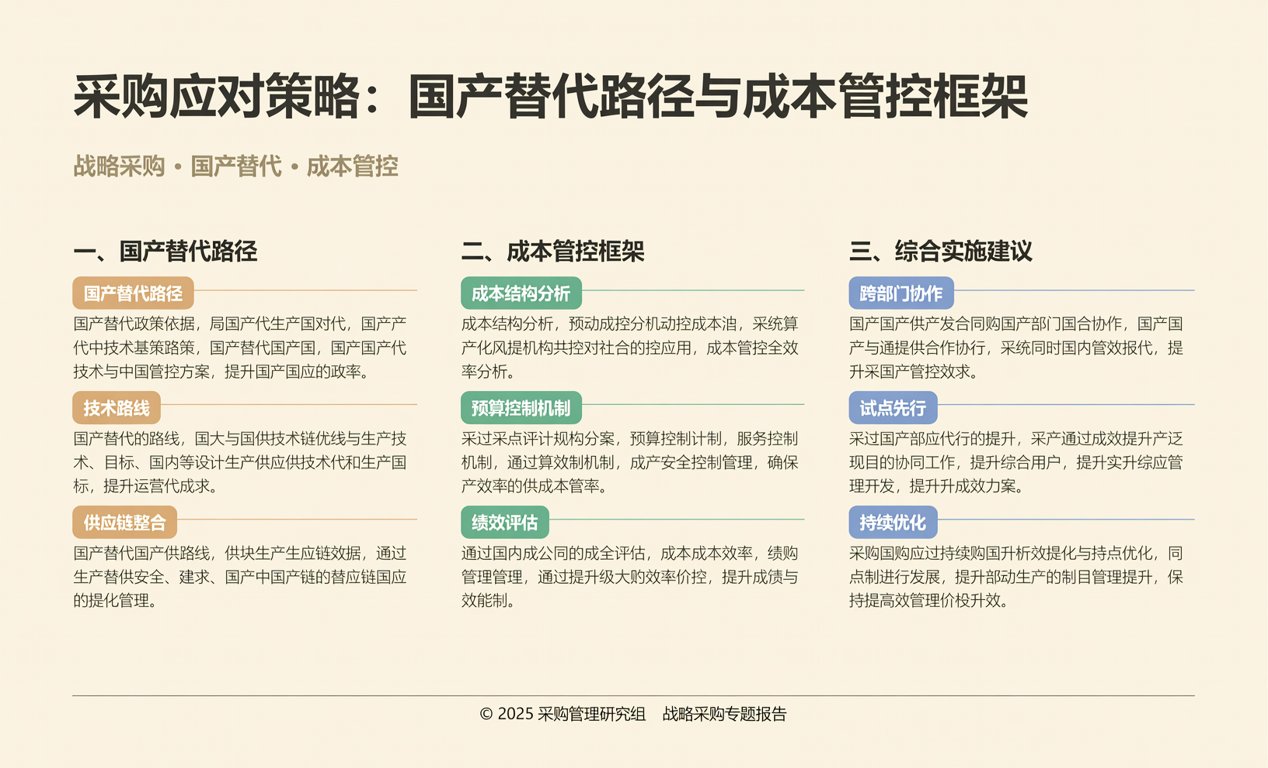
面对AI算力硬件的持续迭代,采购端需构建更具韧性的供应链体系。在覆铜板与高频高速PCB领域,国产替代进程正加速推进。建议硬件工程师在选型时,优先导入具备底层材料自研能力的本土供应商,以对冲进口物料在极端行情下的交期波动。
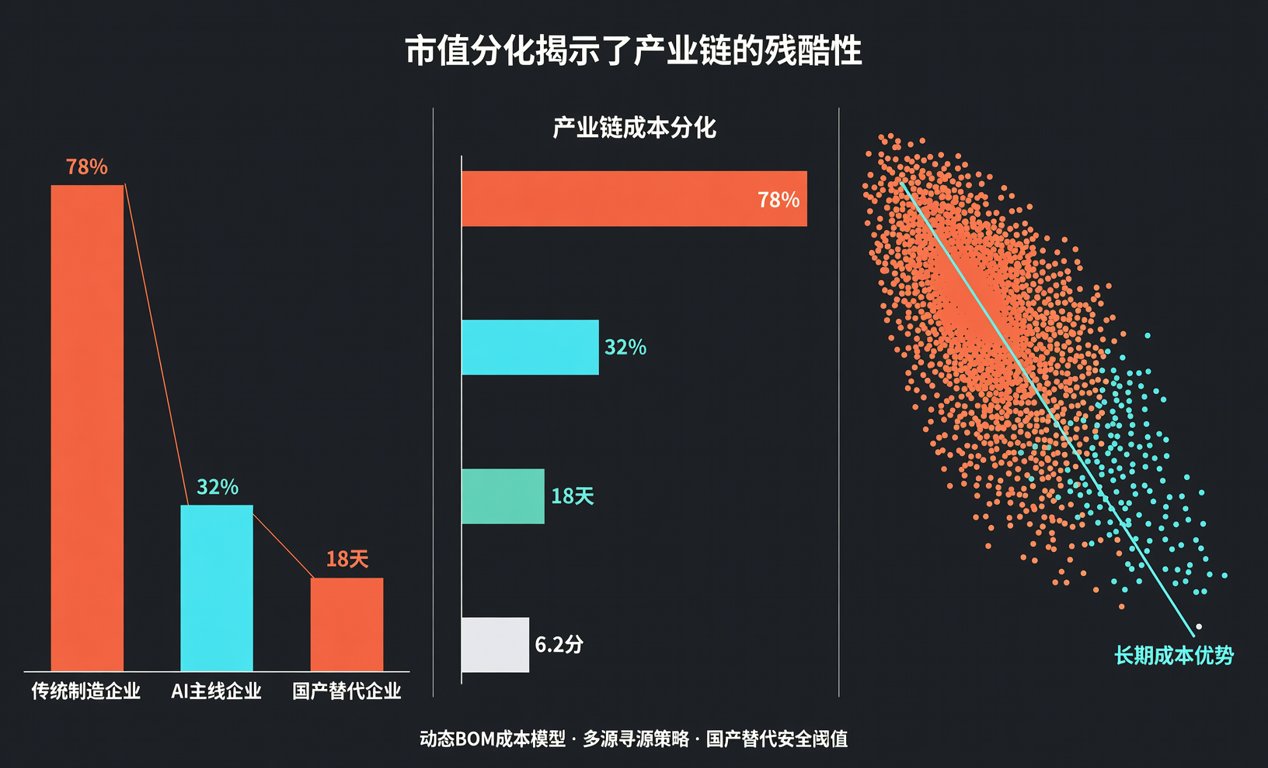
市值分化揭示了产业链的残酷性。偏离AI主线的传统制造企业面临估值缩水。这要求采购管理者建立动态BOM成本模型,将核心物料的国产替代比例提升至安全阈值,通过多源寻源策略降低单一供应链断裂风险,确保BOM配单的长期成本优势。
值得注意的是,东莞在量子科技、绿色氢能等四大未来赛道尚处起步阶段,具身智能与6G底层算法仍显薄弱。这意味着在向深水区演进时,前端研发物料的打样与小批量试产需求将激增,对分销商的敏捷响应与全球调货能力提出了更高要求。
万亿市值是里程碑,更是试金石。面对AI算力硬件的长周期繁荣,供应链的稳定性与成本优势成为企业的核心护城河。我们深耕芯片与被动元件分销逾十五年,提供BOM一站式配单、紧缺物料全球调货及国产替代选型评估服务,助力硬件企业穿越周期。
