 0

7月电子终端价格普涨,存储芯片成本传导BOM解析
2026-09-18 18:02:23
国家统计局8月9日公布7月物价指数。CPI环比下降0.1%,同比上涨0.5%。核心CPI环比上涨0.3%。PPI环比下降0.7%,同比上涨3.5%。终端电子产品价格呈现显著上行态势,引发供应链高度关注。
7月宏观物价核心数据速览: CPI指标:环比-0.1%,同比0.5%。核心CPI环比0.3%。 PPI指标:环比-0.7%,同比3.5%,涨幅回落0.6个百分点。 制造业指标:计算机通信和其他电子设备制造业同比上涨4.4%。
一 7月终端物价数据透视与成本拆解
细分数据显示,服务价格环比上涨0.4%。猪肉价格环比上涨4.1%,创年内最大环比涨幅。电子产品方面,平板电脑价格环比上涨11.3%,计算机环比上涨5.5%,移动电话机环比上涨1.0%。
终端电子产品价格涨幅矩阵如下: 产品类别 环比涨幅 同比涨幅 平板电脑 11.3% 17.4% 计算机 5.5% 17.2% 移动电话机 1.0% 8.5% 上述三类合计影响CPI同比上涨约0.14%。
二 AI算力基建驱动存储芯片交期与价格波动
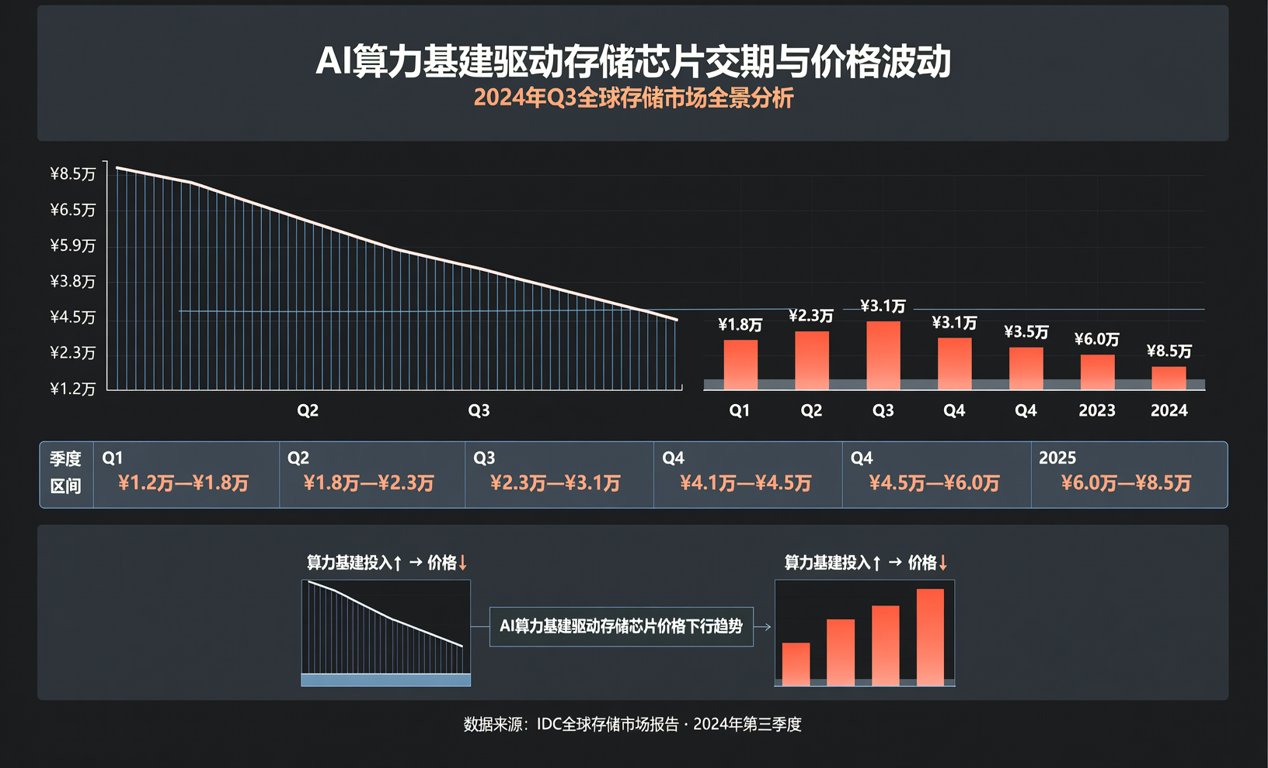
电子产品涨价核心在于成本推动。全球AI产业投资热潮持续拉动存储芯片等核心零部件价格大幅冲高。数据中心等AI基础设施建设短期较快推进,推高了上游元器件现货溢价。
在存储芯片现货市场,国际大厂产能向高带宽内存倾斜,导致常规DDR4与LPDDR5交期延长。国内采购端正加速验证国产存储替代方案。目前部分国产主控与闪存颗粒已通过消费电子级认证,正逐步向车规级渗透,为BOM降本提供新路径。
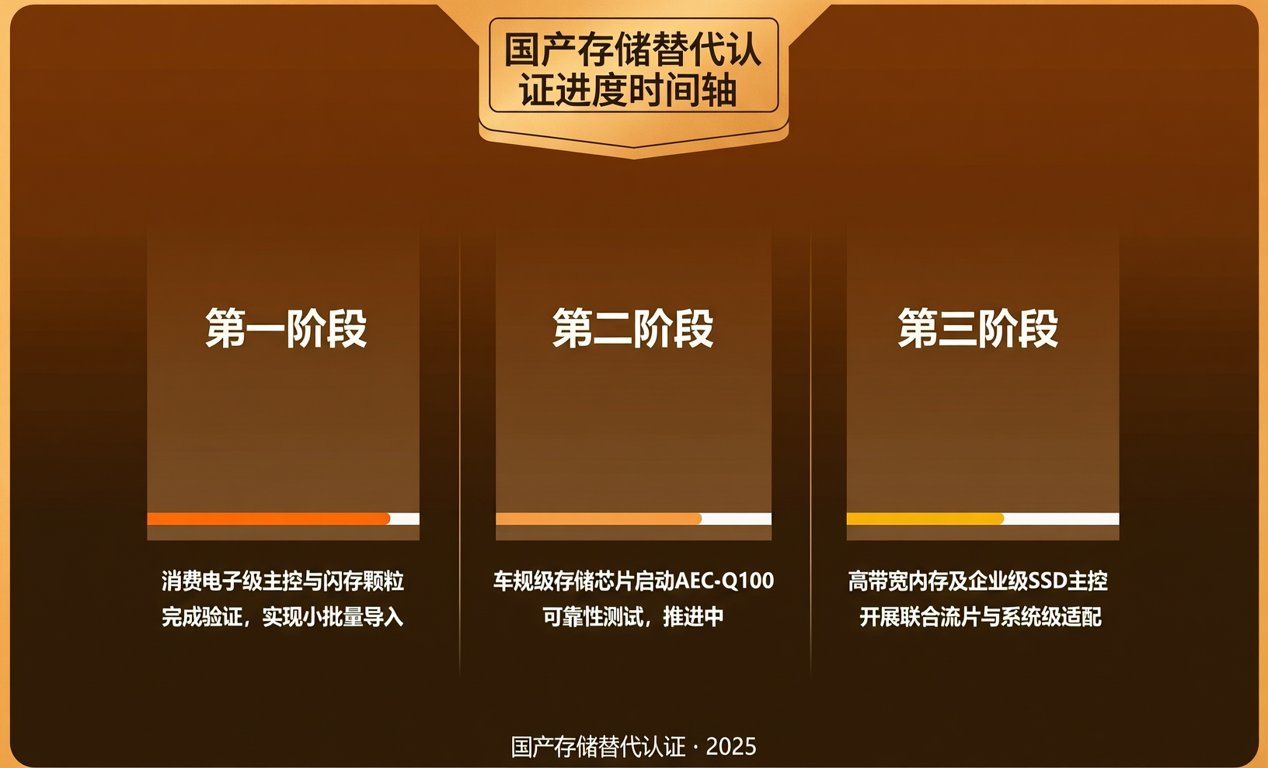
国产存储替代认证进度时间轴: 第一阶段:消费电子级主控与闪存颗粒完成验证,实现小批量导入。 第二阶段:车规级存储芯片启动AEC-Q100可靠性测试,推进中。 第三阶段:高带宽内存及企业级SSD主控开展联合流片与系统级适配。
三 BOM配单成本管控与供应链应对策略
面对成本传导,硬件采购需重构BOM管理逻辑。当前供强需弱格局下,电子产品涨价外溢影响整体可控。智能家庭消费设备价格环比上涨3.4%,智能无人飞行器制造上涨2.5%。采购端需建立动态成本模型,锁定核心物料安全库存。
供应链应对策略清单: 1. 建立动态BOM成本监控模型,按周追踪存储芯片现货指数。 2. 拓展国产替代料号库,完成Pin-to-Pin替代验证。 3. 锁定核心物料安全库存,将交期预警线提前至八周。 4. 深化多渠道现货寻源,平抑单一渠道价格波动风险。
从分销层级看,原厂交期波动促使贸易商发挥蓄水池作用。针对紧缺调货需求,供应链企业需深化与二级分销商的协同。通过多渠道现货寻源与替代料号交叉验证,可有效平抑存储芯片价格波动对整机BOM总成本的冲击,保障产线连续交付。
展望未来,AI基建对底层元器件的拉动效应将长期存在。采购团队应密切关注全球AI估值调整对上游资本开支的滞后影响。作为深耕半导体供应链十五年的专业团队,我们提供精准的BOM配单、紧缺物料全球调货及国产替代选型支持,助力企业稳健穿越周期。
