 0

华尔街重仓中国硬科技与存储周期产生什么影响?
2026-09-10 16:43:22
【导语】 近期全球半导体供应链呈现资本与政策的显著背离。尽管海外政界拟限制数据中心组件进口,华尔街资金却逆势加仓中国硬科技。作为深耕元器件分销十五年的从业者,笔者认为,AI算力基建狂飙正重塑BOM采购逻辑,结构性缺货与国产替代加速并存。
【一、资本逆势加仓:中国光通信与存储的全球占位】 海外机构正通过专属ETF锁定中国核心供应链。Roundhill推出的光通信ETF初始规模仅100万美元,首日成交达7200万美元。其持仓中,新易盛、中际旭创等五家中国企业合计权重达46.8%。
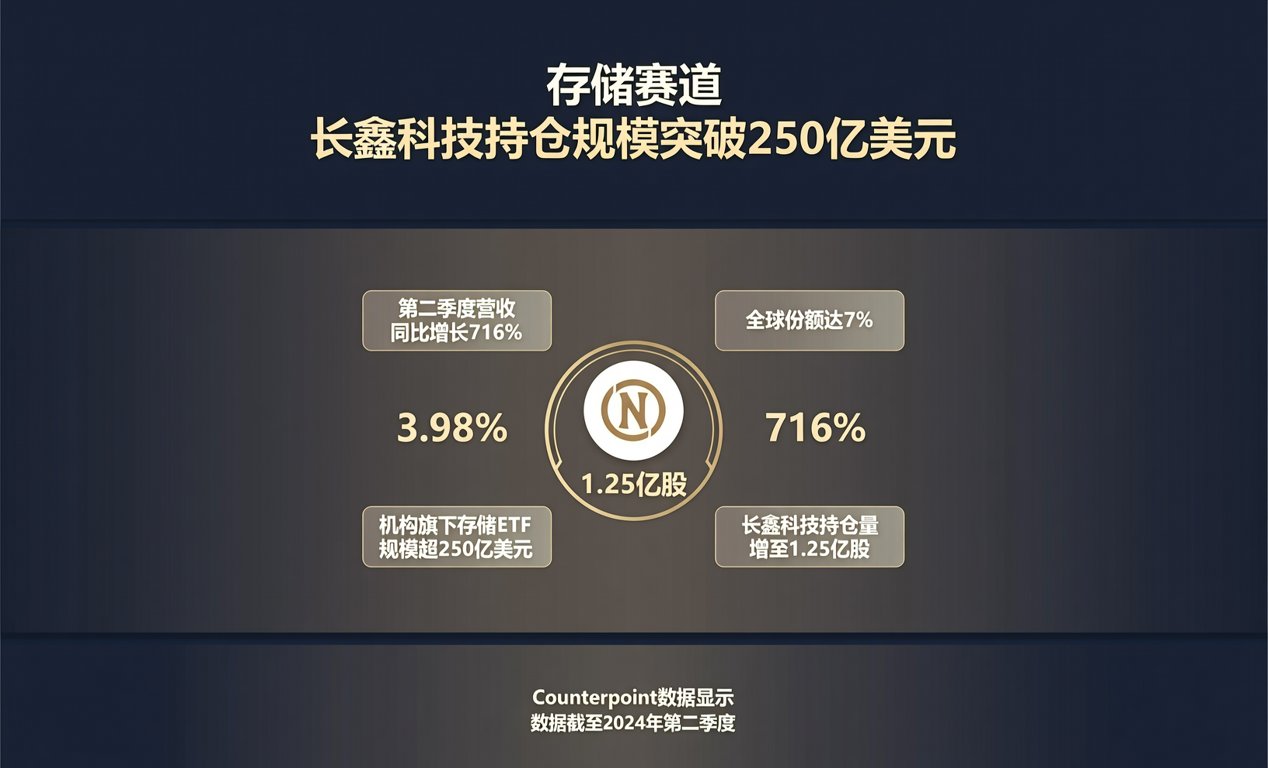
在存储赛道,该机构旗下存储ETF规模已超250亿美元。长鑫科技持仓从6500万股增至1.25亿股,占比3.98%。Counterpoint数据显示,第二季度长鑫科技营收同比增长716%,全球份额达7%。
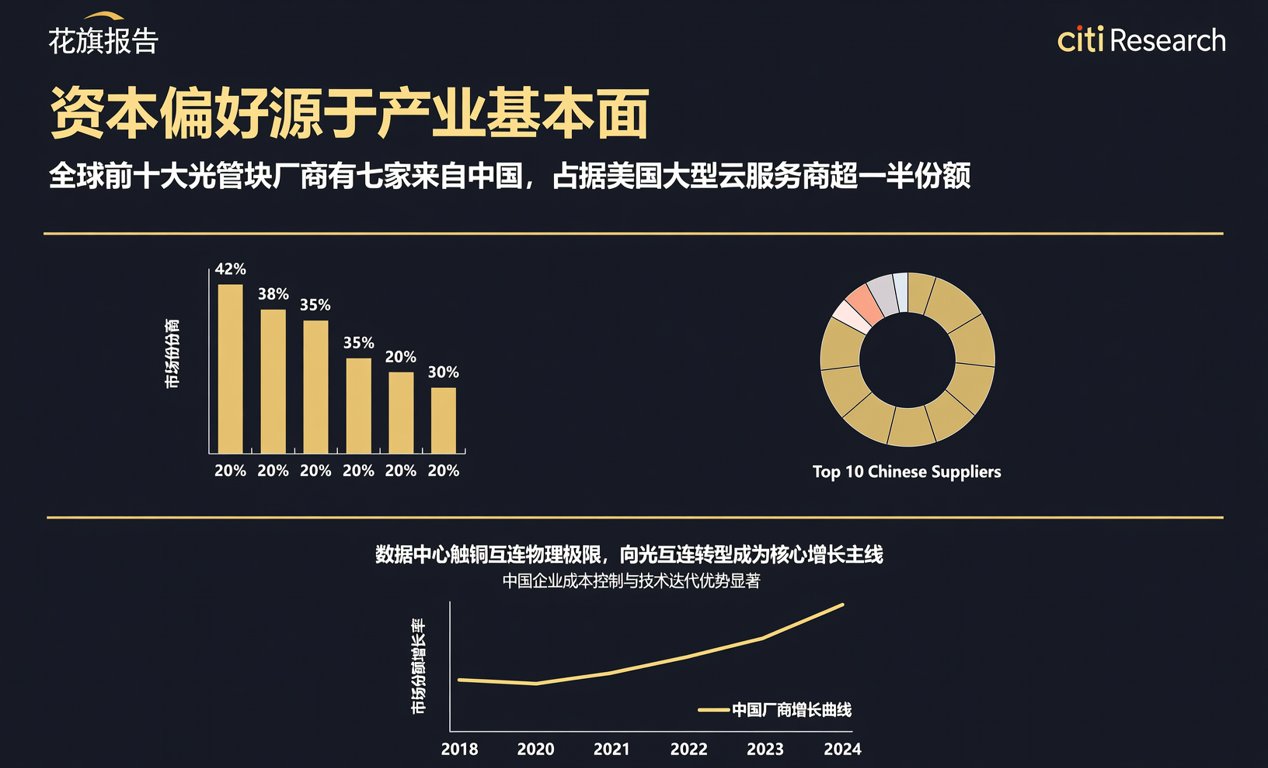
这种资本偏好源于产业基本面。花旗报告指出,全球前十大光模块厂商有七家来自中国,占据美国大型云服务商超一半份额。数据中心触及铜互连物理极限,向光互连转型成为核心增长主线,中国企业在成本控制与技术迭代上优势显著。
【二、AI算力基建狂飙:马斯克建厂与存储供需错配】 AI基础设施的产能扩张正进入白热化。SpaceX与特斯拉宣布首期投资168亿美元建设Terafab芯片厂,目标年产1000吉瓦算力。SpaceX第二季度营收78.1亿美元,其中AI业务占比约33%。
然而,存储超级周期在资本市场已现裂痕。闪迪与西部数据财报超预期,股价却逆势下挫。以下是核心存储厂商近期市场表现对比矩阵: 【闪迪】:两日累计跌幅10.48%,市值蒸发205亿美元。 【西部数据】:两日累计跌幅16.84%,市值蒸发291.5亿美元。 投资者担忧价格增速放缓,TrendForce预测第三季度DRAM合约价环比涨幅降至13%至18%。
尽管现货端价格斜率放缓,但长协锁单趋势明显。闪迪已签署总价值939亿美元的长期协议,锁定未来数年产能。西部数据方面,机械硬盘供应已售罄至2028年,客户需求预测延伸至2031年。SK海力士亦宣布投资约383亿美元扩充产能。
【三、供应链传导与BOM采购应对策略】 面对宏观波动与产能重构,硬件工程师与采购人员需建立动态BOM管理机制。基于十五年供应链审计经验,笔者梳理以下采购应对矩阵:
光通信模块:中际旭创、新易盛等头部企业产能满载。建议采购端提前六至十二个月滚动预测,锁定核心光器件交期。对于天孚通信等上游元器件,需关注硅光技术迭代带来的物料替换风险。
存储芯片:长鑫科技DRAM市占率攀升,国产替代已从边缘走向核心。在消费级与部分工控级BOM中,可加速导入长鑫、兆易创新等国产型号。企业级HDD需接受长协溢价,确保底层数据持久化存储的连续性。
半导体设备与材料:北方华创、中微公司等占据VanEck中国半导体ETF重要权重。上游设备交期直接制约晶圆厂扩产节奏,被动元件及硅片采购需建立安全库存,防范地缘摩擦导致的断供风险。
【结语】 全球AI产业链正向物理基础设施深度扩散,中国硬科技已在光通信与存储领域构筑核心壁垒。面对交期波动,我们依托全球分销网络,提供现货供应、BOM配单与紧缺调货服务,助力企业保障产线连续交付。
