 0

AI服务器PCB需求激增,电子元器件供应链迎结构性机遇
2026-09-10 17:44:52
八月七日立秋之际,资本市场迎来显著反弹。沪指上涨1.02%,深成指上涨1.42%,创业板指上涨1.35%。全市场超2800只个股收红,沪深两市成交额达2.66万亿元,较前一交易日放量1356亿元。
资金面呈现明显的科技股聚集效应。万得全A指数本周录得4连涨,累计涨幅5.37%。在热门主题中,电子元器件、半导体及通信设备方向连续4天获主力净流入。其中,电子元器件板块本周净流入额接近千亿元,成为支撑指数上行的核心动能。
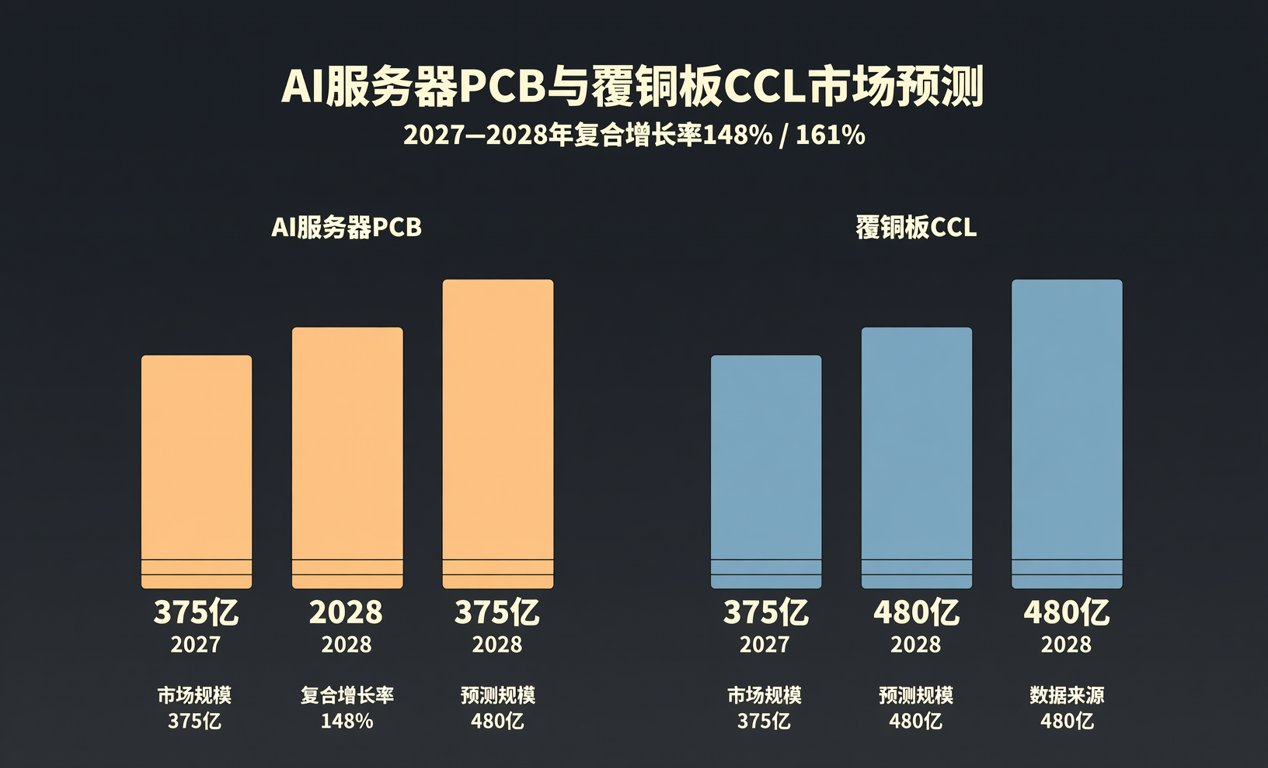
一、AI服务器核心物料市场预测解析。高盛最新研报大幅上调AI服务器关键基材市场预测,为供应链提供了明确的中长期增量指引。以下为AI服务器PCB与CCL市场规模预测的结构化数据矩阵:
指标一:AI服务器PCB。2027年预测规模375亿美元,2028年预测规模840亿美元,复合年增长率148%。指标二:覆铜板CCL。2027年预测规模221亿美元,2028年预测规模480亿美元,复合年增长率161%。
数据表明,2027年PCB市场规模较此前预测上调38%,CCL上调18%。这种高复合增长率意味着上游原材料产能将面临持续考验,交期波动概率显著增加,采购端需提前布局。
二、电子元器件供应链传导与交期洞察。资本市场的资金流向往往领先于现货市场的库存周期。电子元器件板块接近千亿级别的净流入,反映了产业界对AI硬件算力基础设施的长期看好。AI硬件方向当日15只概念股封板。
从供应链传导路径来看,AI服务器对高层数PCB的需求激增,将直接拉动高频高速覆铜板及高端电子玻纤布的消耗。对于硬件工程师与采购人员而言,需重点关注高频材料如PTFE及碳氢化合物树脂的现货交期。
目前,部分高端CCL材料的原厂排产已延伸至明年一季度。现货市场中,常规FR-4材料交期稳定,但涉及AI服务器专用的超低损耗等级材料,渠道调货周期普遍延长15%至20%,采购端需提前建立安全库存。
三、BOM采购成本管控与国产替代路径。面对上游材料价格的上行预期,BOM成本管控成为采购核心痛点。在国产替代路径方面,国内头部覆铜板厂商在高频高速领域的认证进度正在加速。部分国产M4等级材料已通过验证。
在被动元件领域,随着AI服务器功耗提升,对耐高温、高容值MLCC的需求呈指数级增长。国产被动元件厂商在车规级积累的技术正加速向服务器领域迁移。采购人员可评估引入二供的国产替代方案,以对冲断供风险。
此外,半导体供应链中的先进封装基板需求同样旺盛。国内封装基板厂商在FC-BGA领域的产能扩充,为本土芯片设计企业提供了更具弹性的供应链保障,有效降低了整体BOM的综合采购成本,提升了产品竞争力。
四、市场博弈风险与供应链应对策略。尽管科技板块表现强势,但市场分歧依然存在。盘中部分核心光模块标的出现尾盘跳水,资金向创新药等非科技方向分流。数据显示,上半年中国创新药出海总金额约997亿美元。
同时,跨国药企外部资本开支已达2003亿美元。这种跨行业的资金博弈提示我们,电子元器件供应链的复苏并非线性。采购端需保持敏捷,建立动态库存模型。在现货采购中,应充分利用多渠道比价与全球调货网络。
展望未来,AI算力基础设施的扩张将重塑电子元器件分销格局。作为深耕行业十五年的供应链服务商,我们依托全球现货调货网络与专业BOM配单能力,致力于为客户提供精准的交期预测与成本优化方案,助力硬件落地。
