 0

奥士康澄清AI合作传闻,PCB原材料涨价致半年利润预降
2026-09-09 10:29:16
近期印制电路板头部企业奥士康股价连续异动,触发异常波动公告。作为深耕元器件供应链十五年的审计师,我看到市场情绪与基本面之间的错位。本文剥离炒作迷雾,从BOM采购与现货交期视角,还原PCB产业链真实的成本与交付现状。
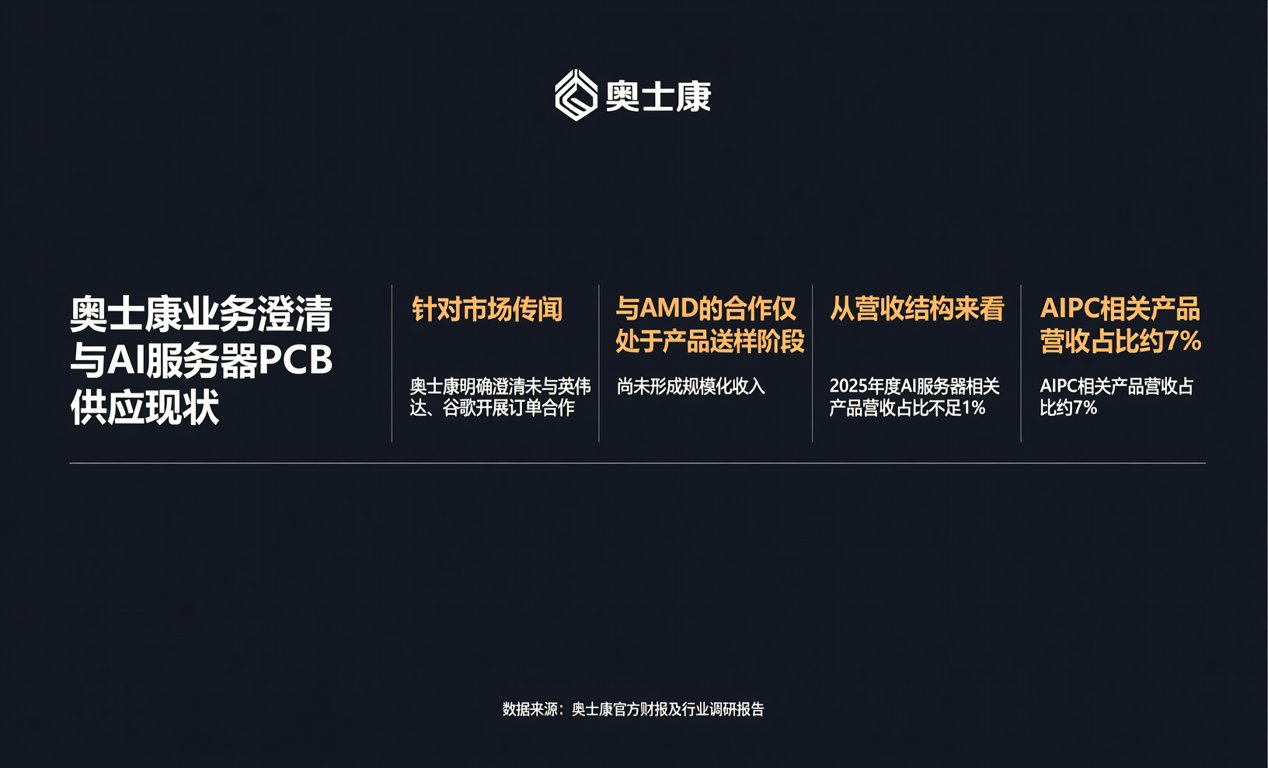
一、奥士康业务澄清与AI服务器PCB供应现状 针对市场传闻,奥士康明确澄清未与英伟达、谷歌开展订单合作。与AMD的合作仅处于产品送样阶段,尚未形成规模化收入。从营收结构来看,2025年度AI服务器相关产品营收占比不足1%,AIPC相关产品营收占比约7%。
这意味着,当前AI服务器高阶HDI板及高多层板的现货供应,并未因该公司的短期股价波动而产生实质性紧缺。采购端无需因概念炒作而恐慌性备货,应回归实际BOM需求进行精准调货。在现货分销层级中,原厂产能分配仍优先保障头部终端客户。
业务合作进度与营收贡献矩阵 合作主体:英伟达,合作状态:未开展订单合作,营收贡献:无 合作主体:谷歌,合作状态:未开展订单合作,营收贡献:无 合作主体:AMD,合作状态:产品送样阶段,营收贡献:未形成规模化收入 AI服务器产品,2025年营收占比:不足1% AIPC产品,2025年营收占比:约7%
二、覆铜板与金盐涨价对PCB采购成本的传导 奥士康预计2026年上半年归母净利润为7800万元至1亿元,同比下降48.94%至60.17%;扣非后净利润为7300万元至9500万元,同比下降48.31%至60.28%;基本每股收益预计为0.25元/股至0.32元/股。
业绩预降的核心驱动力在于上游大宗商品涨价。铜、黄金价格攀升直接推高了覆铜板、铜箔、金盐等核心原材料的采购成本。这种成本压力正沿着供应链逐级传导,终端硬件厂商的BOM总成本面临上调风险。在国产替代进程中,建议硬件工程师提前导入国内高频高速覆铜板替代型号。
原材料成本波动与财务影响清单 大宗商品:铜与黄金,影响物料:覆铜板与铜箔及金盐,趋势:采购成本上升 汇率波动:美元兑人民币汇率,财务影响:产生较大汇兑损失,费用:财务费用同比增加 股权激励:2025年股票期权激励计划,财务影响:确认股份支付费用,利润:对当期利润产生影响 海外产能:泰国生产基地,阶段状态:产能爬坡阶段,影响:固定成本及运营费用阶段性增加
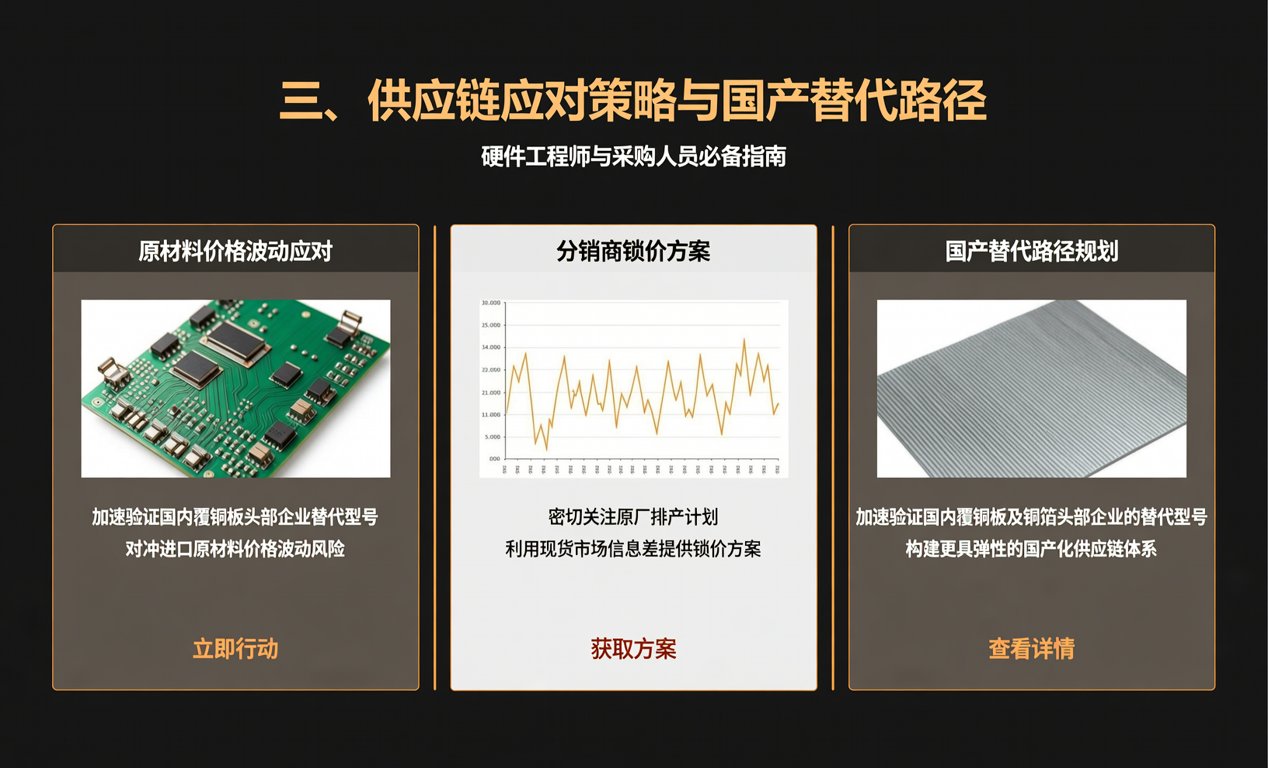
三、供应链应对策略与国产替代路径 面对PCB原材料涨价与交期波动,硬件工程师与采购人员需构建更具弹性的供应链体系。在国产替代路径上,建议加速验证国内覆铜板及铜箔头部企业的替代型号,以对冲进口原材料的价格波动风险。对于分销商而言,需密切关注原厂排产计划,利用现货市场的信息差提供锁价方案。
同时,针对高多层板与HDI板的现货交期,贸易商应建立动态库存预警机制。奥士康泰国基地的产能爬坡,预示着未来海外交付节点的增加,采购端需提前规划长交期物料的提前备货策略,锁定远期价格。
采购成本管控时间轴 阶段一:原材料价格监测,行动:每周跟踪铜与黄金现货指数 阶段二:BOM替代验证,行动:导入国产高频高速覆铜板型号 阶段三:长协价格锁定,行动:与原厂签订季度或半年度锁价协议 阶段四:现货交期预警,行动:建立高多层板安全库存动态模型
财务指标与估值偏离度对比 当前滚动市盈率:75.04倍 行业平均市盈率:61.30倍 偏离状态:高于行业平均估值水平 风险提示:存在市场情绪过热及非理性炒作情形,可能存在快速下跌风险
综合来看,奥士康业绩波动折射出PCB行业在原材料周期与产能出海双重夹击下的真实生态。我们持续提供精准BOM配单与紧缺物料调货服务,依托十五年渠道深耕,助您在波动周期中稳控采购成本,保障量产交付。
