 0

PCB基材涨价潮起与供应链应对策略
2026-09-10 16:31:56
第一部分:PCB板块异动与核心数据透视
2026年8月7日13时08分,创业板指数强势上扬2.31%。PCB产业链成为资金焦点,铜冠铜箔涨幅达20.00%并触及涨停,胜宏科技与国科微分别上涨13.06%和12.98%。创业板ETF华夏报2.37元,上涨2.20%。
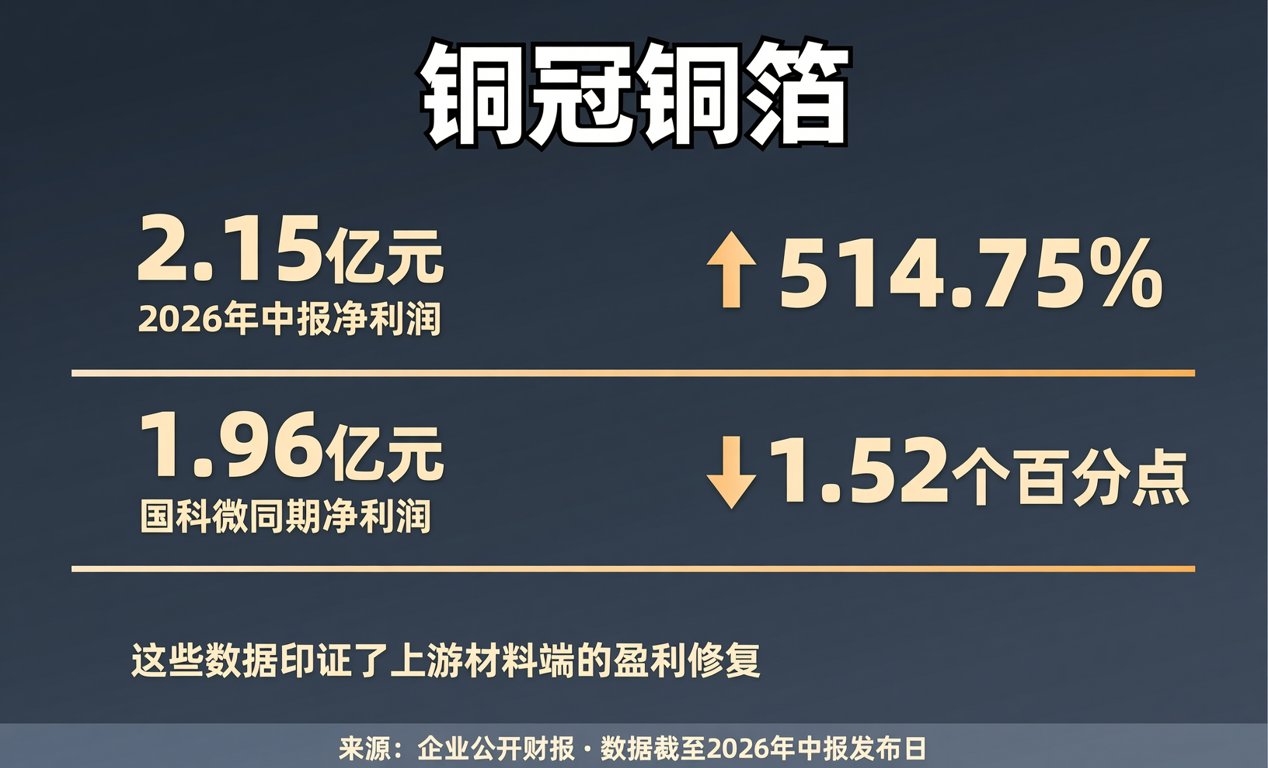
从企业基本面来看,铜冠铜箔2026年中报净利润达2.15亿元,同比大幅上涨514.75%。国科微同期净利润为1.96亿元,但二季度前十大机构持股比例下降1.52个百分点。这些数据印证了上游材料端的盈利修复。
第二部分:AI服务器驱动与基材供需矩阵
高盛近期大幅上调行业预测,指出2028年AI服务器PCB市场规模将达840亿美元,CCL市场规模将达480亿美元。这一增量预期直接重塑了供应链的产能规划与备货逻辑。
在基材端,银河证券调研显示7月电子纱与电子布价格继续强劲提涨。我们可以构建如下供需状态矩阵来评估当前市场:供应端状态为企业普遍零库存,产能未见明显释放;需求端状态为下游CCL厂订单饱满;价格趋势为短期紧俏,涨价有望延续。
相较之下,粗纱市场因风电订单不及预期而价格偏弱。这种结构性分化要求采购人员在BOM配单时,必须对电子布等关键基材实施差异化锁价策略,以规避现货市场的交期延误风险。
第三部分:供应链传导与国产替代路径
电子布作为PCB的核心基材,其景气度上行直接支撑消费电子上游材料链。对于硬件工程师与采购而言,这意味着底层材料的成本传导将在未来两个季度逐步显现,需提前调整预算。
在国产替代路径方面,建议关注以下物料替代矩阵:高频高速CCL需加速验证国内头部覆铜板厂商的Low Dk/Df产品线;电子级玻纤布需推进超细纱在高端HDI板中的国产化导入;特种树脂需锁定国内PPO树脂的量产进度。
通过建立替代物料认证进度跟踪表,企业可有效对冲单一供应链风险。这不仅能优化整体采购成本,还能在现货交期波动时,确保核心元器件的稳定供应。
第四部分:资产配置策略与现货服务赋能
面对市场轮动加快,供应链企业可通过哑铃策略平衡风险。一端配置高成长资产,如聚焦通信与电子的创业板ETF华夏,其管理费0.15%、托管费0.05%,具备高弹性优势。
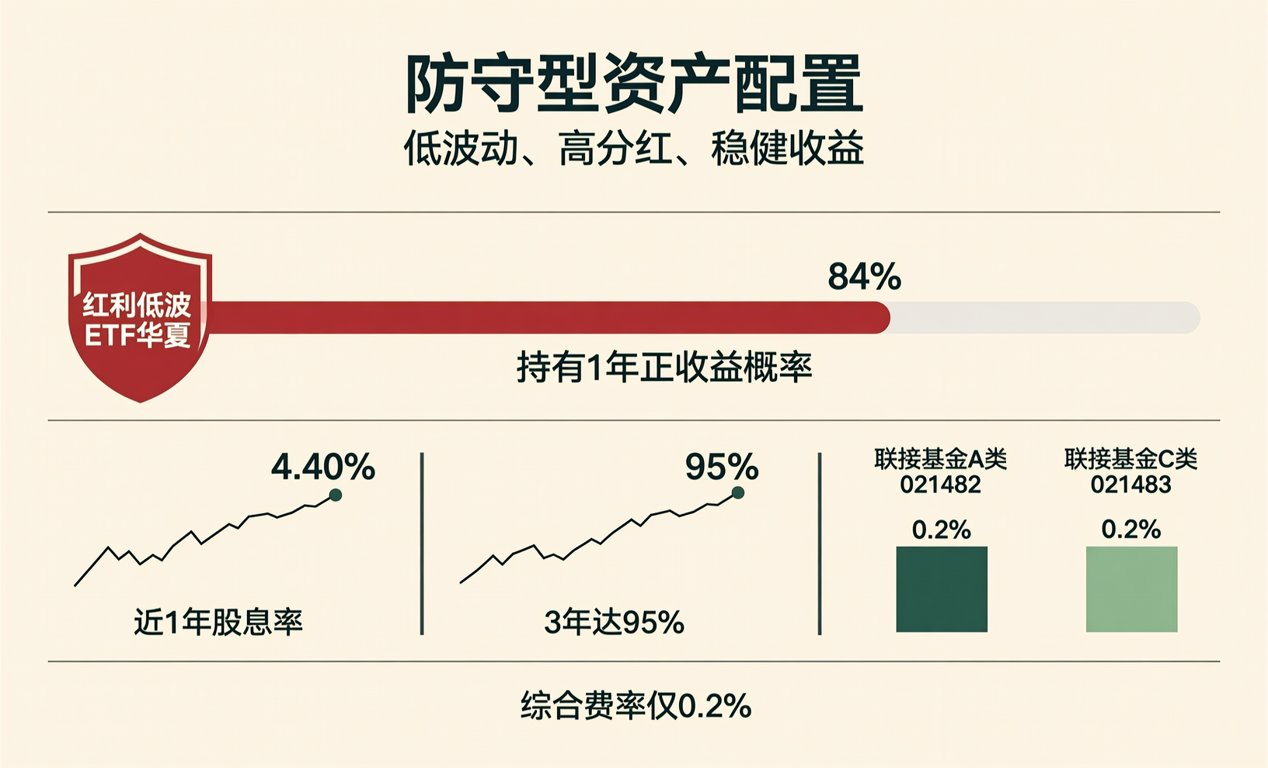
另一端配置防守型资产,如红利低波ETF华夏。该基金近1年股息率4.40%,持有1年正收益概率84%,3年达95%,综合费率仅0.2%,联接基金A类021482、C类021483,适合作为底仓配置。
在产业落地层面,面对电子布等基材的紧缺行情,现货贸易商的价值愈发凸显。我们依托深耕行业十五年的渠道网络,提供精准的BOM配单与紧缺调货服务。通过动态监控分销层级,助力制造企业平抑成本,保障产线运转。
