 0

AI服务器PCB价值重构与供应链传导解析
2026-09-09 10:04:44
八月七日电子板块主力资金净流入超308亿元。电子ETF华宝(515260)场内涨幅最高上探3.94%,收涨3.36%。PCB龙头占据涨幅前十中的7席。生益科技与景旺电子涨停,胜宏科技涨超12%。兆易创新涨超8%。这些数据反映了资金对硬件基础设施的重新定价。
一、AI硬件价值锚点迁移与PCB市场测算
高盛在8月6日发布的研报中,大幅上调了相关市场规模预测。AI产业链价值重心正从算力芯片向互联基础设施迁移。当单台机架PCB价值量达到数十万美元时,其已成为决定集群性能的关键硬件。
【AI服务器PCB市场规模预测矩阵】 时间节点:2027年 预测规模:375亿美元 调整幅度:较此前预测上调38% 远期节点:2028年 远期规模:进一步增至840亿美元
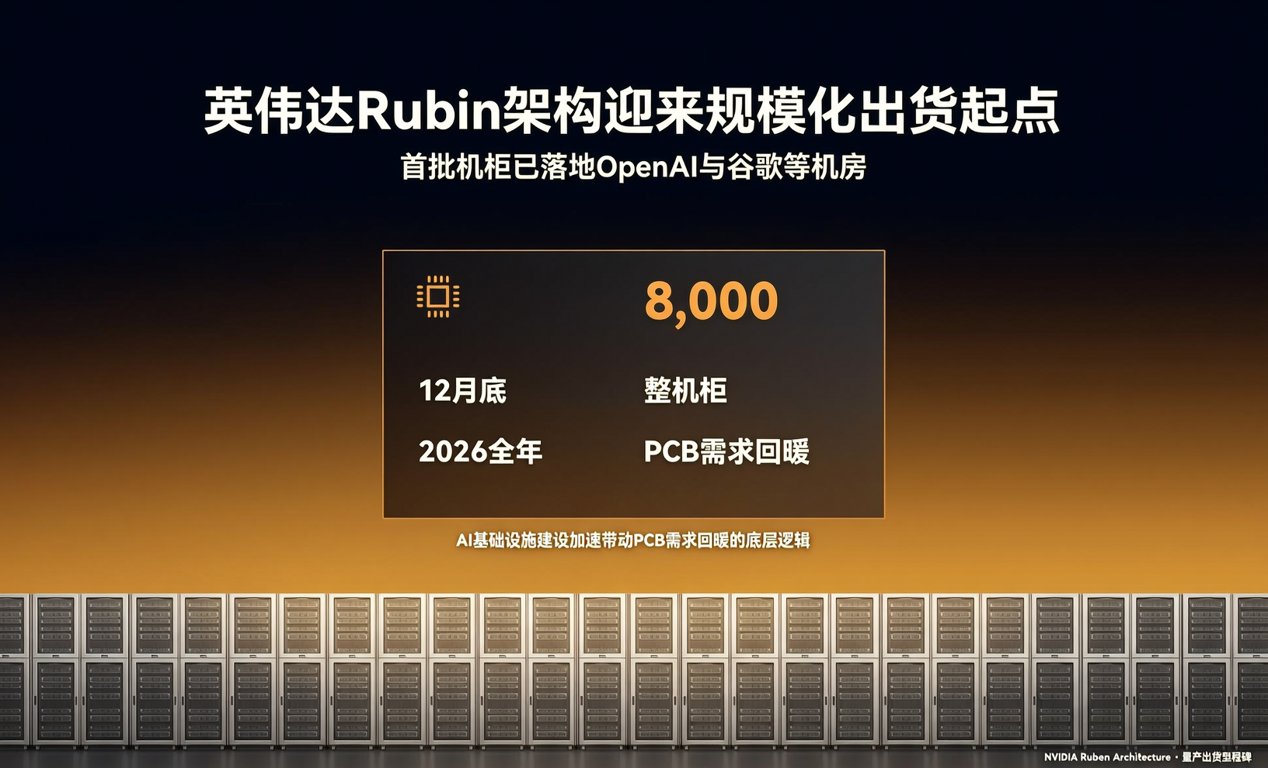
英伟达Rubin架构迎来规模化出货起点。首批机柜已落地OpenAI与谷歌等机房。预估到12月底,2026年全年出货会到8000个整机柜。这直接反映了AI基础设施建设加速带动PCB需求回暖的底层逻辑。
二、供应链传导机制与交期动态评估
中信建投指出,全球PCB行业正迎来新一轮上行周期。随着正交背板需求增加与CoWoS工艺升级,PCB价值量稳步提升。云厂商自研芯片对材料要求更高,价值量更具弹性。
【供应链传导层级与交期影响清单】 第一层级:AI服务器整机柜组装。交期受限于高端PCB产能,目前呈拉长趋势。 第二层级:高阶HDI与高多层板制造。正交背板需求增加,导致设备耗材新空间打开。 第三层级:上游覆铜板与铜箔材料。供需缺口显现,现货市场调货周期波动加剧。
在存储芯片领域,国金证券预计存储上行周期有望延续至2027年。核心在于供给紧缺持续。大模型训练催生海量需求,而晶圆厂新产能释放约需两年周期。原厂扩产节奏难以匹配需求爆发,供需缺口支撑价格与规模再上新台阶。
三、BOM配单优化与国产替代路径规划
面对海外产能紧缺与交期延长,国内硬件工程师与采购人员需重新审视BOM配单策略。在PCB领域,国产替代已从低端消费级向高端AI服务器级渗透。
【PCB与存储芯片国产替代进度对比表】 物料类别:高多层AI服务器PCB 海外标杆:深南电路、沪电股份 国产替代:生益电子、胜宏科技 认证进度:部分型号已通过头部云厂商验证
物料类别:企业级SSD与DRAM 海外标杆:三星、美光 国产替代:江波龙、佰维存储、兆易创新 认证进度:大模型推理场景批量导入,现货交期稳定
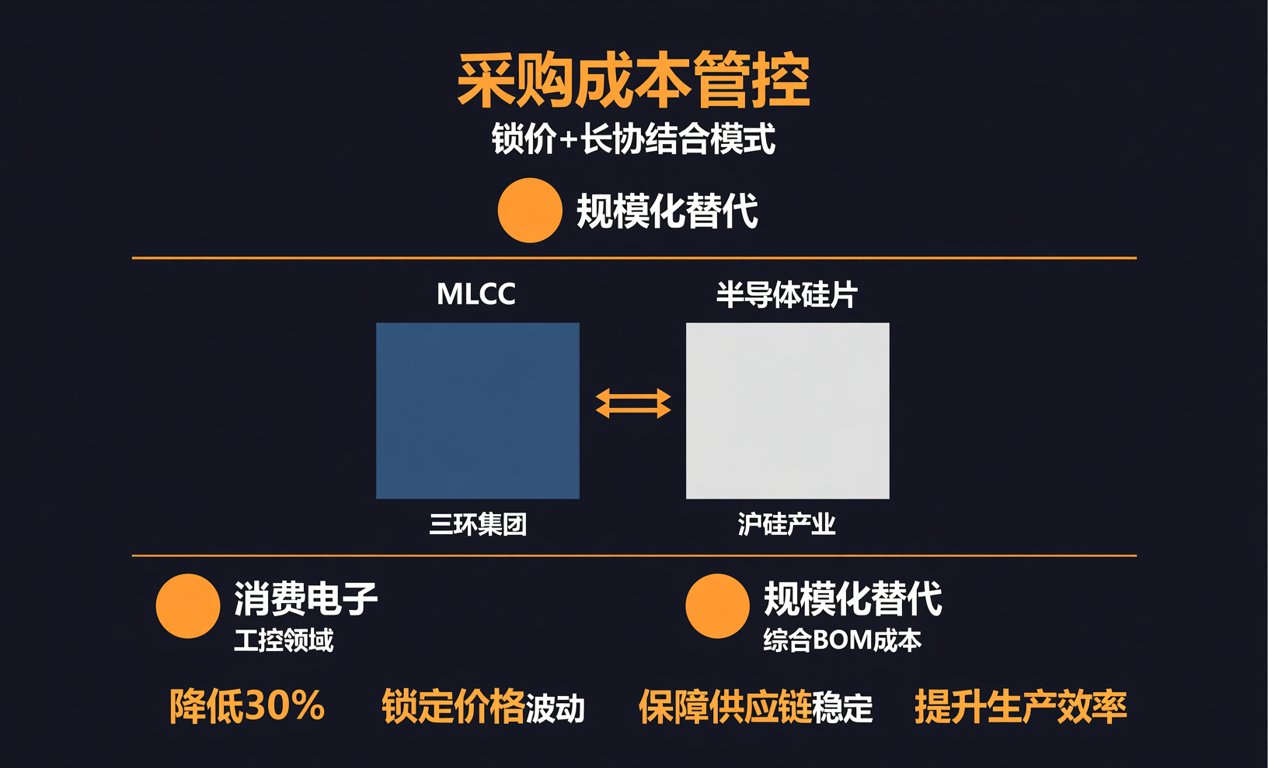
采购成本管控方面,建议采取锁价与长协结合的模式。针对MLCC与半导体硅片等被动元件,三环集团与沪硅产业的产品在消费电子与部分工控领域已实现规模化替代,可有效降低综合BOM成本。
在被动元件领域,MLCC的微型化与高容化趋势对材料提出了极高要求。三环集团等国内龙头在材料配方与烧结工艺上持续突破,逐步缩小与海外巨头的技术差距。这不仅提升了国产元器件的市场份额,也为整机厂提供了更具弹性的供应链选择。
半导体设备与先进封装同样是电子产业链的核心环节。盛美上海在清洗设备领域的国产替代率持续提升,长电科技则在先进封装产能上加速布局。这些底层制造能力的增强,为整个电子行业的自主可控奠定了坚实基础。
四、行业周期展望与现货供应链服务
涨价、AI与自主可控三大逻辑或贯穿电子板块全年。电子ETF华宝及其联接基金(A类:012550、C类:012551)被动跟踪电子50指数,囊括东山精密、长电科技、京东方A等核心资产。该指数基日为2008.12.31,发布于2009.7.22。
对于现货贸易商而言,把握AI服务器PCB与存储芯片的结构性缺货窗口至关重要。我们依托十五年供应链深耕经验,提供精准的BOM配单与紧缺物料调货服务。通过整合原厂与授权代理渠道,助力制造企业平抑交期波动,保障研发与量产顺利推进。
