 0

存储巨头财报指引分化叠加AI算力需求外溢 半导体供应链迎结构性调仓窗口
2026-09-08 10:36:15
今日A股大盘重返3900点关口,上证指数上涨0.57%,深证成指下跌0.24%,创业板指下跌0.55%。市场成交额2.55万亿元,较昨日缩量1324亿元。在反弹周期中,元器件与半导体板块涨幅居前,供应链端需警惕高位震荡风险。
一、存储巨头财报分化与现货市场传导
闪迪与西部数据最新财报出炉,业绩虽超预期,但下季度指引疲软,直接引发存储板块震荡。以下为两家企业核心财务数据对比矩阵:
企业名称:闪迪 财报周期:2026财年第四季度 实际营收:89.6亿美元 同比增长:372% 市场预期:83.94亿美元 下季指引:103亿-108亿美元 回购计划:140亿美元
企业名称:西部数据 财报周期:2026财年第四季度 实际营收:37.5亿美元 同比增长:44% 市场预期:36.92亿美元 下季指引:40亿-42亿美元 市场预期:40.2亿美元
受毛利率增长接近停滞影响,闪迪与西部数据盘后跌幅均超7%。这一情绪传导至亚太市场,三星电子跌幅超6%,SK海力士跌幅超10%,韩国综合指数下跌4.58%。
对现货贸易商而言,NAND Flash与HDD/SSD的短期交期可能出现波动。采购端需避免盲目追高,建议维持两周左右的滚动安全库存,防范指引不及预期带来的价格回调风险。
二、AI算力需求外溢与半导体材料博弈
AI应用正从技术探索走向规模化商业阶段。DeepSeek计划近期整体上调API服务定价,此举将推动算力需求从训练端向推理端扩散,直接利好算力基础设施及底层存储芯片。
英伟达股价走强进一步刺激AI硬件与半导体方向。对于近一个多月最大跌幅超50%且近期涨幅不大的超跌科技股,抄底资金正加速流入。硬件工程师在选型时,可重点关注具备产能弹性的国产算力周边元器件。
同时,受海外涉华消极措施影响,市场开始炒作反制逻辑。以下为关键半导体材料反制清单与供应链预警:
材料类别:磷化铟与电子特气 应用场景:光通信与化合物半导体 供应风险:中高 替代进度:国内头部企业已实现小批量验证
材料类别:光刻胶与无水氢氟酸 应用场景:晶圆制造前道工艺 供应风险:高 替代进度:部分型号正处于客户端验证阶段
材料类别:小金属与超硬材料 应用场景:半导体靶材与精密加工 供应风险:中 替代进度:国产供应链具备较强韧性
三、BOM采购成本管控与国产替代路径
在原材料端,国际金价重返4300美元/盎司,COMEX铜创下历史新高。刚果金已发布行政指令,彻底禁止铜精矿与钴精矿出口,并推出新税收框架,计税估值系数设定为55%,三个月后正式生效。
铜钴等基础材料价格上行,将直接推升被动元件与连接器的BOM成本。采购人员需提前与原厂锁定长协价格,或通过优化引脚设计与封装材料来对冲成本压力。
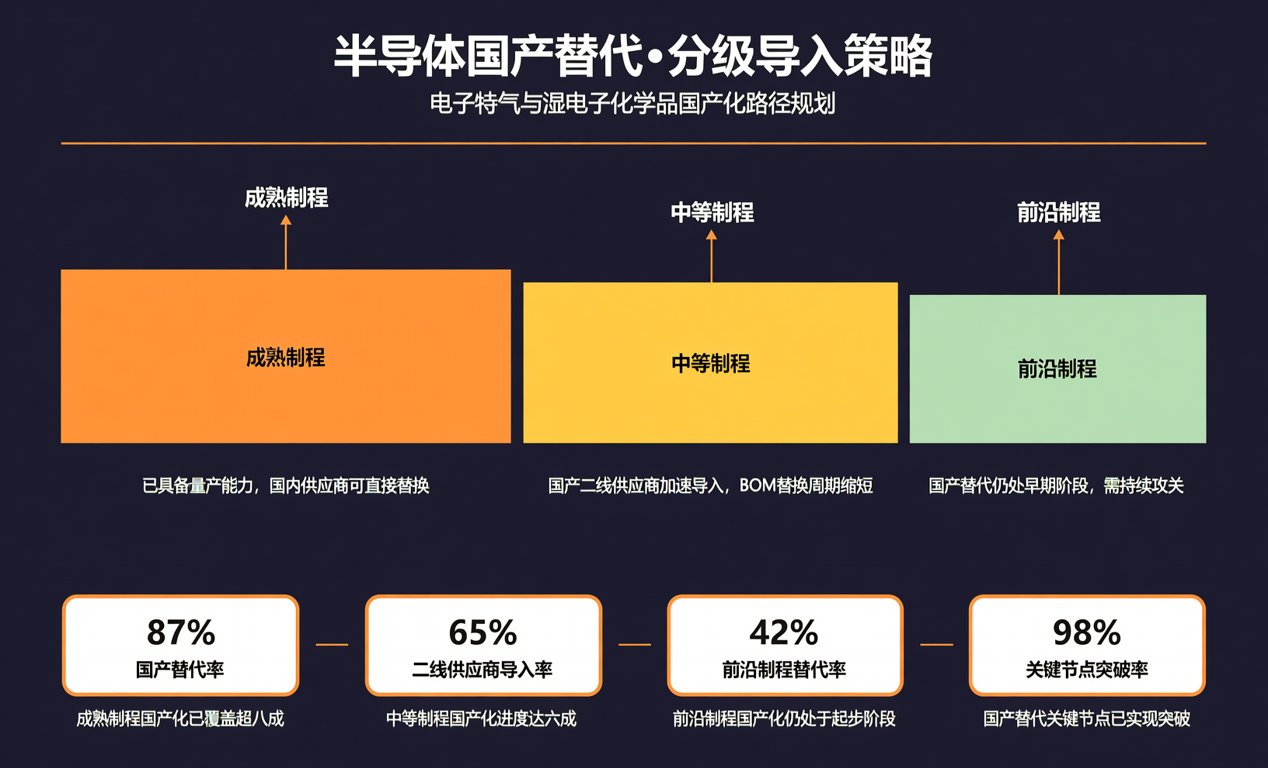
针对半导体材料的国产替代,建议采取分级导入策略。对于成熟制程所需的电子特气与湿电子化学品,可加速引入国内二线供应商进行BOM替换。
对于先进制程依赖的光刻胶与磷化铟,需联合研发部门开展长周期可靠性测试,建立双源供应机制,确保供应链韧性。
总结与展望
当前半导体供应链正处于周期反弹与结构分化的交汇期。存储芯片的指引分化要求我们精细化库存管理,而AI算力外溢与材料博弈则指明了国产替代的深水区。
作为深耕行业十五年的供应链服务商,我们持续监控全球元器件现货交期波动。针对AI硬件、半导体及被动元件的BOM配单需求,我们提供精准的紧缺调货与成本优化方案,助力企业在变局中稳健前行。
