 0

英伟达Rubin架构调整对市场有什么影响?
2026-09-08 17:03:52
【一、英伟达Rubin架构测试动态与HBM供应链传导】
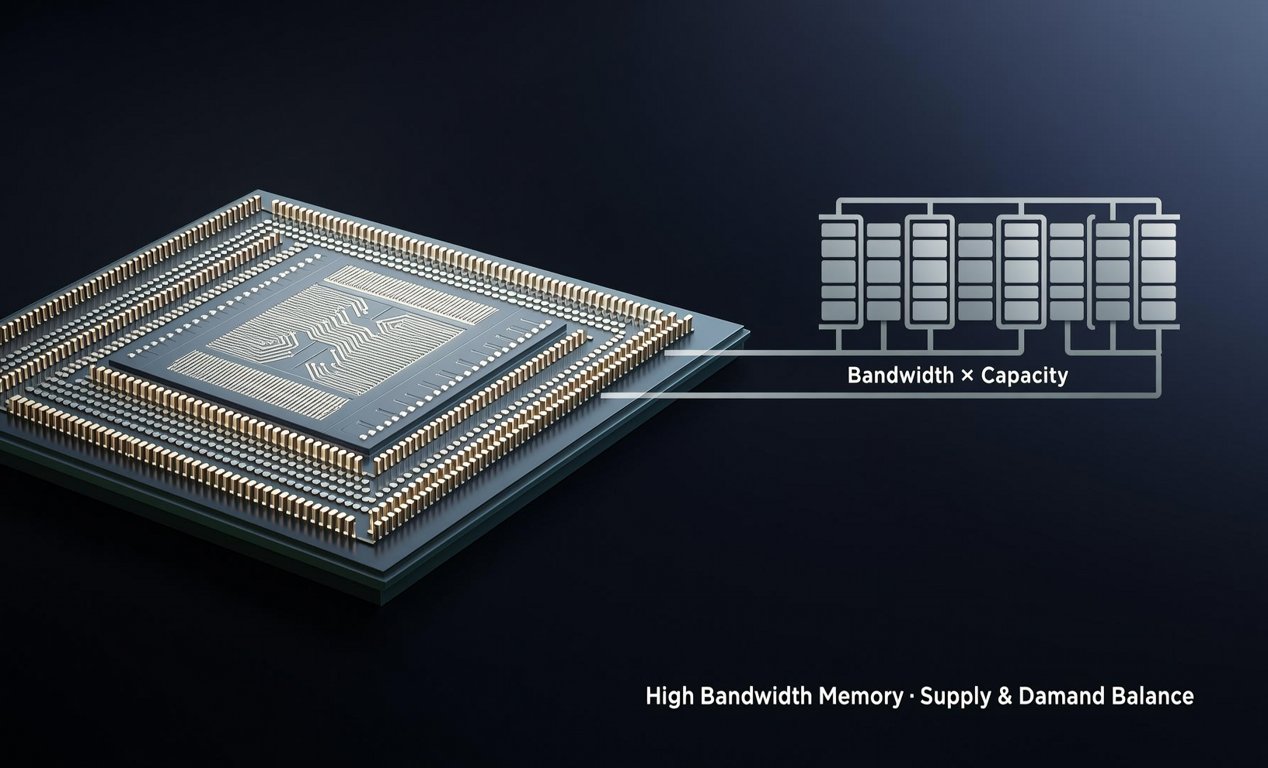
近期算力硬件领域消息频出。英伟达为应对高端高带宽内存芯片短缺,正考虑在下一代图形处理器Rubin Ultra上采用低于原计划的显存配置。
据知情人士透露,过去数周内英伟达已对至少三个版本的Rubin Ultra显卡开展测试。其中部分测试版本的显存规模,低于公司最初公布的规格参数。
这一调整直接反映了当前高带宽内存芯片的供需紧平衡状态。对于硬件工程师而言,这意味着下一代算力平台的底层硬件设计将面临显存带宽与容量的重新权衡。
【二、高盛上调AI PCB市场预测与产业深度解析】
在AI浪潮推动下,印制电路板作为电子设备核心基础载体持续升级。高盛最新报告将2026年和2027年的全球AI PCB TAM分别上调35%和38%。
具体市场规模预测数据如下: 2027年全球AI PCB市场规模预计达380亿美元,此前预估为270亿美元。 2028年该市场规模将进一步飙升至840亿美元。
财信证券指出,英伟达Rubin架构将直接带动PCB需求增长。依靠铜箔走线替代传统导线,PCB实现了各类电子元器件稳定的电路连通。
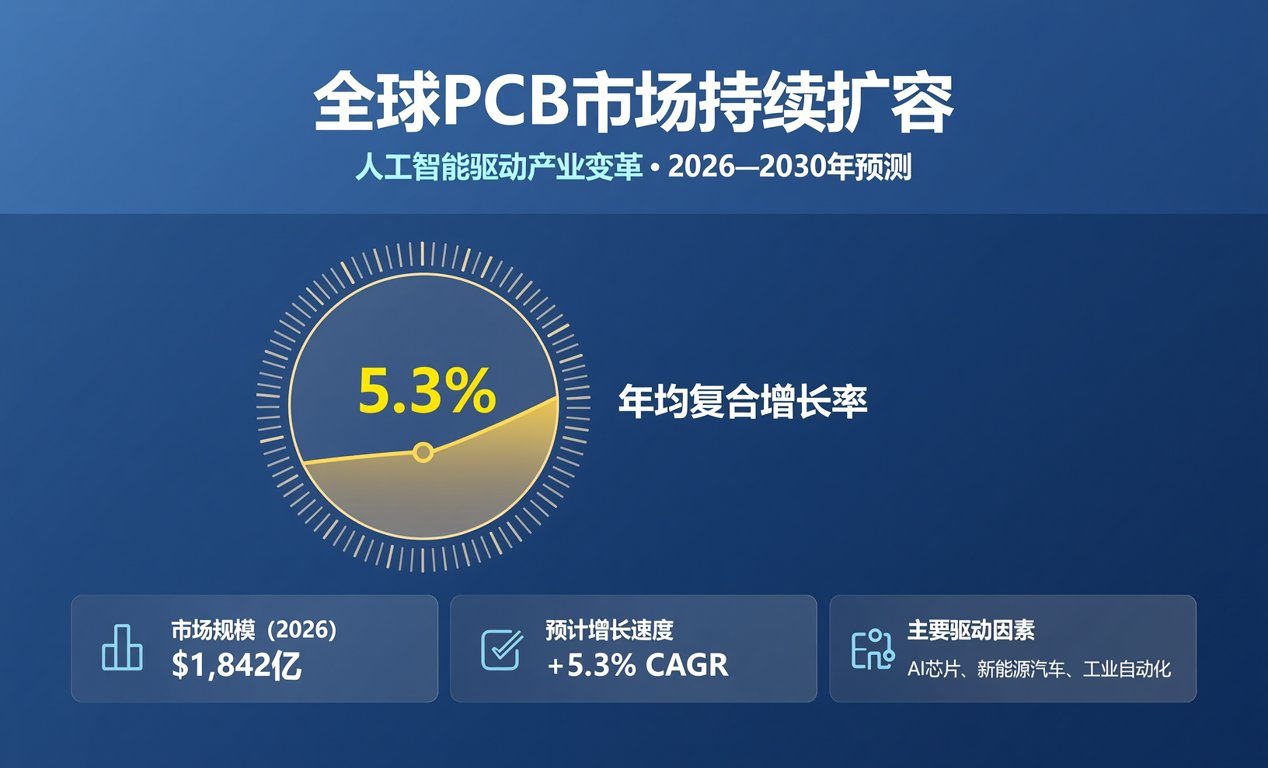
在人工智能相关产业带动下,全球PCB市场持续扩容。数据显示,2026至2030年全球PCB市场年均复合增长率预估约5.3%。
【三、创业板50指数表现与电子元器件现货采购策略】
截至2026年8月7日10:07,创业板50指数上涨0.94%。创业板50ETF鹏华上涨0.92%,最新价报1.65元。
成分股表现活跃,具体涨幅数据如下: 胜宏科技上涨7.60%,光库科技上涨5.00%,金力永磁上涨3.70%,江波龙上涨3.51%,常山药业上涨3.44%。
截至2026年7月31日,创业板50指数前十大权重股合计占比69.95%。包含宁德时代、中际旭创、新易盛、东方财富、阳光电源、三环集团、汇川技术、长川科技、胜宏科技、天孚通信。
创业板50ETF鹏华场外联接基金代码为:A类018482,C类018483,I类023024,为投资者提供多元化配置工具。
对于采购人员,算力硬件活跃意味着相关被动元件与连接器交期可能波动。建议提前锁定核心物料安全库存,关注国产替代认证进度。
从分销渠道层级来看,算力硬件核心元器件的现货市场正经历价格重估。一级代理商的交期普遍延长,贸易商需密切关注二级市场的库存流转率与价格波动。
在国产替代路径上,建议关注已通过相关车规或工业级认证的高多层PCB板材,以及具备高频高速特性的国产覆铜板型号,以优化BOM成本。
在BOM采购成本管控方面,硬件工程师应尽早引入国产替代方案。针对高频高速连接器,可评估国内头部厂商的替代型号,其插拔寿命与阻抗匹配已能满足主流算力平台需求。
【四、总结展望与BOM配单服务赋能】
美国最新FCC拟议规则制定通知未涉及光模块,此前针对光收发器的限制担忧确认为传闻,这为光通信模块供应链提供了稳定的政策预期。
此外,针对光模块与光收发器供应链,政策面的澄清有效缓解了市场的恐慌情绪。采购团队可据此调整安全库存水位,避免过度囤货导致的资金占用风险。
整体来看,AI算力基础设施的迭代正深刻重塑上游元器件供应链格局。从HBM的产能博弈到AI PCB的价值重估,硬件底层架构的升级将持续释放结构性采购需求。
面对供应链波动,我们提供涵盖芯片、被动元件及半导体供应链的一站式BOM配单服务。依托深厚的分销渠道层级与现货交期追踪能力,助力企业实现采购成本管控与紧缺物料调货,保障研发与量产顺利推进。
