 0

存储芯片涨价潮与光模块出口受限,会带来哪些影响?
2026-09-08 17:19:15
一、内存价格传导机制与国产存储议价权重塑
上游存储芯片成本正加速向终端传导。华为终端业务负责人余承东明确指出,内存高昂涨价将导致所有手机面临大规模涨价压力。渠道数据显示,华为nova15系列全系机型已统一上涨300元,调整后售价2999元起。
在国产替代进程中,本土存储原厂议价权显著提升。媒体报道显示,长鑫存储拒绝苹果压价,坚持DRAM报价不低于三星电子和SK海力士。其底气源于华为和小米等本土企业已通过长期合同锁定产能,无需迁就苛刻条件。
海外存储巨头财报同样印证景气周期。西部数据第四财季营收37.5亿美元,同比增长44%,高于市场预期的36.92亿美元,上年同期为26.05亿美元。调整后每股收益3.56美元,超预期3.31美元。
闪迪表现更为强劲,第四财季营收89.6亿美元,同比大增372%,远超市场预期的83.94亿美元及上年同期的19.01亿美元。全年营收202.5亿美元,增长175%。公司还批准了140亿美元股票回购计划。
二、光模块出口管制与贸易合规审查矩阵
中美科技博弈向细分元器件领域延伸。针对美国起草法规禁止进口中国产新型光收发模块,外交部重申坚决反对美方泛化国家安全概念。
为应对复杂贸易环境,采购人员需建立结构化的合规审查矩阵。以下为最新政策影响域拆解:
管控对象:新型光收发模块。管控方向:美国限制进口。影响域:光通信BOM成本上升,需加速国产光芯片替代。
管控对象:无人机关键零部件。管控方向:中国加强赴美出口审核。影响域:相关控制芯片与传感器交期延长。
管控对象:进口打印复印设备。管控方向:中国发起国家安全调查。影响域:外设主控芯片及嵌入式软件供应链重构。
管控对象:CCC认证工厂检查。管控方向:暂停委托在美机构实施。影响域:电子元器件合规认证周期拉长。
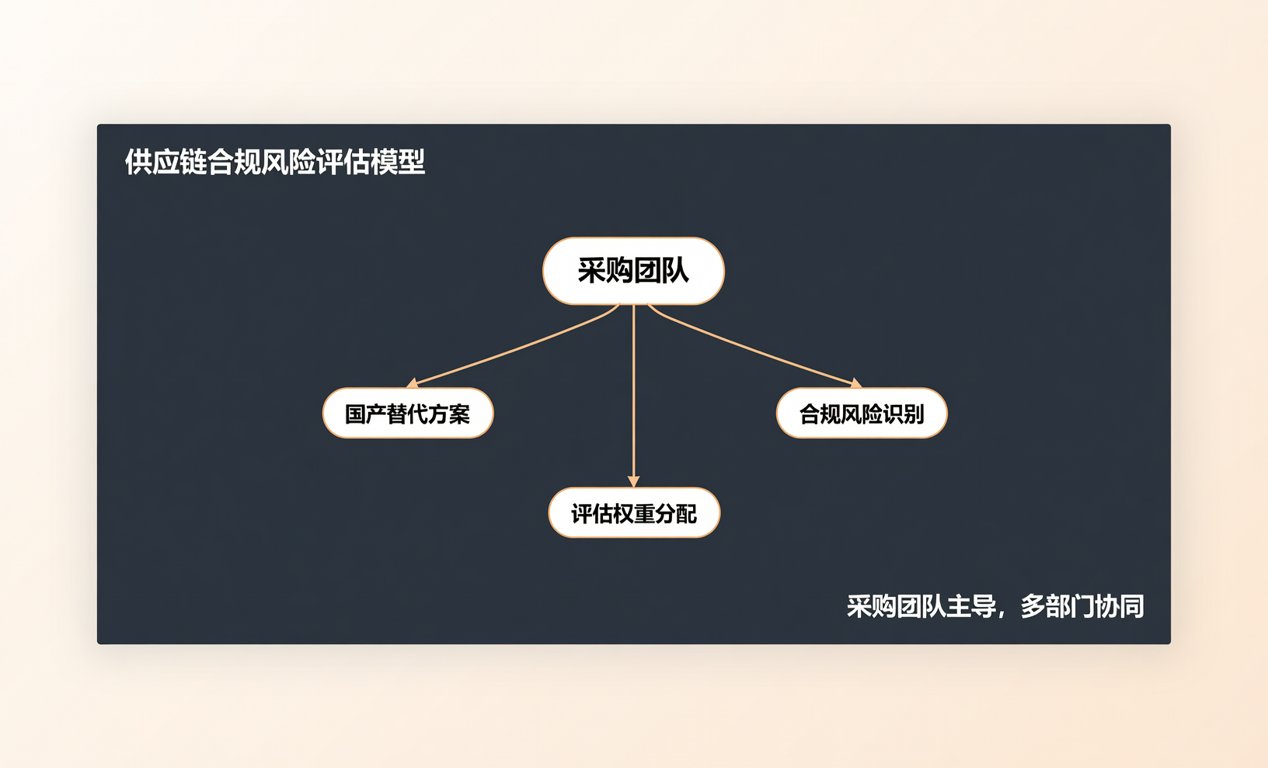
上述政策叠加,要求采购团队将供应链合规风险纳入评估模型,提前布局国产替代方案。
三、全球半导体巨头财报透视与现货市场交期预警
资本市场对半导体板块的分化反应剧烈。英伟达日线5连涨,涨幅超3%,创6月初以来新高,总市值站上5.3万亿美元。相比之下,AMD跌超7%,谷歌跌超4%。
光伏与新能源板块承压,SolarEdge跌超30%,SunPower跌超10%。SpaceX跌超13%,市值蒸发2250亿美元,总市值被Meta超越。中概股多数下跌,纳斯达克中国金龙指数跌1.09%。
大宗商品方面,COMEX黄金期货涨3.74%,报4308.00美元/盎司;COMEX白银期货涨3.34%,报62.26美元/盎司。避险情绪升温可能进一步推高电子元器件现货采购的资金成本。
中国AI连续14周霸榜全球,人工智能开源大模型累计下载量突破100亿次。算力需求的持续爆发,将对高端GPU、HBM及高速光收发模块的现货交期形成长期支撑。
四、供应链应对策略与BOM配单服务展望
面对存储芯片涨价与贸易合规双重挑战,硬件研发团队需加速推进国产存储与光模块的验证导入。采购团队应建立动态BOM成本模型,灵活调整安全库存水位。
作为深耕电子元器件分销十五年的供应链服务商,我们依托全球现货调货网络与原厂直采渠道,可为客户提供精准的BOM配单与紧缺物料锁定服务。欢迎提交需求,保障供应链安全。
