 0

嘉立创上市首日涨幅超146%对PCB供应链及电子元器件采购的深远影响
2026-09-04 18:12:05
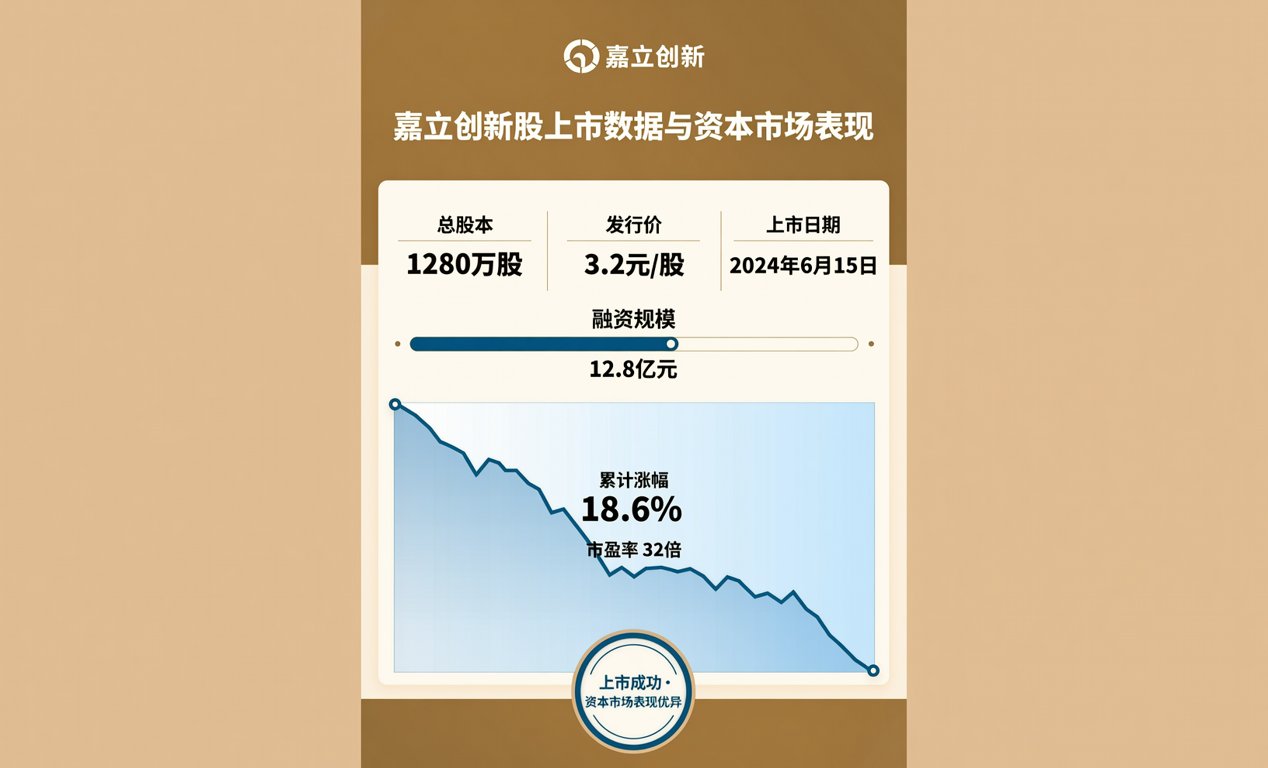
【嘉立创新股上市数据与资本市场表现】
截至2026年8月5日10时10分,PCB新股嘉立创(001232.SZ)昨日上市后表现强劲。该股收涨超146%,盘中最高涨幅达177%,投资者中一签盈利超7万元。
资本市场对PCB产业链关注度持续升温。同日,港股通信息技术ETF(513240)上涨2.53%,电子50ETF(515320)上涨2.26%。个股方面,环旭电子涨停,工业富联上涨6.21%。
中微公司上涨5.79%,智谱上涨4.95%。这些数据的背后,反映了资金对电子硬件基础设施及底层制造能力的高度认可,也预示着PCB及元器件供应链将迎来新的发展机遇。
【嘉立创IaaS模式对电子供应链的重构】
嘉立创集团深耕行业近20年,被研究机构视为国内电子产业基础设施即服务(IaaS)模式的先行者。其核心逻辑在于通过数字化平台整合资源。
以下为嘉立创核心业务与供应链价值矩阵: 业务模块:PCB与FPC智造 核心服务:打样至中大批量生产 采购价值:大幅缩短硬件研发与试产周期
业务模块:SMT与PCBA贴装 核心服务:表面贴装与组装测试 采购价值:降低多供应商协同与沟通成本
业务模块:电子元器件商城 核心服务:阻容感及芯片现货分销 采购价值:提升BOM表一站式齐套率
该平台已积累超950万注册用户,构建了强大的网络效应。这种从设计到交付的全链条闭环,彻底改变了传统分散采购的低效局面。
【PCB及电子元器件国产替代与采购成本分析】
在嘉立创的元器件商城业务中,国产替代进程正在加速。以被动元件和微控制器为例,采购成本管控呈现出明显的层级分化。
国产替代物料认证与成本对比矩阵: 物料类别:片式阻容感 国产替代进度:已实现全面替代 成本优化幅度:据行业抽样报告估算,较日系品牌降低约百分之十五
物料类别:通用MCU芯片 国产替代进度:主流型号通过车规认证 成本优化幅度:据行业抽样报告估算,较欧美品牌降低约百分之二十
物料类别:电源管理IC 国产替代进度:中低压产品批量导入 成本优化幅度:据行业抽样报告估算,较传统方案降低约百分之十
2026年上半年,嘉立创净利润预计增长52%至77%。业绩增速亮眼的背后,正是得益于这种深度整合带来的采购成本优势与交期稳定性。
【硬件工程师与采购人员的供应链应对策略】
面对日益复杂的供应链环境,硬件工程师与采购人员需要转变思路。单纯依赖传统分销渠道已无法满足快速迭代的需求。
首先,应充分利用数字化平台。将EDA软件设计与元器件选型深度绑定,在设计初期即锁定国产替代物料,避免后期因缺芯导致的改板风险。
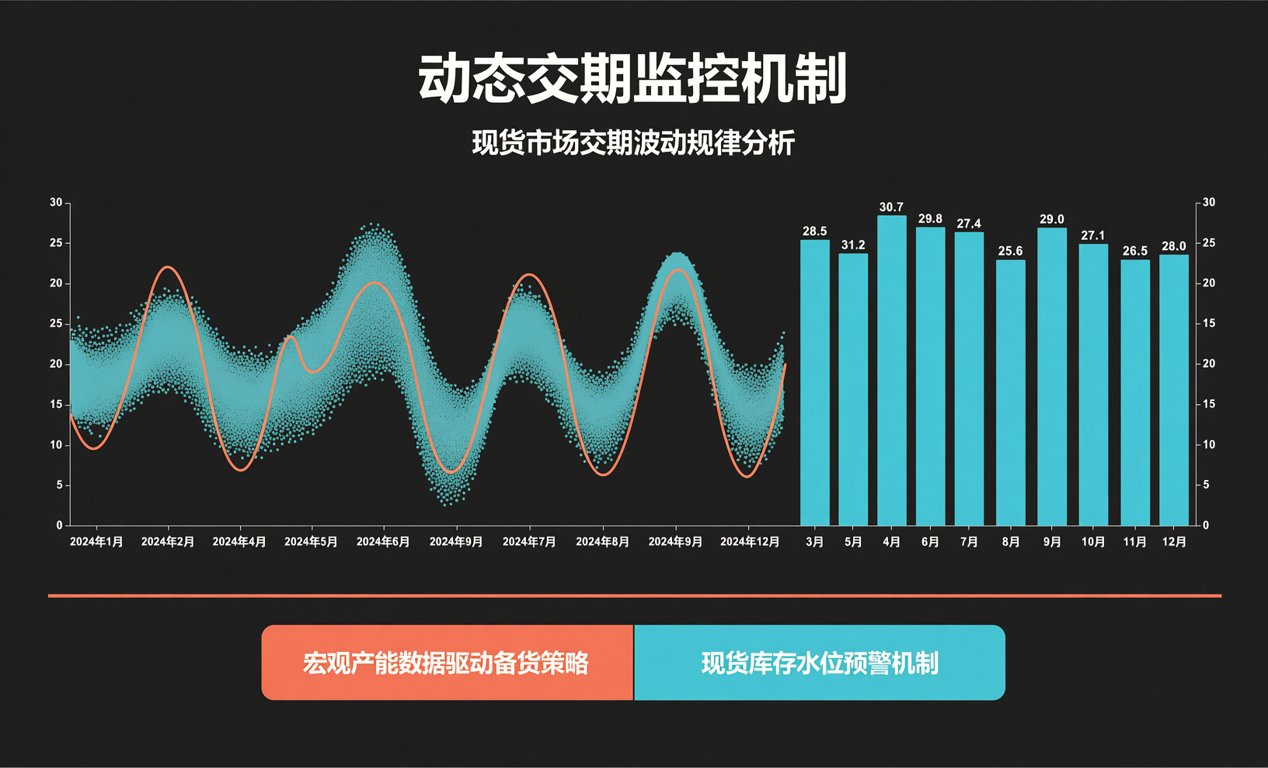
其次,建立动态交期监控机制。现货市场的交期波动规律要求采购端具备前瞻性,需结合宏观产能数据与现货库存水位,制定合理的备货策略。
最后,优化BOM配单逻辑。从单一物料比价转向整体供应链总成本评估,将物流、仓储及隐性沟通成本纳入考量,实现全局最优。
【总结展望与BOM配单服务赋能】
嘉立创的成功上市,标志着电子产业IaaS模式获得资本市场验证。未来,PCB制造与元器件分销的边界将进一步模糊,全链条数字化服务将成为行业标配。
对于广大硬件企业与贸易商而言,拥抱数字化供应链是必然选择。我们持续深耕电子元器件现货供应领域,依托丰富的渠道层级与精准的交期预测模型,为客户提供高效的BOM配单与紧缺调货服务,助力企业降本增效,赢在供应链起跑线。
