 0

美国拟禁中国光模块传闻发酵!
2026-09-04 18:12:52
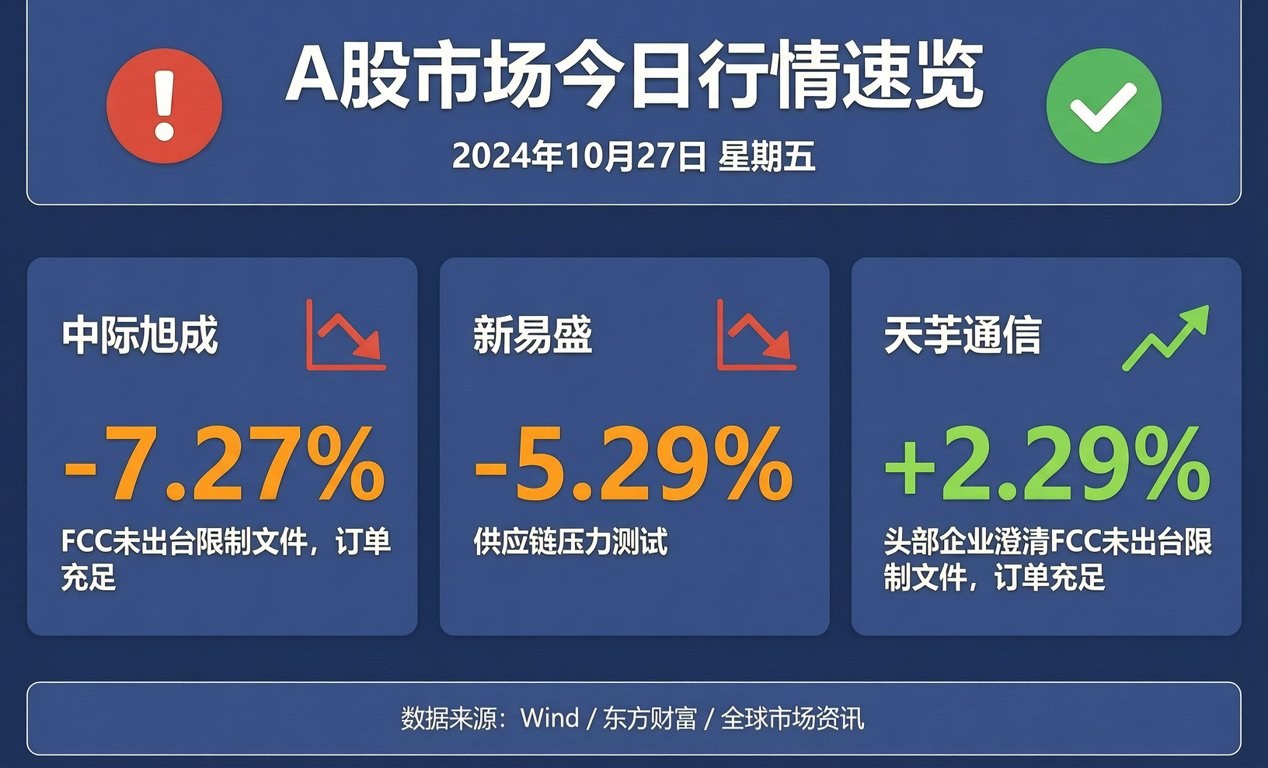
8月4日美国拟禁中国新型数据中心组件传闻震动市场。美股AAOI大涨19%,Coherent与Lumentum涨15%,康宁涨近8%。
A股中际旭创跌7.27%,新易盛跌5.29%,天孚通信涨2.29%。头部企业澄清FCC未出台限制文件,订单充足。此事件实为供应链压力测试。
一、北美算力资本开支激增与全球光模块竞争格局矩阵
需求端的高速增长是本轮行情的底色,北美云厂商资本开支数据追踪如下:
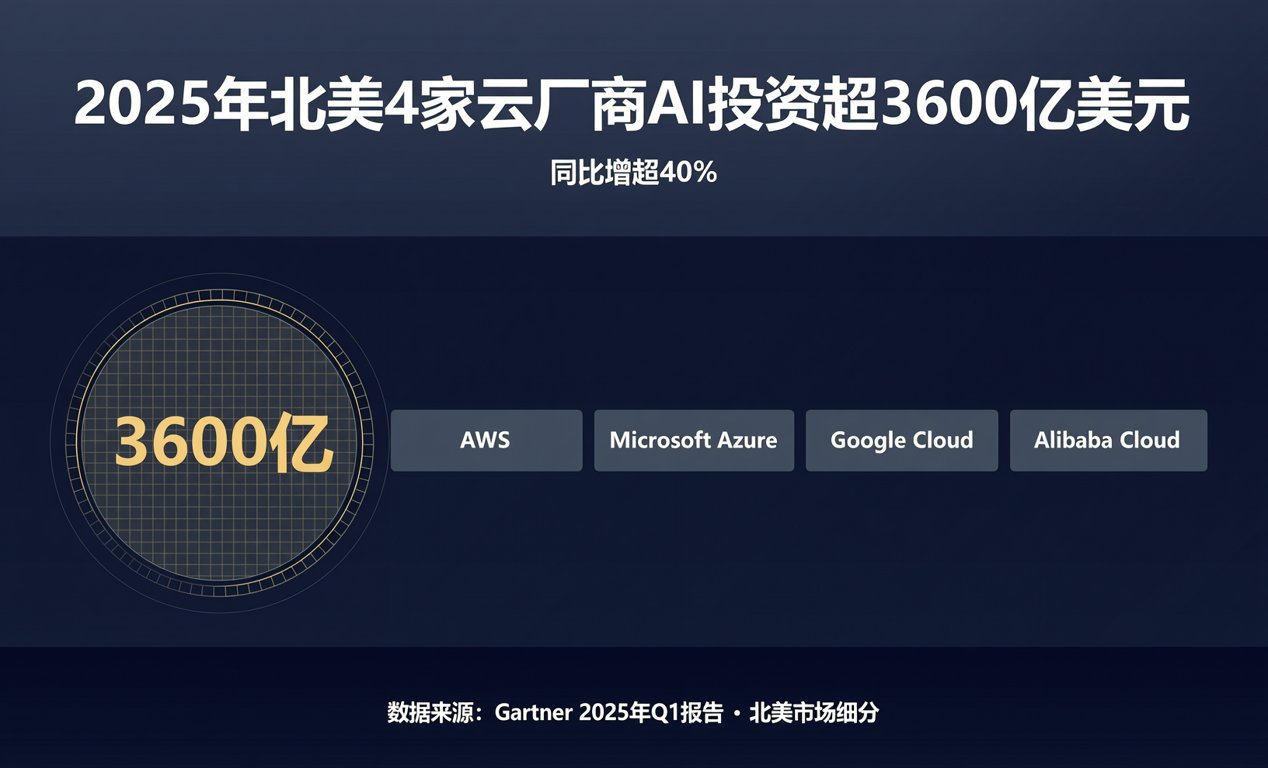
2025年北美4家云厂商AI投资超3600亿美元,同比增超40%。
2025年第四季度微软等4家资本开支1186亿美元,同比提升64%。
2026年4家云厂商资本开支预计同比增53%至5708亿美元。
TrendForce预测2026年全球8家云厂商资本开支达6020亿美元,增40%。
全球光模块前十企业竞争格局呈现中企主导态势:
Light Counting 2025榜单中7家中国企业入围前十。
包含中际旭创、新易盛、光迅科技、纳真科技、华工正源、索尔思光电、剑桥科技。
海外厂商单靠自身产能无法支撑北美庞大的数据中心建设需求。
二、上游核心元器件瓶颈与中美产能替代时间轴
上游核心物料与测试仪器现状面临结构性挑战:
相对紧缺的200G EML物料供应矛盾正在逐步缓解。
中高端测试仪器长期被是德科技、泰克、罗德与施瓦茨主导。
美国本土高端光模块测试仪器国产化率不足20%。
Frost & Sullivan预测2029年全球电子测量仪器市场规模超2000亿元。
中美产能布局与替代周期时间轴显示短期脱钩不现实:
2024年天孚通信泰国工厂A栋通过验证实现无源产品投产。
2025年新易盛泰国工厂二期建成,天孚通信B栋交付。
英伟达向Lumentum与Coherent各投资20亿美元并签下采购承诺。
Coherent公司CEO表示订单正经历阶跃式增长,6英寸磷化铟产能升级超预期推进。
2026年东吴证券预测全球光模块出货7000万支,800G以上超5200万支。
其中800G预计4157万支,1.6T出货1119万支。
客户切换光模块供应商的适配周期至少需要18个月。
替代方案成本直接高出30%,短期全面脱钩基本不可能。
三、BOM采购成本管控与国产替代路径规划
头部光模块企业业绩与出货支撑验证了产业韧性:
中际旭创2025营收382.4亿元增60.25%,净利107.97亿元增108.78%。
新易盛2025营收248.4亿元,2026上半年预计净利70至80亿元。
天孚通信2026上半年预计净利11.24至13.04亿元,增25%至45%。
技术演进趋势与采购配单策略需前瞻性布局:
1.6T硅光渗透率达80%,3.2T全盘使用硅光,2028年硅光营收占比达62%。
CPO方案较传统可插拔光模块降低60%功耗与30%以上成本。
光通信是非常依赖全球化生态的行业,一刀切的限制只会让全球化受损,全面脱钩概率极低。
采购端需提前锁定海外产能货源,防范18个月认证周期的断供风险。
关注科学仪器赛道供需缺口,具备技术储备的国产龙头迎来发展机遇。
总结与展望
政策不确定性常态化下,光模块产业链加速洗牌。中际旭创等头部北美出货多来自海外产能,具备充分应对空间。对于硬件工程师与采购人员,需密切关注200G EML等紧缺物料交期波动。
我们提供光模块现货供应、BOM配单及紧缺调货服务,助力企业平抑供应链波动风险,保障数据中心项目按期交付,实现采购成本的最优管控。
