 0

消费电子指数回调!元器件供应链如何应对?
2026-09-04 18:11:09
8月6日早盘,A股三大指数集体走弱。截至09时37分,上证指数跌0.12%,深证成指跌0.93%,创业板指跌1.79%。受此情绪波及,消费电子板块整体承压,上游元器件现货市场询盘活跃度出现短暂降温。
跟踪该板块的消电ETF国泰(561310)盘中跌幅-2.24%,成交额达34.54万元。在此轮调整前,该标的已连涨2个交易日。这种短期波动直接映射出终端整机厂在第三季度备货周期的观望情绪。
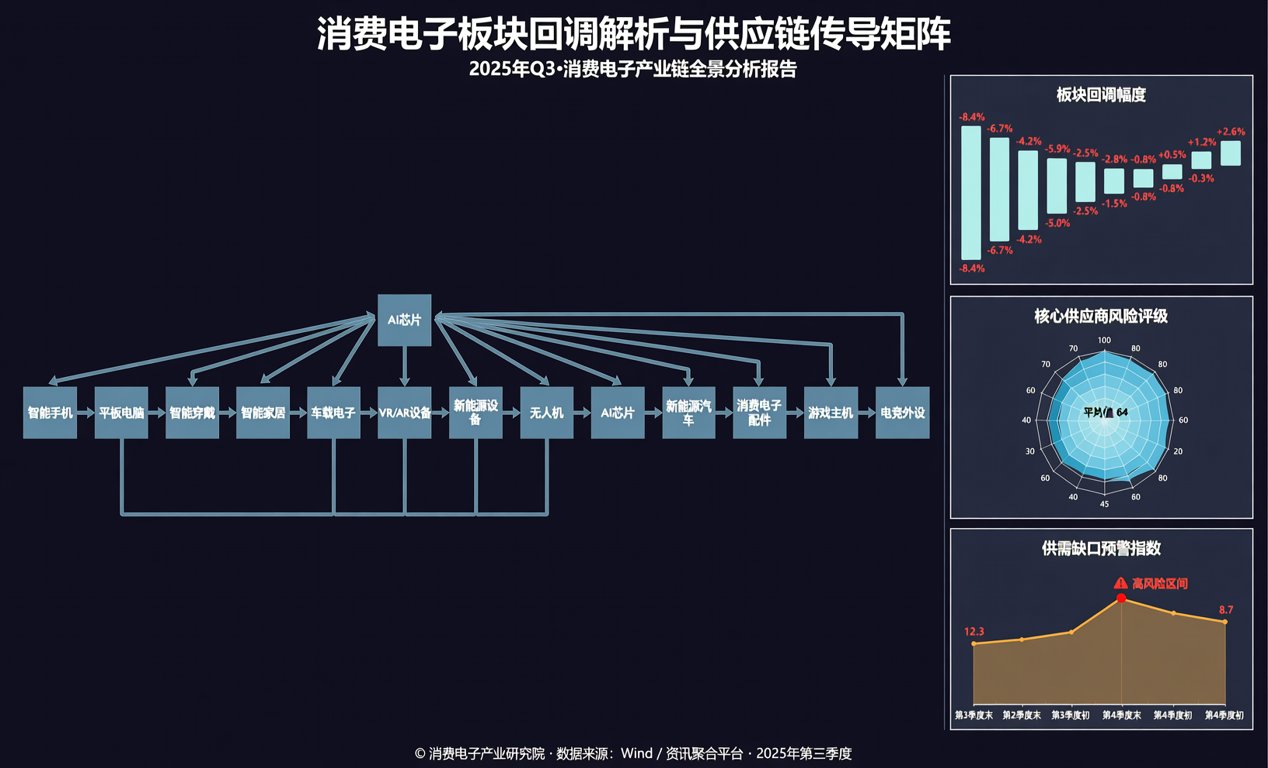
一、消费电子板块回调解析与供应链传导矩阵
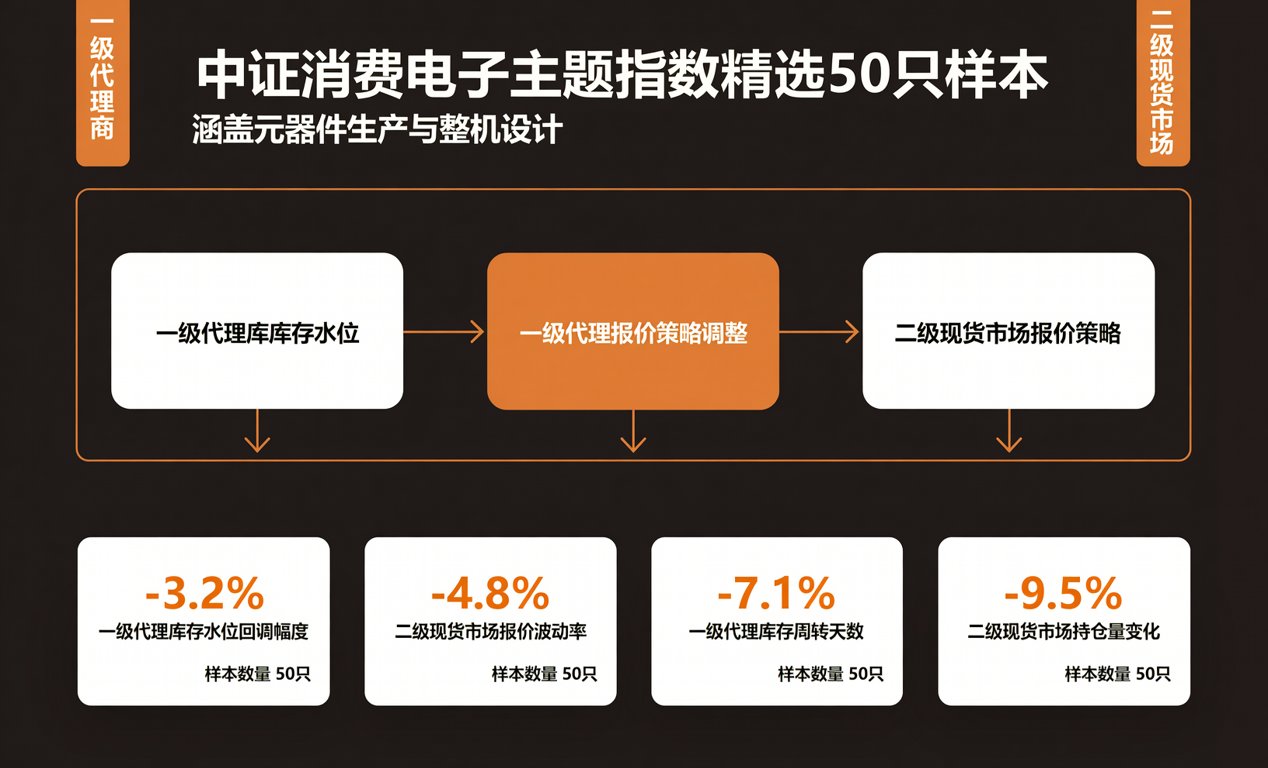
中证消费电子主题指数精选50只样本,涵盖元器件生产与整机设计。我们从分销层级拆解其传导逻辑。当二级市场情绪回调时,一级代理商的库存水位会率先产生连锁反应,进而影响二级现货市场的报价策略。
供应链传导层级清单如下:
第一层:整机品牌端订单微调,直接导致被动元件分销商下调MLCC安全库存。
第二层:主控芯片终端去库存周期延长,促使方案商减少备货,影响上游晶圆代工排产。
第三层:独立分销商现货调货频次降低,二级市场报价策略趋于保守,形成产业链共振。
此外,射频前端与光学元件的库存消化速度呈现分化。射频滤波器原厂仍在调整渠道价格,而CIS图像传感器由于智能手机多摄趋势,高端料号现货依然紧俏。这种结构性差异要求采购人员实施精细化物料管理。
二、核心元器件交期动态与国产替代路径评估
在被动元件领域,村田与国巨的常规容阻值交期目前维持在8至12周。国内贸易商需关注风华高科与三环集团的替代进度。目前其车规级MLCC已通过部分Tier1厂商认证,但在高端手机主板应用中仍需验证。
存储芯片方面,三星与海力士的DDR4产品交期企稳。国产替代方面,长鑫存储的DDR4颗粒在PC与工控领域的渗透率持续提升。采购人员在BOM配单时,可将其作为二供引入,以对冲海外原厂产能波动风险。
模拟芯片与电源管理IC的国产替代已进入深水区。德州仪器的部分料号交期仍超20周。圣邦股份与思瑞浦的微控制器及电源芯片在工业控制领域的认证进度已达80%,具备直接Pin to Pin替换的条件。
MCU微控制器市场的价格战仍在持续。意法半导体与恩智浦的通用型产品报价松动。兆易创新与国民技术的ARM Cortex-M系列在消费电子与物联网终端的出货量稳步增长,为采购团队提供了更具性价比的选型空间。
核心元器件国产替代进度矩阵:
被动元件:风华高科车规级MLCC,认证进度Tier1阶段,替代风险低。
存储芯片:长鑫存储DDR4颗粒,渗透率持续提升,替代风险极低。
模拟芯片:圣邦股份电源管理IC,工控领域认证达80%,替代风险中等。
MCU:兆易创新Cortex-M系列,消费电子出货量稳步增长,替代风险低。
三、采购成本管控框架与现货供应链应对策略
面对板块回调带来的供应链重塑,硬件采购团队需建立动态成本管控框架。建议采用阶梯式采购策略,在现货市场抛货期锁定核心物料的安全库存,避免在情绪高点追高买入紧缺料号,从而有效平抑整体BOM成本。
针对50只成分股涉及的细分赛道,贸易商应优化库存结构。减少长交期且替代性弱的海外独家代理物料占比,增加具备多源头供应能力的国产元器件备货。这不仅能降低资金占用,还能提升交付韧性与抗风险能力。
在BOM配单优化环节,研发与采购需协同推进国产化验证。建立包含替代型号、认证状态、现货库存及历史成交价的动态数据库。当原厂交期异常时,可迅速切换至已验证的国产替代方案,确保产线不停工。
同时,需密切关注地缘政治对半导体供应链的潜在扰动。建立关键物料的国产化B计划,确保在极端情况下产线仍能维持基本运转。这种前瞻性的供应链布局,是硬件企业在激烈市场竞争中构筑的核心护城河。
消费电子板块的短期调整是供应链去库存与国产替代深化交织的必然结果。作为深耕行业十五年的元器件供应链服务商,我们提供涵盖全球现货调货、BOM一站式配单及紧缺料号寻源的专业服务,助力企业穿越周期。
