 0

存储产能售罄至2027年与MLCC全线提价对BOM成本的影响解析
2026-09-04 18:09:50
8月5日A股电子板块走强,消费电子ETF汇添富(159178)一度涨超3%。成分股中三环集团、兆易创新、江丰电子涨超6%,佰维存储涨近5%。京东方A截至7月底累计回购近5亿元,彰显产业底部信心。
一、存储芯片供需格局与价格趋势矩阵。根据Counterpoint报告,第二季度三星电子DRAM市场份额达39%,重回全球第一。美光科技以25%份额紧追SK海力士的26%,其DRAM业务收入同比增长约五倍。
在产能分配方面,三星、SK海力士、美光2027年普通DRAM与HBM产能已全部售罄。NAND闪存配额也将于8月内敲定。由于供应向AI与HPC领域倾斜,手机与PC厂商获取配额难度显著增加。
三星公布全新3D内存路线图,zHBM系统垂直堆叠于AI加速器之上。其晶圆键合技术有望实现超传统HBM5内存10倍的存储密度。技术迭代进一步加剧了高端存储的结构性短缺。
平安证券数据显示,2026年全球CSP资本开支同比大增61%至7100亿美元。英伟达Rubin服务器单机GPU内存为H100的4.1倍,CPU内存提升3.4倍。预计2027年服务器DRAM市场占比将升至64%。
机构测算三季度DRAM合约价环比涨8%-13%,NAND环比涨10%-15%。面对长涨价周期,采购端需建立动态安全库存,并加速评估国产存储模组厂的替代方案以平抑成本波动。
二、被动元件MLCC涨价传导与国产替代路径。日韩原厂开启新一轮调价,三星电机自8月1日起全系列MLCC出货价统一上调30%,覆盖全品类无豁免。太阳诱电定于9月1日执行新价。
此前村田、国巨已于7月1日全系涨约50%,华新科亦相继提价。东吴证券指出,GB30机型单机MLCC搭载45万颗,Rubin平台增至65万颗,整机电容价值抬升44%,高容产品供给持续收缩。
针对高端MLCC紧缺,国产替代正加速推进。风华高科、三环集团等头部厂商的高容车规级MLCC已通过部分Tier1车企AEC-Q200认证。在消费电子端,0402与0201封装的国产高容型号已实现批量交货。
三、晶圆代工产能利用率与本土制造份额追踪。受AI与消费电子双重拉动,中芯国际产能利用率从2023年一季度68%升至2026年一季度93%,华虹维持满产。成熟制程代工价格持续上调。
平安证券预测,全球晶圆代工市场2030年将达2955亿美元,2026至2030年复合增速10.7%。中国大陆市场2030年规模有望突破347亿美元,全球占比提升至11.8%,本土制造份额稳步抬升。
四、供应链应对策略与BOM配单优化建议。终端创新加速,荣耀RobotPhone定档8月12日,预约超20万台,搭载骁龙8至尊版及2亿像素主摄。新款鸿蒙折叠电脑亦于8月5日发布。
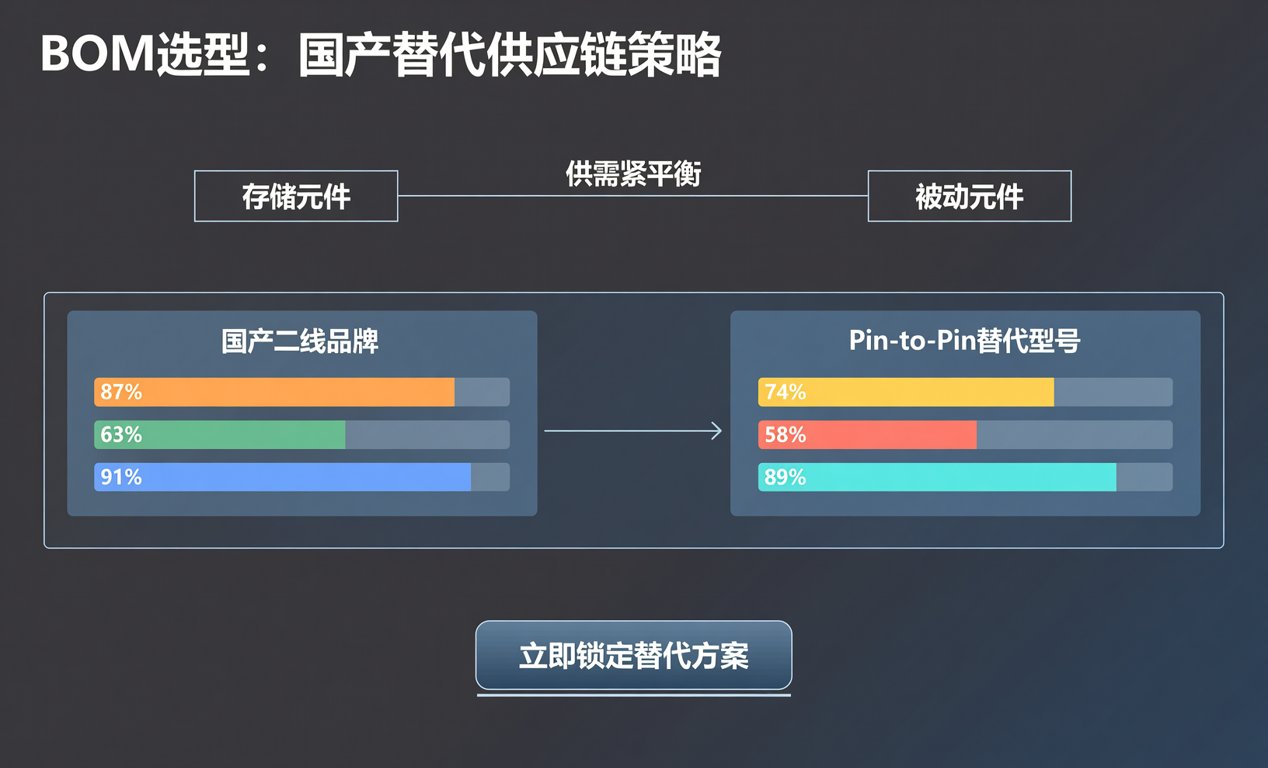
面对存储与被动元件的供需紧平衡,硬件设计需引入多源供应策略。在BOM选型阶段,建议提前锁定国产二线品牌的Pin-to-Pin替代型号,以增强供应链韧性并优化整体采购成本。
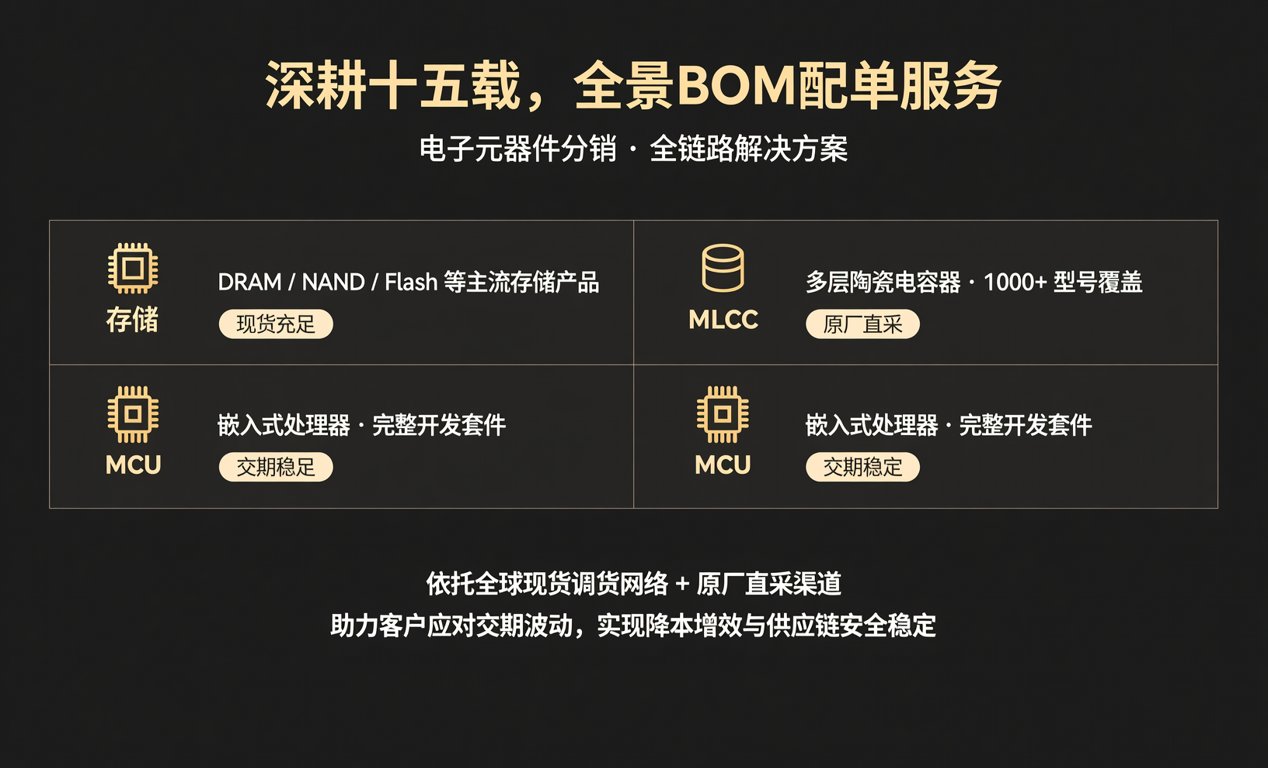
我司深耕电子元器件分销十五载,提供涵盖存储、MLCC及MCU的全景BOM配单服务。依托全球现货调货网络与原厂直采渠道,助力客户应对交期波动,实现降本增效与供应链安全稳定。
