 0

AI算力驱动PCB全产业链进入超级周期与电子布涨价传导矩阵解析
2026-09-04 18:14:40
资本市场数据往往是产业景气度的先行指标。截至2026年8月5日13时26分,电子50ETF华安(515320)上涨6.78%,盘中换手11.7%,成交1456.85万元。其跟踪的中证电子50指数(931461)强势上涨6.89%。该基金纳入东山精密、生益科技等核心龙头,前十大权重股占比超47%。
成分股表现印证了产业链的高热度。胜宏科技上涨19.45%,中微公司上涨13.56%,长川科技上涨11.73%,拓荆科技与三环集团等个股跟涨。港股方面,港股通信息技术ETF华安(513240)上涨4.15%,冲击4连涨,盘中换手98.36%,成交1.31亿元。
港股通信息技术综合指数(930967)强势上涨3.94%。成分股海致科技集团上涨49.97%,胜宏科技上涨18.70%,FIT HON TENG上涨15.54%,建滔积层板与壁仞科技等个股跟涨。该基金重仓中芯国际、华虹宏力,二者合计权重超26%。资金活跃折射出AI基础设施的高确定性。
供应链传导矩阵:电子布与覆铜板涨价路径剖析 在现货贸易与BOM采购一线,原材料紧缺引发的涨价传导潮已实质性落地。电子布作为覆铜板的核心增强材料,其价格波动直接决定下游采购成本。以下为8月核心材料价格变动数据清单:
一、电子布系列:1080、2116、7628系列均价上涨17%至18%,迎来年内最大单月涨幅。年内累计涨幅已达118%至165%。 二、覆铜板(CCL):建滔积层板计划8月将CCL含税现货价再上调10%至15%,年内累计均价已接近翻倍。
供给端的结构性矛盾是涨价的核心推手。日本织布机产能持续向AI相关应用转移,而国内高端电子布国产替代进程缓慢。这种供需缺口的不断放大,导致提价斜率进一步扩大。采购端需警惕长交期物料的资金占用风险。
终端需求演进:AI服务器PCB规格升级与BOM重构 中信建投证券指出,受益于AI推动,全球PCB行业正迎来新一轮上行周期。随着正交背板需求增加与CoWoS工艺升级,未来PCB将更加类似于半导体,价值量稳步提升。这对硬件工程师的选型提出了更高要求。
云厂商的自研芯片趋势加剧了这一进程。亚马逊、Meta、谷歌等云厂商自研芯片设计能力弱于英伟达,对PCB等材料的要求更高,价值量更具弹性。这意味着高端板材在BOM表中的成本占比将持续攀升。
从专业审计视角来看,PCB类半导体化不仅是技术迭代,更是成本结构的重塑。高频高速信号传输对树脂体系和玻璃纤维布的要求极为苛刻。采购团队需密切关注上游树脂合成与电子布织造环节的产能利用率,建立价格波动预警模型。
中金公司认为,科技风格剧烈调整之后拥挤度已有明显回落。景气度足够高的产业能够实现分子端高增长对冲分母端拖累。AI基础设施相关环节,如光通信、PCB等,高景气状态在今年确定性仍较强。
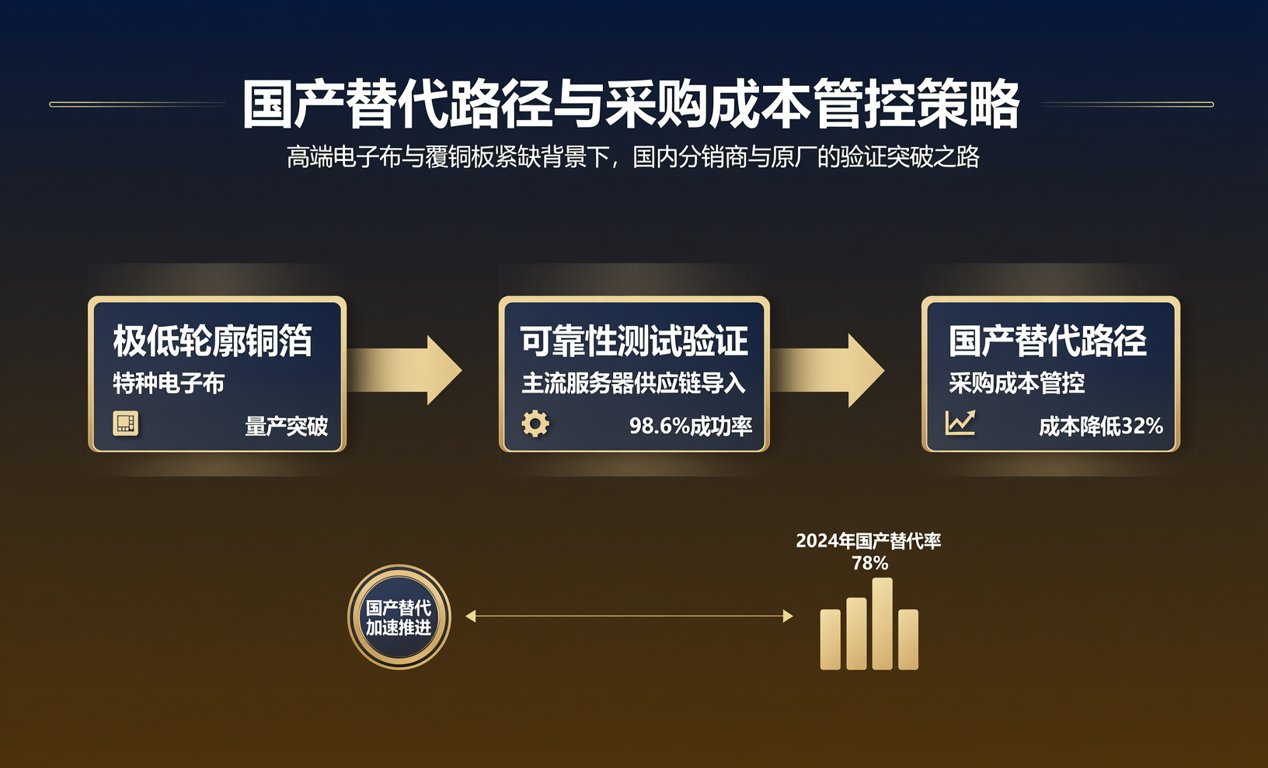
国产替代路径与采购成本管控策略 面对高端电子布与高频高速覆铜板的紧缺,国内分销商与原厂正加速验证。在被动元件与半导体供应链中,类似的高端材料替代往往需要经历漫长的可靠性测试。目前,国内部分领先企业已在极低轮廓铜箔与特种电子布领域取得突破,正逐步导入主流服务器供应链。
针对服务器与CPO设备高端板材需求扩容,建议硬件团队在设计阶段提前引入国产替代方案。通过优化层叠结构与阻抗设计,在不牺牲信号完整性的前提下,缓解进口高端材料的交期压力。采购人员需建立多源供应机制,锁定长协订单。
总结与供应链服务展望 AI驱动的PCB超级周期已至,供应链的韧性将成为企业的核心竞争力。面对电子布与覆铜板的持续涨价,精准的现货寻源与BOM配单优化至关重要。我们依托十五年电子元器件分销经验,提供紧缺物料调货、BOM一站式配单及现货库存锁定服务,助力客户在波动周期中稳健交付。
(注:以上数据来源于iFind及公开产业调研,仅供参考,不构成投资建议。市场有风险,投资需谨慎。)
