 0

储能十五五规划落地与产业链集体调价下的元器件供应链洞察
2026-09-04 18:17:51
国家发改委与能源局印发新型电力系统十五五规划,明确2030年新型储能规模达3亿千瓦。与此同时,宁德时代宣布中期分红61.8亿元,储能产业链18天内7家企业密集调价。本文深度解析政策目标与涨价动因,提供供应链应对策略。
一、新型电力系统十五五规划解析与储能目标拆解
国家发改委与国家能源局印发的新型电力系统建设十五五规划,为储能行业划定明确发展路径。该顶层规划文件为新能源与储能融合打开了未来五年的政策空间。
规划核心数据指标矩阵如下: 目标年份:2030年 非化石能源发电量占比:达到50% 新能源高水平消纳规模:实现28亿千瓦以上 全国新型储能规模:达到3亿千瓦 电网侧独立新型储能:达到1.4亿千瓦
3亿千瓦的新型储能目标意味着较当前装机仍有接近翻倍的增长空间。这一增量将直接拉动功率半导体、被动元件及控制芯片的长期需求,硬件工程师需提前进行相关器件的选型与寿命验证。
二、储能产业链集体调价动因与核心元器件成本传导
自7月下旬盛弘股份率先发布调价函以来,短短18天内,亿纬锂能、易事特、英飞源、绿能慧充、润诚达、领充新能源等7家产业链企业密集跟进。产品涨幅区间集中在2%~30%。
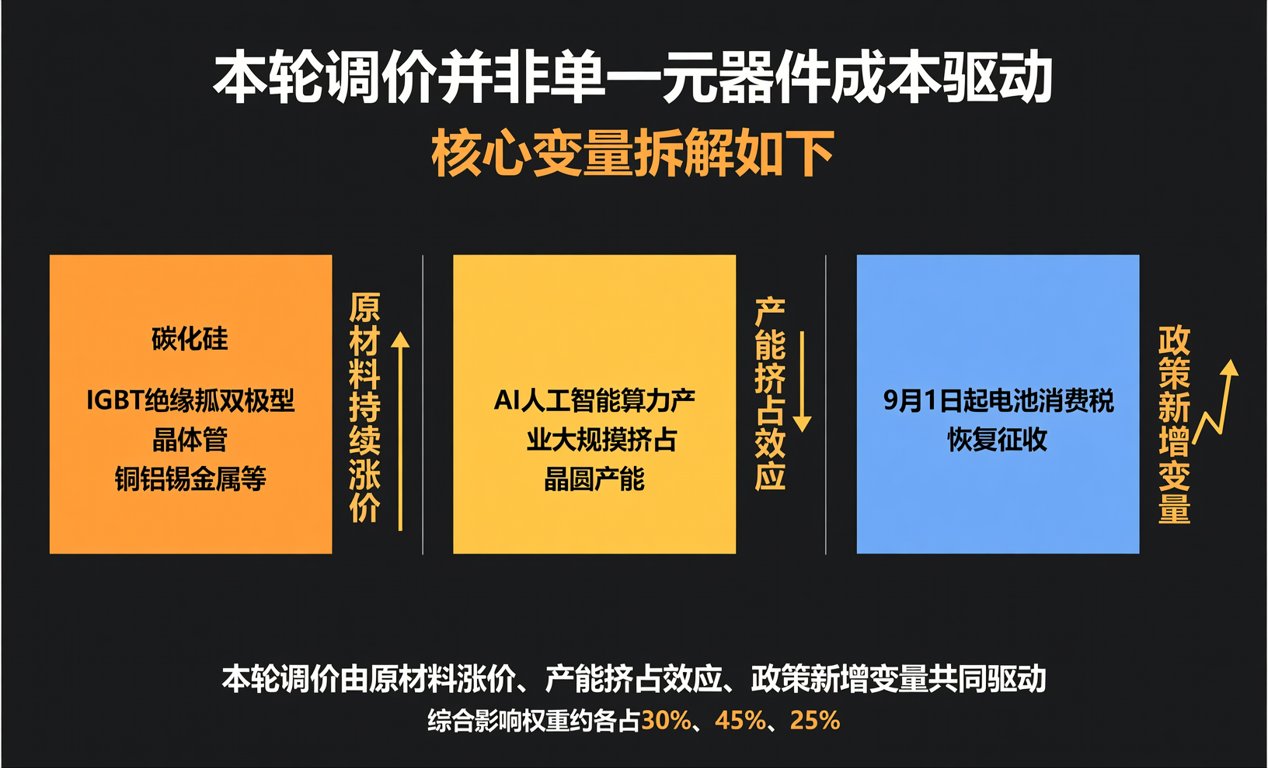
本轮调价并非单一元器件成本驱动,核心变量拆解如下: 原材料持续涨价:碳化硅、IGBT绝缘栅双极型晶体管、铜铝锡金属等。 产能挤占效应:AI人工智能算力产业大规模挤占晶圆产能。 政策新增变量:9月1日起电池消费税恢复征收。
AI人工智能算力产业大规模挤占晶圆产能,导致车规级与工规级功率器件的代工排产受到挤压。这种跨界产能争夺使得储能用IGBT模块的现货交期出现波动,采购端需密切关注晶圆厂产能分配动态。
在功率器件层面,碳化硅与IGBT的供需错配尤为显著。采购人员需关注国产替代进程,例如国产IGBT单管及模块在储能PCS中的认证进度,部分国产型号已具备批量替换条件,可有效对冲进口器件交期延长风险。
进口器件与国产替代选型对比矩阵: 评估维度:进口IGBT模块 技术成熟度:高,应用案例丰富 现货交期:波动较大,部分型号需排队 采购成本:相对较高,受汇率影响大
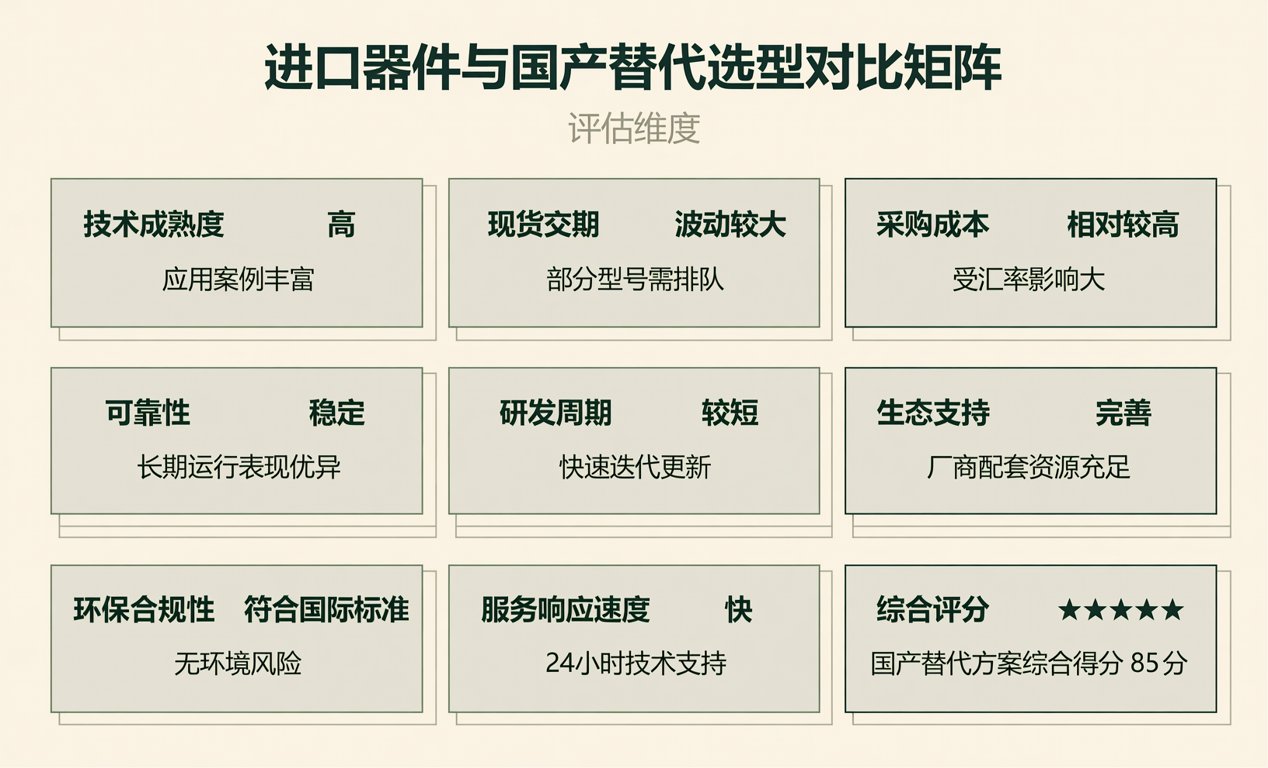
评估维度:国产IGBT模块 技术成熟度:快速提升,主流型号已量产 现货交期:相对稳定,本土供应链优势明显 采购成本:具备价格优势,综合性价比高
三、硬件工程师与采购人员的BOM成本管控策略
面对储能终端产品的集体调价与上游元器件的成本波动,供应链从业者需从被动接受转向主动管控。BOM配单与采购策略需进行系统性优化。
元器件采购与选型应对策略清单: 交期管理:针对IGBT与碳化硅器件,建立安全库存预警机制,锁定核心分销商长协订单。 国产替代:加速验证国产功率模块与模拟芯片,建立二供三供资源池。 成本优化:通过BOM整合与替代物料交叉验证,消化2%~30%的终端涨幅压力。
除功率器件外,薄膜电容与铝电解电容等被动元件在储能逆变器中的用量也显著增加。硬件工程师在选型时,需重点评估耐高温与长寿命指标,避免因器件降额不足导致系统故障,从而提升整体BOM的可靠性与经济性。
宁德时代8月3日公告,2026年中期分红方案以剔除回购股份后的43.8亿股为基数,每10股派发现金分红14.11元含税,实际派发总额约61.8亿元。股权登记日为8月7日,除权除息日为8月10日。充裕的现金流印证了头部企业的抗风险能力,也提示采购端应优选财务稳健的供应商。
四、总结展望与供应链服务赋能
新型电力系统十五五规划与储能产业链的集体调价,标志着行业从以价换量转向以质定价。硬件工程师与采购人员需紧密跟踪碳化硅、IGBT等核心元器件的产能动态与国产替代进度。
作为深耕电子元器件分销的专业团队,我们提供涵盖芯片与被动元件的现货供应及紧缺调货服务。依托全球供应链网络,为您提供精准的BOM配单方案,助力企业在新能源赛道稳健前行。
