 0

多氟多信披违规收监管函:半导体级氢氟酸营收占比不足2%引发供应链思考
2026-09-04 18:18:42
2026 年 8 月 4 日,深交所向多氟多(SZ 002407 ,收盘价: 31.36 元)下发监管函。事件核心在于其半导体级氢氟酸业务的信披遗漏。作为电子元器件供应链的关键湿电子化学品,氢氟酸供应稳定性直接关系芯片良率。本文将从采购视角拆解此事件。
一、事件解析:多氟多信披违规始末与数据审计
2026 年 6 月 26 日,多氟多刊载投资者关系活动记录表。文中提及半导体级氢氟酸现有产能 4 万吨,产能利用率维持高位。同时指出市场价格上涨约 20 % -30 %,且自主研发的 G 5 级产品已稳定批量供应台积电、三星、华虹及长鑫存储。
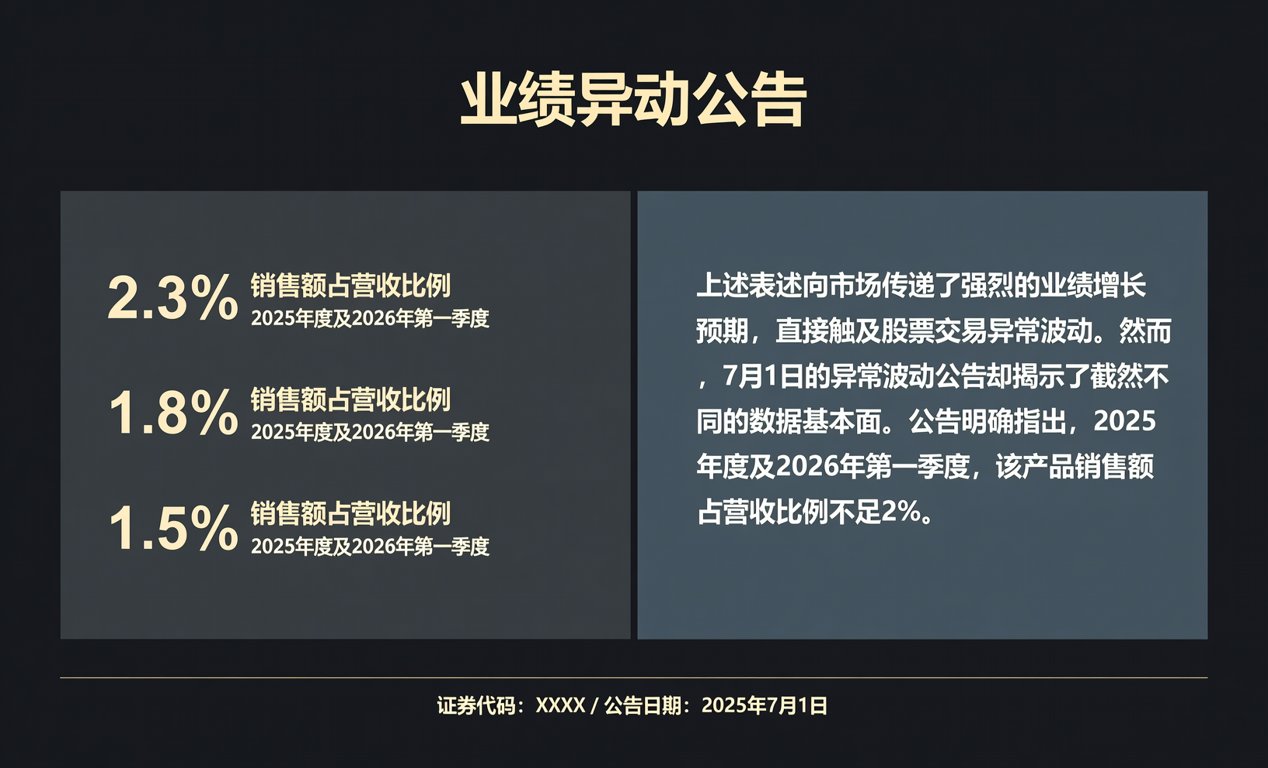
上述表述向市场传递了强烈的业绩增长预期,直接触及股票交易异常波动。然而, 7 月 1 日的异常波动公告却揭示了截然不同的数据基本面。公告明确指出, 2025 年度及 2026 年第一季度,该产品销售额占营收比例不足 2 %。
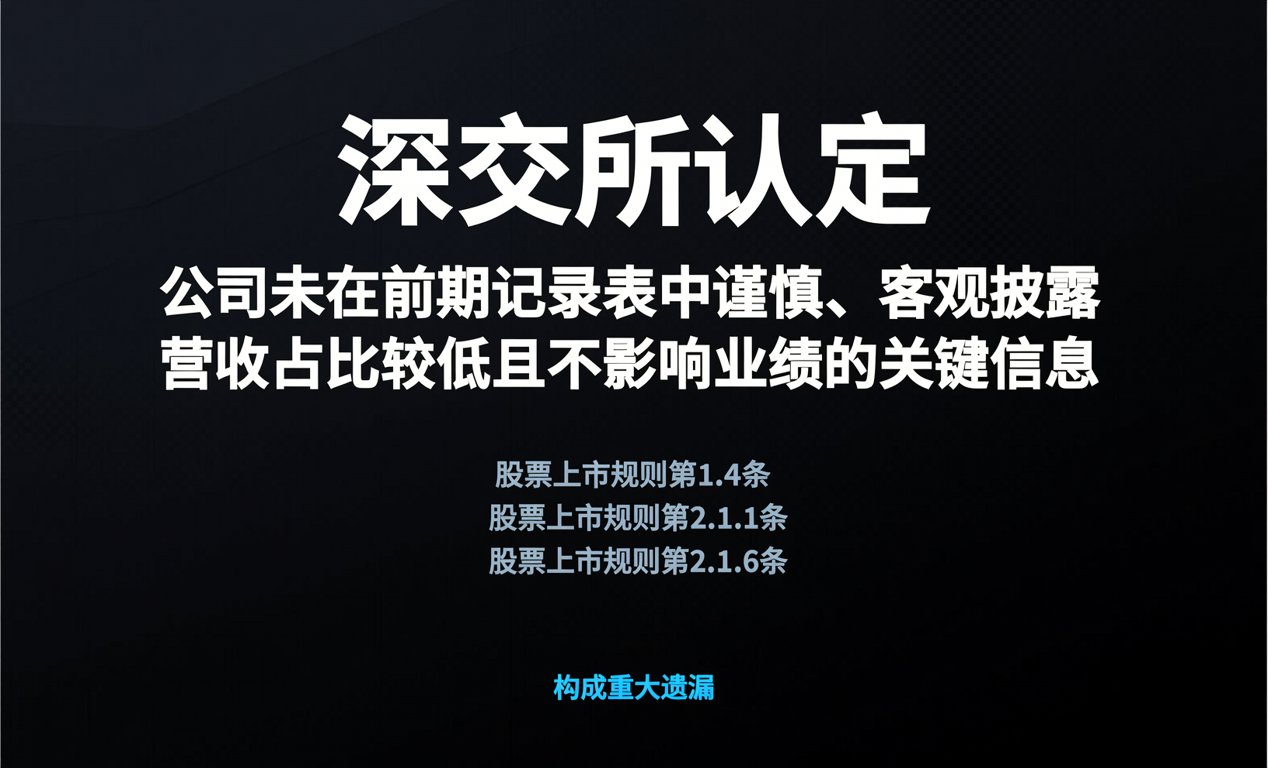
深交所认定,公司未在前期记录表中谨慎、客观披露营收占比较低且不影响业绩的关键信息。这种选择性披露违反了股票上市规则第 1.4 条、第 2.1 .1 条及第 2.1 .6 条,构成重大遗漏。
二、供应链传导:湿电子化学品国产替代真实进度
从BOM采购视角看,电子级氢氟酸属于半导体制造中用量小但不可替代的关键材料。下游晶圆厂更看重供应稳定性和品质一致性。多氟多 G 5 级产品能进入台积电等头部大厂供应链,标志着国产替代在高端湿电子化学品领域取得实质性突破。
然而,产能与营收的错位反映了半导体材料验证的长周期特征。尽管现有产能达 4 万吨,但实际转化为规模化营收仍需时间。采购人员在评估国产替代方案时,必须区分技术验证通过与大规模量产供货之间的差异。
时间轴梳理: 节点一:2026 年 6 月 26 日,发布投资者关系活动记录表。 节点二:2026 年 7 月 1 日,披露股票交易异常波动公告。 节点三:2026 年 8 月 4 日,深交所下发监管函。
核心数据对比矩阵: 信披预期口径:产能 4 万吨,价格涨幅 20 % -30 %,供应头部大厂。 实际财务数据:2025 年度及 2026 年第一季度营收占比不足 2 %。 审计结论:技术突破不等于短期业绩爆发,供应链导入需遵循客观规律。
三、应对策略:硬件工程师与采购的成本管控框架
面对上游材料价格波动与信披风险,硬件工程师与采购团队需建立更严谨的供应商评估体系。首先,在BOM配单时,应交叉验证供应商的公开信披数据与实际交货能力,避免被单一产能数据误导。
其次,针对氢氟酸等关键被动材料,需构建多源供应矩阵。在国产 G 5 级氢氟酸逐步放量的背景下,合理分配进口与国产物料比例,以平衡成本与交期风险。
最后,建立现货交期动态监控机制。当市场价格出现 20 % -30 % 的波动时,采购端应提前锁定长协订单,或通过现货市场进行战略缓冲,确保生产连续性。
四、总结展望:回归产业基本面与供应链服务赋能
多氟多事件为半导体材料供应链敲响了警钟。国产替代是一场马拉松, G 5 级氢氟酸的突破值得肯定,但营收占比不足 2 % 的现状提醒市场需保持理性。对于供应链从业者而言,穿透信息迷雾、聚焦真实交付能力才是核心竞争力。
作为深耕电子元器件分销十五年的专业团队,我们不仅提供精准的BOM配单服务,更致力于构建透明、高效的现货供应网络。无论是紧缺物料调货,还是国产替代方案导入,我们都能以专业的数据审计能力,为您的供应链安全与成本管控保驾护航。
