 0

嘉立创A股上市首日市值破千亿!
2026-09-02 14:32:02
一、资本市场表现与核心财务数据透视
2026年8月4日,嘉立创(001232)正式登陆A股。截至发稿,该股上涨147.48%,最新市值达到1302亿元,股价报209.02元/股。相较于84.46元/股的发行价,投资者中一签开盘即可获利62280元。
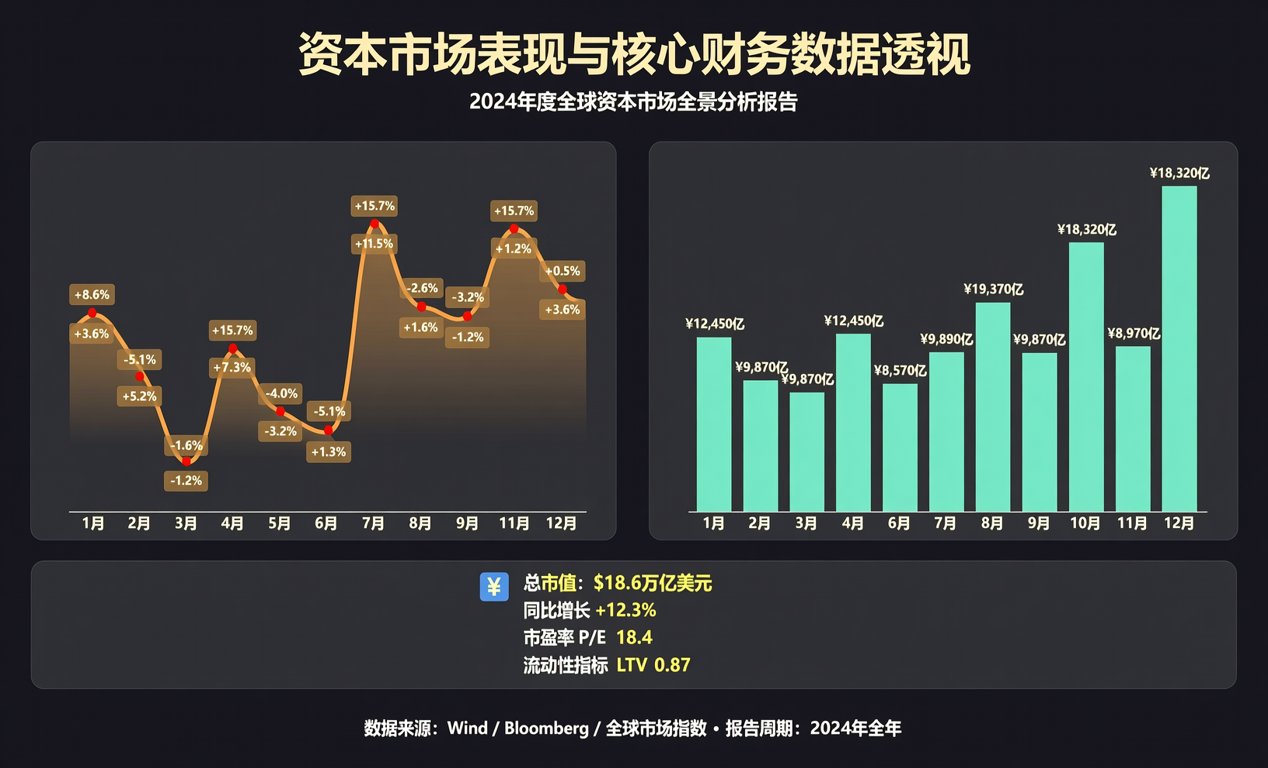
作为A股今年以来发行价第二高的新股,其表现仅次于发行价为92.18元/股的恒运昌。高发行价与高溢价背后,折射出资本市场对电子产业基础设施赛道的高度认可。
以下为其近三年核心财务数据及2026年上半年业绩预期矩阵:
财务指标:2023年 / 2024年 / 2025年 / 2026年上半年预期 营业收入:67.26亿元 / 79.69亿元 / 102.32亿元 / 同比增长33.22%至54.71% 净利润额:7.34亿元 / 10.54亿元 / 13.06亿元 / 同比增长51.59%至76.85%
数据表明,公司营收与净利润连续三年保持双位数增长,2025年营收突破百亿大关。2026年上半年的高增长预期,进一步验证了其商业模式的抗周期韧性。
二、业务模式解构与供应链传导效应
嘉立创定位为电子产业基础设施综合服务提供商。其业务矩阵深度覆盖EDA/CAM工业软件、PCB制造、电子元器件购销以及电子装联等全产业链环节,形成了一体化服务闭环。
在研发端,其提供的EDA/CAM工具大幅降低了硬件工程师的设计门槛与打样成本。这种从软件到制造的垂直整合,有效缩短了产品从概念到原型的转化周期,提升了研发迭代效率。
在制造端,公司主要面向样品及小批量客户。订单呈现小批量、多样化、快交付的显著特征。通过数字化改造,其具备快速生产切换能力,精准契合了当前智能硬件碎片化的市场需求。
在国产替代路径上,平台型服务商通过汇聚海量中小微订单,能够为国产元器件原厂提供宝贵的应用数据反馈。这种基于真实应用场景的测试与验证,大幅加速了国产芯片及被动元件的迭代周期与认证进度。
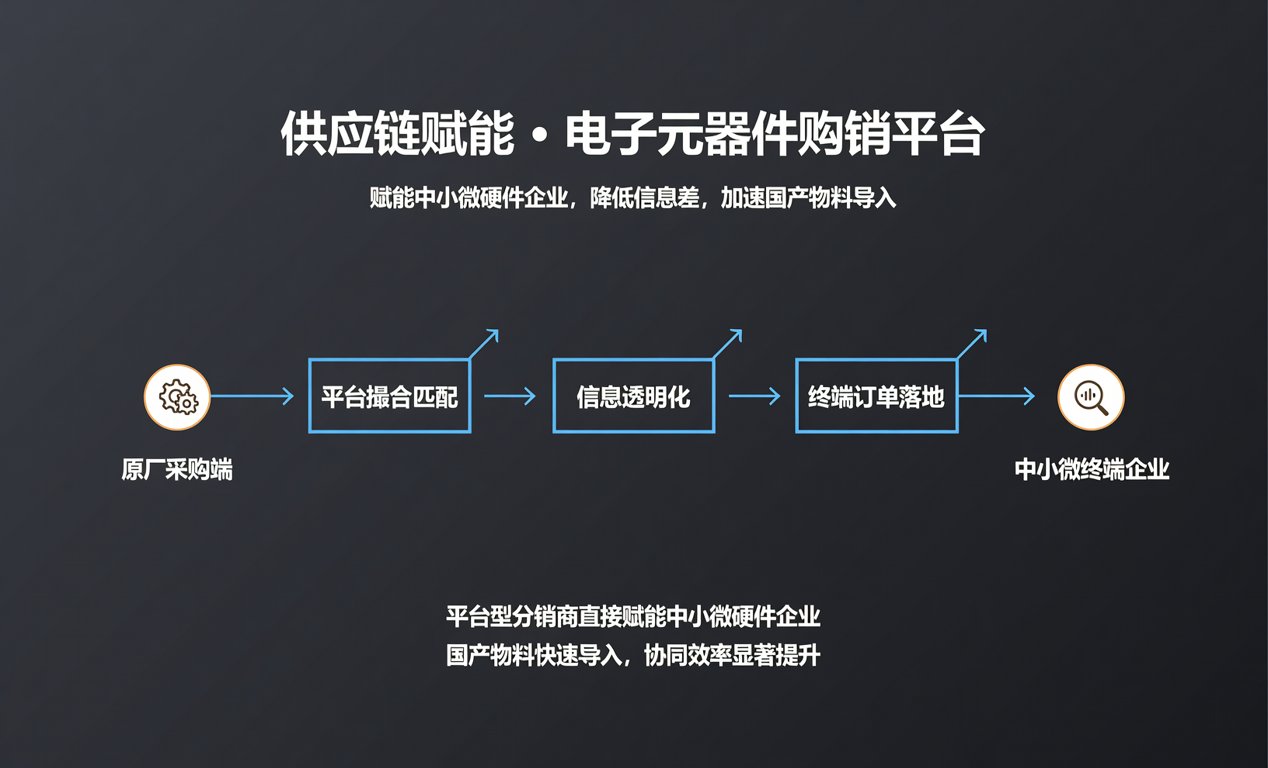
从供应链传导来看,其电子元器件购销业务直接赋能中小微硬件企业。这类平台型分销商能够有效降低原厂与终端之间的信息差,加速国产物料导入,提升整体供应链的协同效率。
三、BOM采购成本管控与现货贸易应对策略
对于硬件采购人员而言,嘉立创的上市标志着供应链服务标准的进一步抬升。其小批量快交付模式,为BOM配单提供了极高的灵活性,有效降低了长尾物料的库存资金占用成本。
然而,在大批量量产阶段,传统现货贸易商仍具备不可替代的价值。贸易商在紧缺物料调拨、账期支持以及多品牌替代方案提供上,拥有更深的渠道层级沉淀与现货交期把控能力。
此外,现货贸易商需建立更为敏捷的交期预警机制。通过实时监控上游晶圆厂及封测厂的产能波动,结合下游终端客户的备货节奏,提前锁定关键物料的安全库存,从而在供应链波动中为客户争取宝贵的时间窗口。
面对产业基础设施平台的崛起,现货贸易商需向高附加值服务转型。通过精准锁定原厂产能、深耕细分垂直领域,并提供包含BOM一站式配单、国产替代选型在内的综合服务,方能在激烈的市场竞争中构筑护城河。
我们深耕芯片与被动元件供应链多年,具备强大的现货供应与BOM配单能力。无论面对紧缺调货还是国产替代选型,均能提供高效、透明的采购解决方案,助力企业降本增效。
