 0

被动元件与存储芯片迎涨价周期,消费电子供应链成本传导路径解析
2026-09-01 16:18:53
近期资本市场消费电子板块表现活跃,相关主题基金盘中涨幅达4.71%,代码561100。这一资本异动并非空穴来风,其底层逻辑直指上游核心元器件的供应格局重塑。对于一线硬件工程师与供应链采购而言,资本市场的反馈往往滞后于现货市场的真实交期波动。
当前,元器件涨价潮已从预期转化为实质性落地。作为深耕半导体供应链十五年的从业者,我观察到此次涨价并非全面通胀,而是由AI算力需求攀升引发的结构性产能紧张。这种结构性紧缺正在沿着BOM表迅速向下游整机品牌传导。
■核心元器件价格异动数据矩阵
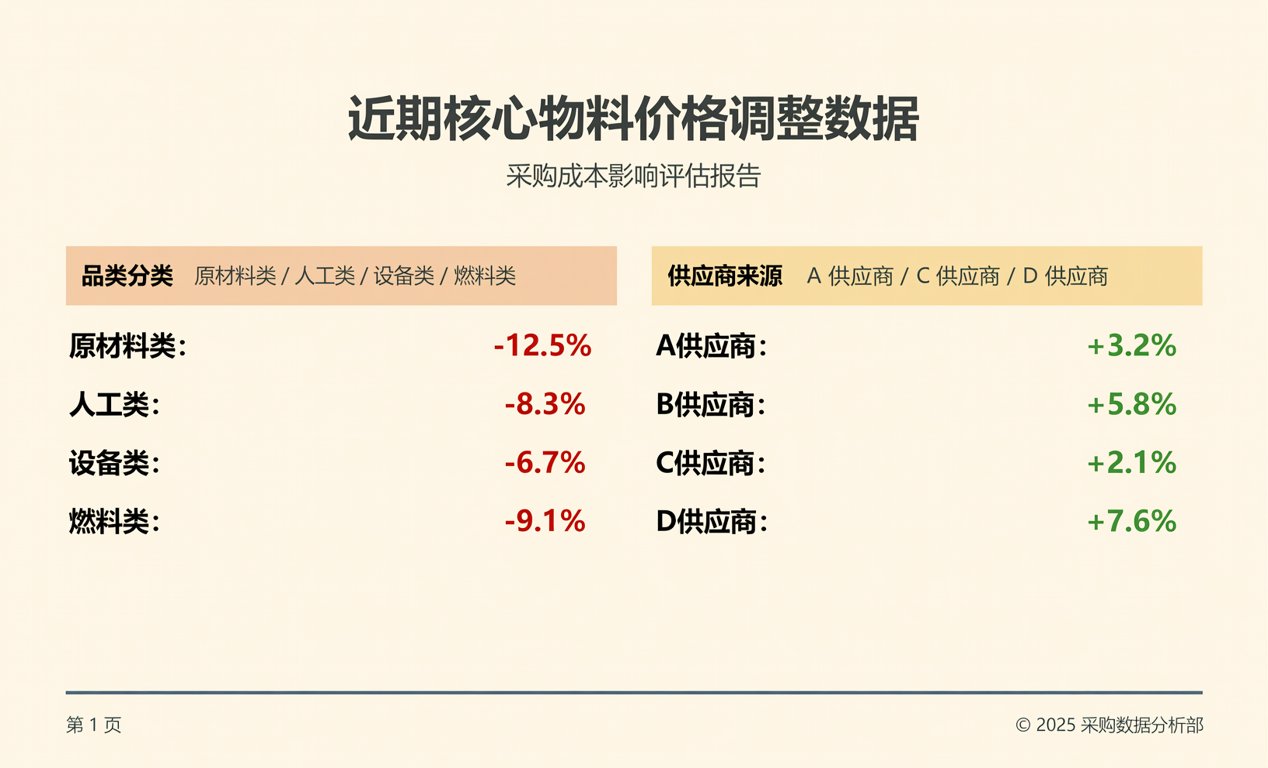
为降低阅读认知负荷,现将近期核心物料的价格调整数据进行结构化梳理,以便采购人员直观评估成本影响。
◆被动元件价格调整追踪 涉及物料:MLCC(多层陶瓷电容器) 原厂动态一:三星电机宣布八月起上调报价 调整幅度:涨幅30% 原厂动态二:太阳诱电自九月一日起执行新出货价 调整幅度:具体幅度依规格而定,整体呈上行趋势
◆存储芯片价格调整追踪 涉及物料:PCDRAM 数据源:市场研究公司TrendForce预测 涨幅区间:第三季度固定交易价格将比上一季度上涨15%至20% 供需背景:云服务提供商服务器内存需求增加,制造商计划明年减少供应
■AI算力驱动下的供应链传导与国产替代路径
上述数据矩阵清晰表明,被动元件与存储芯片正处于价格上行通道。中证消费电子主题指数(代码931494)选取的50只成分股中,涵盖了PCB与MLCC等热门概念。生益科技与东山精密涨停,芯原股份涨超9%,鹏鼎控股与环旭电子表现不俗,正是产业链利润向上游集中的资本映射。
在MLCC领域,日韩原厂率先提价,直接压缩了中低端现货市场的利润空间。针对0402与0201等常规规格,采购端应加速导入国产替代。目前风华高科与三环集团的高容车规级MLCC已在多家头部车企完成验证,工业级产品亦具备批量替换条件,可有效对冲30%的涨价冲击。
在PCDRAM领域,TrendForce预测的15%至20%涨幅,将直接推高AI PC与边缘计算设备的内存BOM成本。面对原厂明年减产预期,国内长鑫存储的DDR4与DDR5颗粒在消费级主板与工控机市场的认证进度正在加快,为供应链提供了关键的二供选择。
■硬件采购与BOM配单的成本管控框架
面对结构性涨价,传统的比价采购模式已失效。硬件采购团队需建立基于交期与替代率的动态成本管控框架。
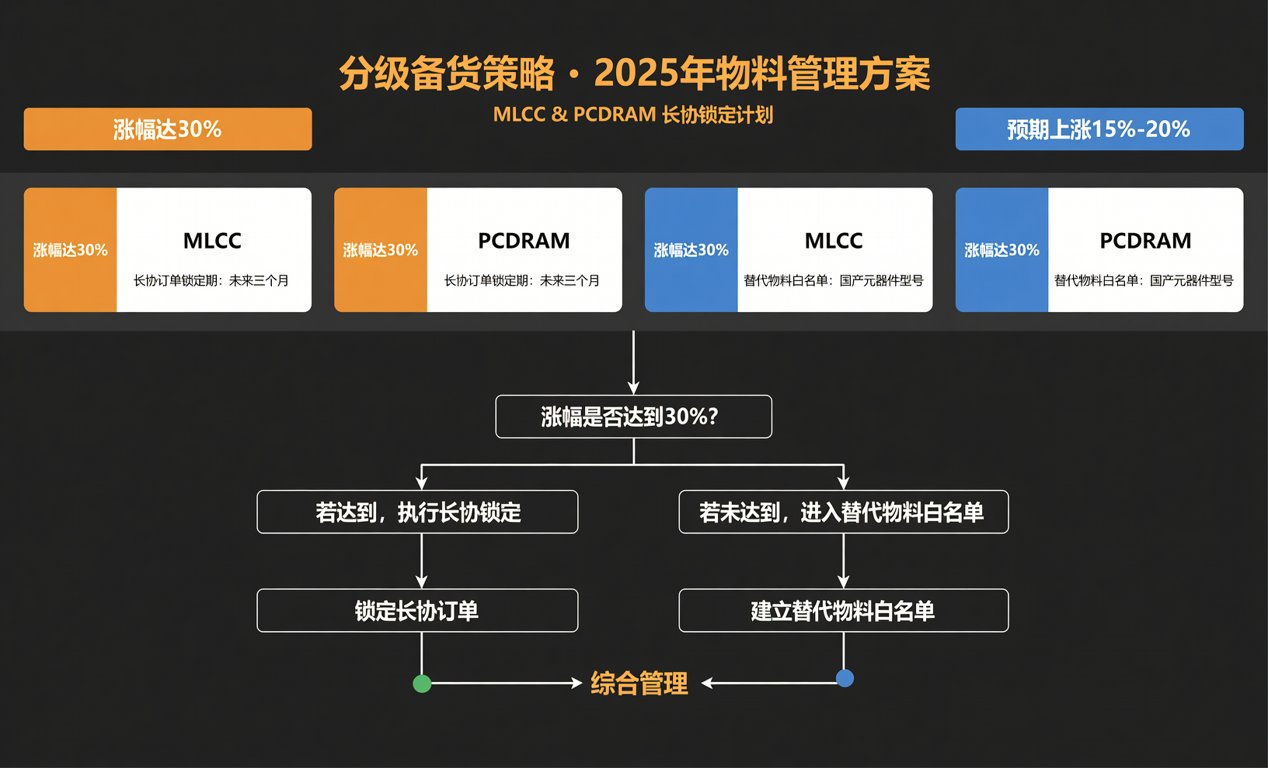
首先,实施分级备货策略。针对涨幅达30%的MLCC及预期上涨15%至20%的PCDRAM,需结合未来三个月的滚动预测,提前锁定长协订单。其次,建立替代物料白名单。在BOM设计初期,即引入具备量产能力的国产元器件型号,避免单一货源带来的议价劣势。
最后,密切监控现货市场水位。当原厂交期拉长时,需警惕渠道商的囤货炒作。通过多维度的现货价格监测,精准把握调货窗口期,避免在价格高点盲目扫货。
■总结与展望
综合来看,AI算力需求的爆发正在重塑消费电子供应链的利润分配格局。被动元件与存储芯片的涨价周期预计将延续至明年。对于终端企业而言,唯有深化国产替代与优化BOM结构,方能穿越周期。
作为深耕电子元器件分销领域的专业团队,我们不仅提供涵盖MLCC、PCDRAM等核心物料的全球现货供应服务,更致力于为硬件企业提供精准的BOM配单与紧缺调货支持。通过整合上下游渠道资源,助力客户在涨价周期中实现成本最优与交期可控。
