 0

储能产业链迎涨价潮:18天7企调价深度解析
2026-09-01 11:43:32
【储能产业链核心数据追踪】
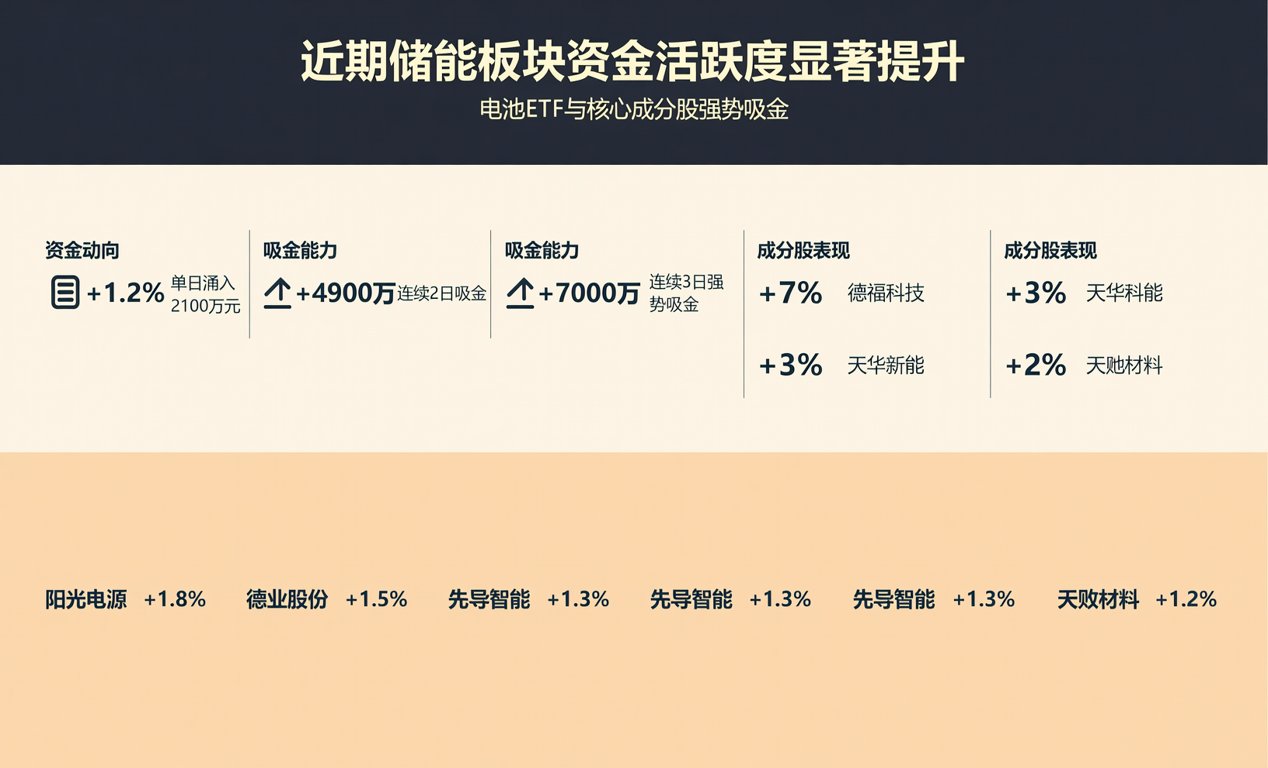
近期储能板块资金活跃度显著提升,核心指标如下: 1. 资金动向:电池ETF汇添富(159796)涨超1%,单日涌入超2100万元。 2. 吸金能力:此前连续2日吸金超4900万元,连续3日强势吸金超7000万元。 3. 成分股表现:德福科技涨超7%,天华新能涨超3%,天赐材料涨超2%。 4. 其他标的:阳光电源涨近2%,德业股份与先导智能涨超1%。
成分股表现呈现分化态势,折射出产业链各环节盈利预期的差异。宁德时代微涨,恩捷股份则出现回调。德福科技回购275万股,支付9111万元,其HVLP系列高端电子电路铜箔已实现批量生产和供货。
【元器件调价动因与成本传导】
产业消息显示,自7月下旬盛弘股份率先发布调价函以来,短短18天内,亿纬锂能等7家产业链企业密集跟进。调价核心矩阵如下: 1. 涨幅区间:产品涨幅集中在2%~30%。 2. 核心驱动:碳化硅、IGBT及铜铝锡等原材料持续涨价。 3. 产能挤占:AI算力产业大规模挤占晶圆产能,拉长交期。 4. 政策变量:9月1日起电池消费税恢复征收。
此轮涨价并非单一因素驱动,而是多重成本叠加的结果。从BOM成本结构来看,功率半导体器件与基础金属材料价格上行,直接推高了制造成本。此外,电池消费税的恢复征收进一步压缩了利润空间,促使企业向下游传导成本压力。
【政策驱动与储能装机空间】
顶层规划为行业指明方向,关键目标拆解如下: 1. 远期目标:《新型电力系统建设规划》提出2030年新型储能装机达3亿千瓦。 2. 当前基数:截至6月底,全国已建成投运规模达1.53亿千瓦/3.96亿千瓦时。 3. 增长空间:3亿千瓦目标意味着较当前装机仍有接近翻倍的增长空间。 4. 置信出力:2030年全国风电光伏平均置信出力需达到8%,其中光伏6%。 5. 晚高峰需求:2030年晚高峰风光出力达到20%同样需要较多配储。
中金公司研究指出,新五年规划首次将置信出力纳入目标体系。风光电站均需要依赖配套储能达到出力置信水平。这些目标实现的前提是储能安装具备经济性,容量电价等机制向电源侧配储拓展是后续关键的政策观察点。
【储能需求预测与商业化演进】
在需求预测与商业化方面,核心数据如下: 1. 26年装机:预计储能新增装机510GWh,同比增幅达69%。 2. 26年需求:全球锂电池需求预计为3153GWh,同比增长37%。 3. 27年增速:行业增速预计落在24%至32%区间。 4. 27年需求:锂电池需求将落在3920至4167GWh之间。 5. 27年目标:《新型储能规模化建设专项行动方案》明确装机规模达到180GW以上。
商业化模式正加速向市场化演进。集现货市场套利、辅助服务补偿、容量电价于一体的多元化价值体系正在形成。在电力现货市场试点地区,储能可通过峰谷价差实现能量时移获利,多价值叠加显著提升了储能投资吸引力。
【采购应对策略与国产替代路径】
面对元器件涨价与交期波动,采购端需采取主动策略。针对IGBT与碳化硅模块,建议加速验证国产替代方案。目前部分国产厂商在车规级与工商业储能领域的认证进度已达国际一线水平,可有效缓解交期压力并优化BOM成本。
对于铜铝锡等大宗材料,可通过签订长协价或引入期货套保工具锁定成本。同时,优化系统级设计,提升功率密度,从源头降低单瓦材料消耗。在分销层级上,建议直接与原厂或核心代理商建立战略合作,减少中间环节溢价。
【总结与供应链服务展望】
储能产业链的涨价潮与翻倍增长空间并存,对供应链的韧性提出了更高要求。从被动配套转向主动投资,储能商业模式的经济性正不断提升。作为深耕电子元器件分销十五年的从业者,我们深刻理解硬件工程师与采购人员的痛点。
我们提供涵盖储能BOM配单、紧缺物料全球调货及国产替代选型的一站式服务。依托庞大的现货库存与专业的技术审计能力,助力企业在波动周期中降本增效,把握新型电力系统建设的历史性机遇。
