 0

MLCC与存储芯片全线调价:下半年供应链交期与成本管控矩阵解析
2026-08-31 16:26:07
8月4日A股电子板块震荡上行,消费电子相关标的迎来估值修复。汇添富消费电子ETF(159178)当日放量大涨超3%,近5日有3日获资金净申购,总计净流入1400万元。
成分股表现整体向好。东山精密涨停,胜宏科技涨近5%。江丰电子与长电科技涨超4%。三环集团、佰维存储及兆易创新涨超3%。立讯精密涨超2%,京东方涨近2%,TCL科技涨近1%。
立讯精密公告已耗资约10亿元回购股份,彰显产业链核心企业信心。与此同时,上游元器件的涨价潮正全面向终端传导,重塑整个硬件供应链的成本结构与采购策略。
【被动元件与存储调价时间轴及数据矩阵】
被动元件领域,日韩原厂接力提价。三星电机自8月1日起,全系列MLCC出货价格统一上调30%,覆盖全品类且无规格豁免。太阳诱电定于9月1日起执行新出货价。
此前村田、国巨已于7月1日全系涨约50%,华新科亦相继提价。这种无差别的涨价策略,标志着高容MLCC已进入绝对的卖方市场,现货市场交期普遍拉长,分销层级利润空间被压缩。
存储芯片方面,TrendForce预测第三季度PC DRAM固定交易价格将比上一季度上涨15%至20%。终端市场已现缺货,苹果MacBook Air M5基础配置推迟至8月下旬发货,部分规格延至9月初。
苹果预计今年对iPhone产品线实施涨价,幅度在100美元至200美元之间,核心原因即为元器件采购成本攀升。存储与被动元件的双重涨价,构成了下半年硬件成本上涨的核心驱动力。
【算力外溢传导路径与晶圆代工产能矩阵】
AI算力需求正深刻重构上游配套。平安证券数据显示,2026年全球CSP资本开支同比大增61%,总额达7100亿美元。英伟达Rubin服务器单机GPU内存为H100的4.1倍,CPU内存提升3.4倍。
预计2027年服务器DRAM与NAND市场占比将分别升至64%和51.1%。供给端约束短期难解,机构测算三季度DRAM环比涨8%-13%,NAND环比涨10%-15%。
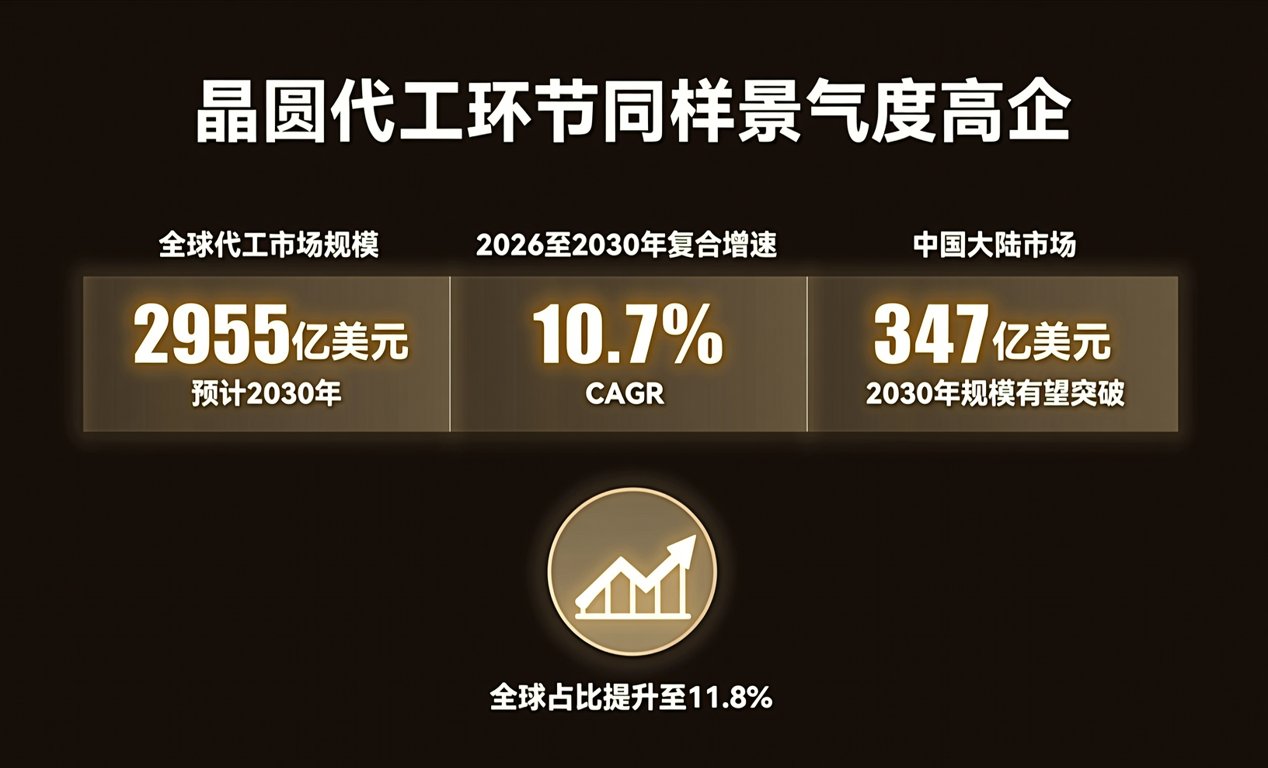
晶圆代工环节同样景气度高企。全球代工市场规模预计2030年达2955亿美元,2026至2030年复合增速10.7%。中国大陆市场2030年规模有望突破347亿美元,全球占比提升至11.8%。
国内晶圆厂产能利用率持续走高,中芯产能利用率从2023年一季度68%提升至2026年一季度93%。成熟制程代工价格持续上调,涨价周期有望延续至2027年,为国产替代提供充足产能窗口。
【采购端BOM成本管控与国产替代策略】
面对日韩原厂产能向算力大客户倾斜,消费级高端MLCC产能分流。东吴证券指出,GB30机型单机搭载45万颗MLCC,Rubin平台增至65万颗,整机电容价值抬升44%。
硬件工程师在选型时,应加速导入国产高容MLCC替代方案。国内元件厂商正持续承接海外外溢订单,在车规级与工控级认证进度上已取得实质性突破,可有效缓解现货市场的调货压力与成本焦虑。
采购人员需建立动态成本模型。针对DRAM与NAND的长涨价周期,建议将安全库存水位上调。同时,利用国内晶圆代工成熟制程产能释放的红利,优化配套芯片的本土制造比例,对冲海外涨价风险。
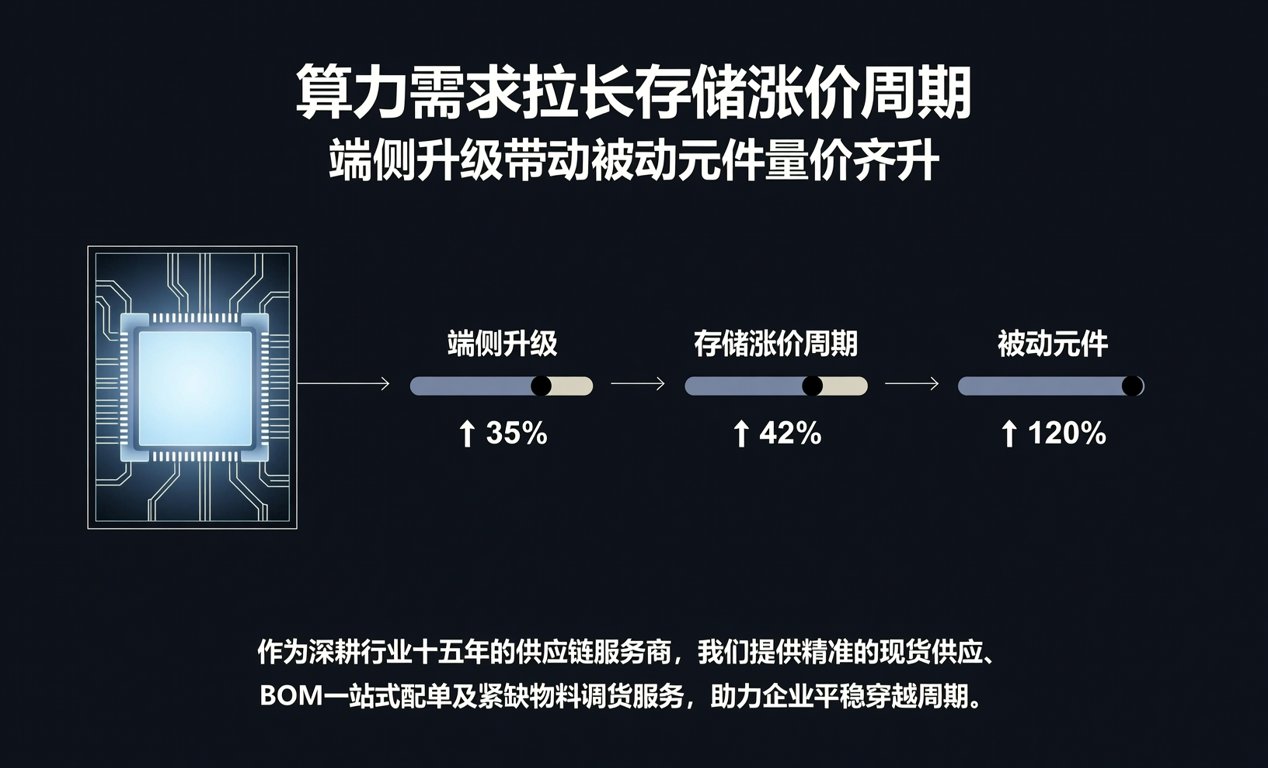
总结而言,算力需求拉长存储涨价周期,端侧升级带动被动元件量价齐升。作为深耕行业十五年的供应链服务商,我们提供精准的现货供应、BOM一站式配单及紧缺物料调货服务,助力企业平稳穿越周期。
