 0

昀冢科技MLCC业务订单激增!
2026-08-27 16:45:35
2026年7月29日晚间,昀冢科技正式回复上交所2025年年报问询函。作为被动元件领域的关键参与者,其片式多层陶瓷电容器业务的真实盈利状况与产能扩张逻辑,直接关乎下游硬件工程师的选型策略与采购人员的BOM成本管控。
一、MLCC业务订单激增与盈利现状解析
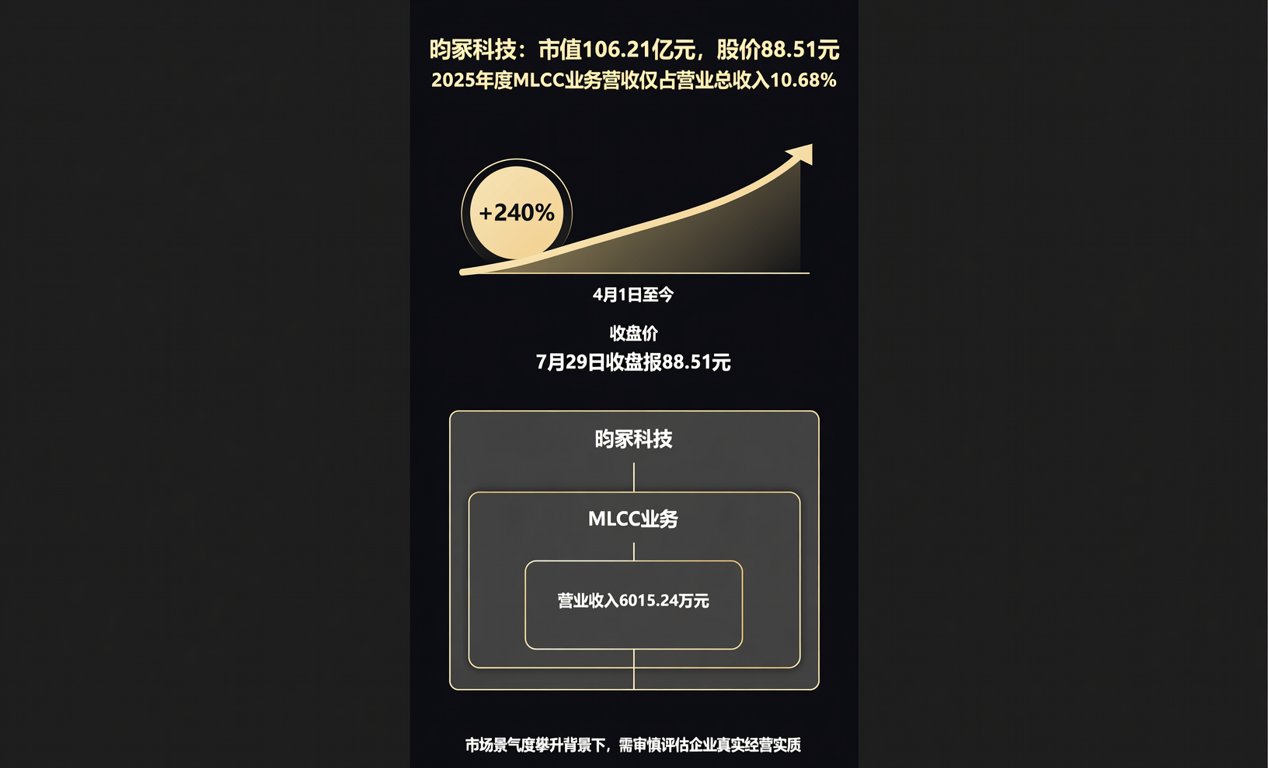
近期被动元件市场景气度攀升,昀冢科技股价自4月1日以来涨超240%,7月29日收盘报88.51元,市值106.21亿元。然而,繁荣表象下需审视其业务实质。2025年度该公司MLCC业务营业收入为6015.24万元,仅占营业总收入的10.68%。
从供应链审计视角来看,该业务目前尚处于亏损状态。公司坦言,前期资金投入大且投资周期长是核心制约。由于产能规模较小,折旧、人工及材料等固定与变动成本占比居高不下,导致规模效应尚未显现。这对于评估供应商长期交付稳定性提出了更高要求。
尽管盈利承压,但订单端呈现爆发态势。数据显示,2026年6月末其电子陶瓷业务在手订单较2025年12月末增长831.50%。产能利用率维持高位,成品均可于次月15日前交付。公司更抛出规划总投资15亿元、分两期建设的高性能扩产计划。
二、应用领域边界与国产替代路径审视
采购人员在寻源时需特别注意应用边界。公告明确指出,其MLCC产品主要应用于消费电子领域,暂未应用于AI算力服务器。在AI服务器高端高容MLCC紧缺的当下,这一产品矩阵意味着其无法直接平替海外大厂在算力板卡上的核心物料。
在国产替代进程中,针对消费电子类中低容值MLCC,国内分销商可将其作为二供或三供的备选池。但在涉及高可靠性、车规级或AI服务器高容值BOM配单时,仍需依赖村田、三星电机等原厂渠道,或等待其通过相关车规认证后再行导入。
三、消费电子基本盘承压与供应链传导效应
抛开新兴业务,其传统消费电子板块正面临严峻的供需失衡。2025年度,CMI件、金属插入成型件和纯塑料件的产能利用率分别仅为60.19%、48.29%和42.23%。这种低效运转直接削弱了其在供应链中的议价能力。
上游芯片等原材料持续涨价抬升了终端手机整机成本,抑制了出货需求。这种产业链需求传导导致板块营收承压。此外,原核心客户辽宁中蓝电子科技有限公司出现经营异常,合作终止带来的业务缺口需较长周期填补,加剧了短期交付风险。
为对冲单一市场波动,公司正加速向无人机、AI及可穿戴设备转型,积极开拓大疆、影石创新、Meta等终端客户。这种多元化布局有助于提升抗风险能力,但新客户的认证周期与导入速度,将是检验其转型成效的关键指标。
四、核心财务与运营指标结构化矩阵
为便于采购决策层直观评估,现将核心数据梳理为结构化清单。营收指标:2025年营业收入5.63亿元,同比增长0.43%。利润指标:2025年归母净利润-1.90亿元,同比下降53.34%。季度利润:2026年一季度归母净利润-0.53亿元,同比下降1.31%。
负债与产能指标:整体负债率高达87.35%。CMI件利用率60.19%,金属件48.29%,塑料件42.23%。上述数据矩阵表明,公司在重资产扩产的同时,面临着较大的现金流压力与盈利修复挑战。
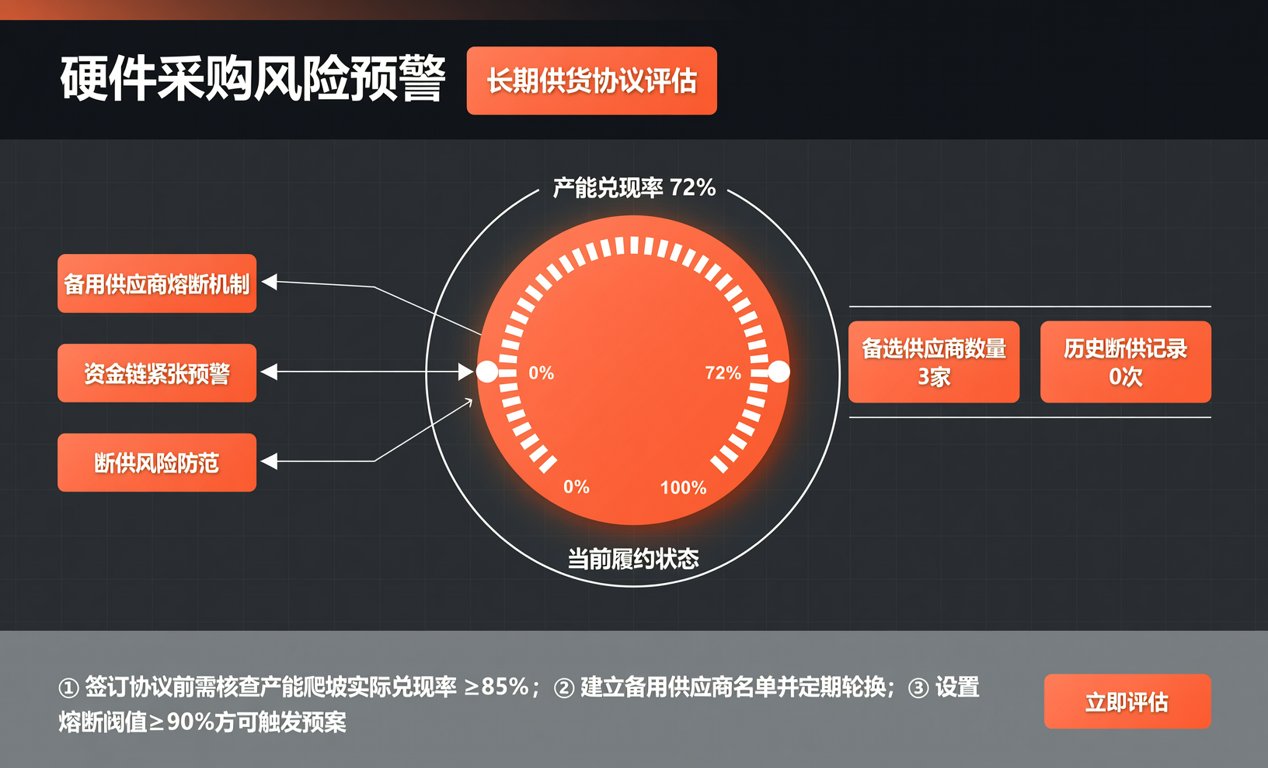
对于硬件采购而言,这意味着在签订长期供货协议时,需审慎评估其产能爬坡的实际兑现率,并建立完善的备用供应商熔断机制,以防范因资金链紧张导致的断供风险。
五、总结展望与供应链应对策略
综合来看,昀冢科技在MLCC赛道的激进扩张与消费电子基本盘的阶段性承压形成了鲜明对比。被动元件市场的结构性分化仍将持续,高端产能的国产替代绝非一蹴而就,需遵循严格的认证与验证周期。
面对复杂的供应链环境,精准的BOM配单与灵活的现货调货能力成为企业降本增效的核心。我们依托十五年被动元件分销经验,提供从紧缺料号全球调货到替代型号精准验证的一站式服务,助力硬件企业穿越周期波动。
