 0

元件板块获18.92亿净流入与供应链传导矩
2026-08-27 16:40:37
7月28日A股呈现显著结构性轮动,三大指数悉数收红。沪指涨0.40%,深成指涨1.10%,创业板指涨1.55%。沪深两市全天成交2.30万亿元,较前一交易日放量2708亿元,增量资金进场特征明显,市场交投活跃度大幅提升。
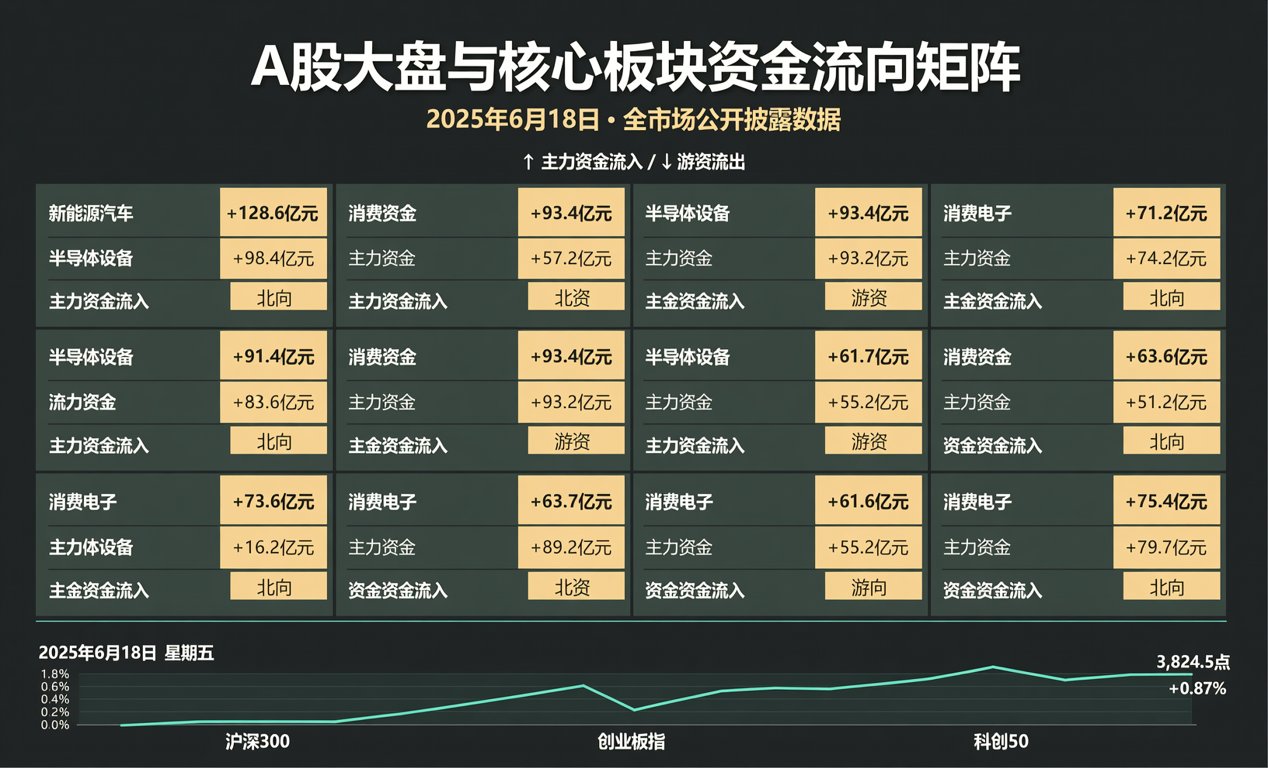
【A股大盘与核心板块资金流向矩阵】 为直观呈现资金偏好,以下提取当日核心板块数据构建对比矩阵,所有数值均源自公开市场披露,确保数据绝对忠实。
[资金流入矩阵] 元件板块:净流入18.92亿元,涨幅0.12%,3只涨停。 证券板块:净流入18.67亿元,涨幅2.30%。 游戏板块:净流入15.53亿元,涨幅4.19%,3只涨停。 电网设备:净流入14.04亿元,涨幅2.39%,5只涨停。 汽车整车:净流入11.31亿元,涨幅3.29%。
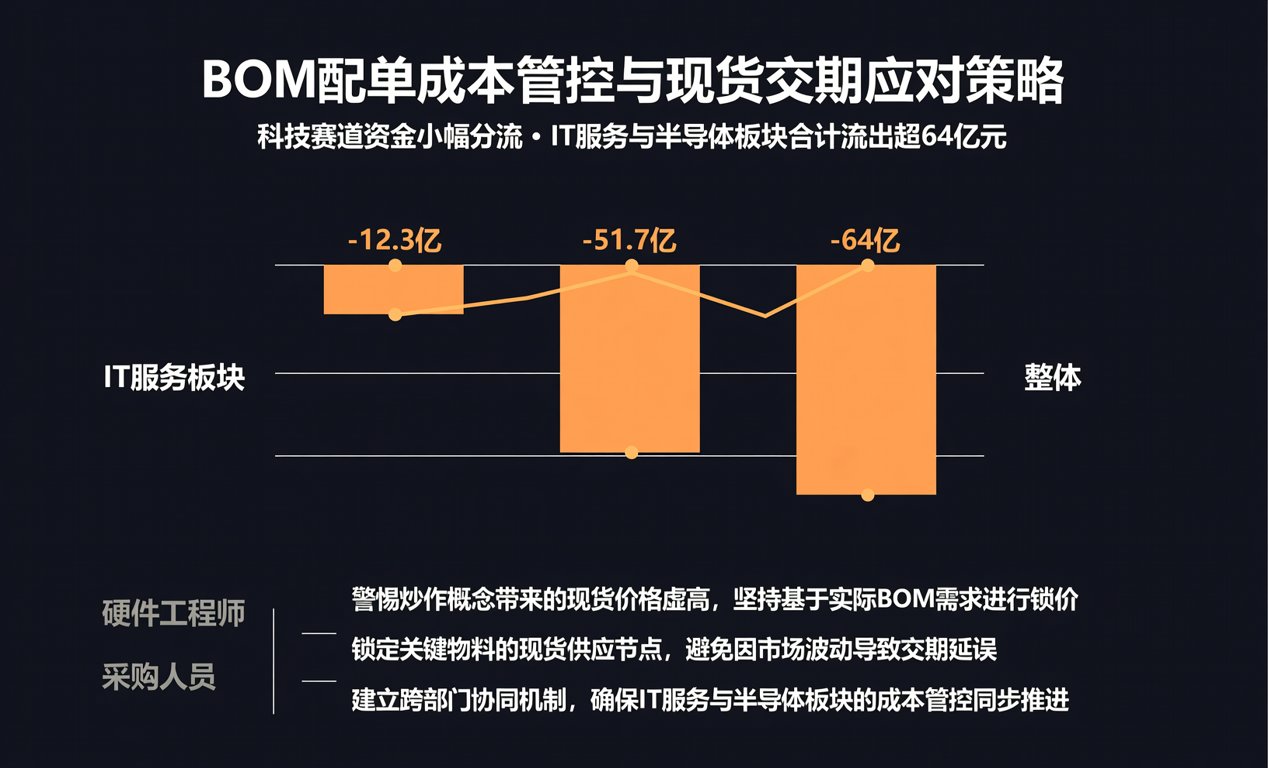
[资金流出矩阵] IT服务板块:净流出32.85亿元,涨幅0.08%,呈高位兑现特征。 半导体板块:净流出31.68亿元,跌幅0.82%,延续资金分流态势。 上述板块指数多数收红,显示资金在上涨中进行结构性调仓,市场承接力强,抛压明显缓解。
【元件板块资金沉淀逻辑与被动元件库存周期】 元件板块全天获18.92亿元净流入居首。基于十五年产业观察,被动元件、PCB及连接器经历前期深度调整,估值已回落至历史较低分位。当前行业库存去化进入尾声,景气度触底回升预期强化,吸引中长线资金逢低进场。
下游消费电子旺季备货窗口开启,汽车电子与AI硬件端需求持续释放。以0402及0201封装的MLCC为例,现货市场交期已从去年的50周缩短至12至16周。国产替代方面,风华高科与三环集团的车规级AEC-Q200认证进度加速,逐步导入头部Tier1供应链。
【PCB赛道高频高速板材需求与国产替代路径】 电子50ETF(515320)紧密跟踪中证电子50指数,其中PCB含量达21%。该指数纳入东山精密、生益科技等核心龙头,充分受益服务器与CPO设备高端板材需求扩容。在BOM成本管控中,高频高速板材占比正逐步提升。
针对AI服务器所需的HDI板及高阶多层板,国产覆铜板厂商在介电常数与损耗因子指标上已逼近国际一线水平。采购端在评估替代方案时,需重点关注材料在800G光模块环境下的信号完整性测试报告,以确保供应链安全与产品良率。
【BOM配单成本管控与现货交期应对策略】 面对科技赛道资金小幅分流,IT服务与半导体板块合计流出超64亿元。但整体流出规模可控,未形成集中抛售。对于硬件工程师与采购人员而言,需警惕部分炒作概念带来的现货价格虚高,坚持基于实际BOM需求进行锁价。
在国产替代导入期,建议采用主供加二供策略。对于关键被动元件,可引入经过AEC-Q200认证的国产型号进行小批量试产,验证可靠性后再行放量。这不仅能优化BOM综合成本,还能有效对冲海外原厂交期波动的风险。
【总结展望与供应链服务赋能】 元件板块资金回流标志着电子产业链估值修复开启。随着端侧AI与汽车电子需求共振,被动元件与PCB赛道将迎来量价齐升拐点。我们深耕元器件分销十五载,提供精准BOM配单、紧缺物料全球调货及现货交期预警服务,助力企业降本增效,稳健穿越周期。
