 0

56.1亿港元收购落地,TCL空调正式并表TCL电子
2026-08-20 18:50:54
TCL空调业务于2024年7月16日公告启动重大组织重构——TCL电子以56.1亿港元收购其51%控股权,交易采用“少量现金+增发新股”方式,预计2024年四季度完成交割。此举标志着成立27年的TCL空调正式纳入上市公司体系,成为TCL科技集团内首个实现资本化运作的暖通品类单元。
此次整合并非单纯财务并表,而是供应链资源重配的关键节点。当前TCL空调年产能超3800万套,产品销往160余国,出口量位居行业第二;过去五年累计下线1亿套;新风空调获尚普咨询认证为全球销量第一。但横向对比显示,其全球销量仍居第四(美的27.5%、格力17.5%、大金12.3%、奥克斯7.5%,数据来源:弗若斯特沙利文),国内市场表现更显承压:2024年一季度线上份额6.75%、线下仅2.13%;截至6月年累计线上份额5.16%、线下维持2.13%(数据来源:奥维云网)。
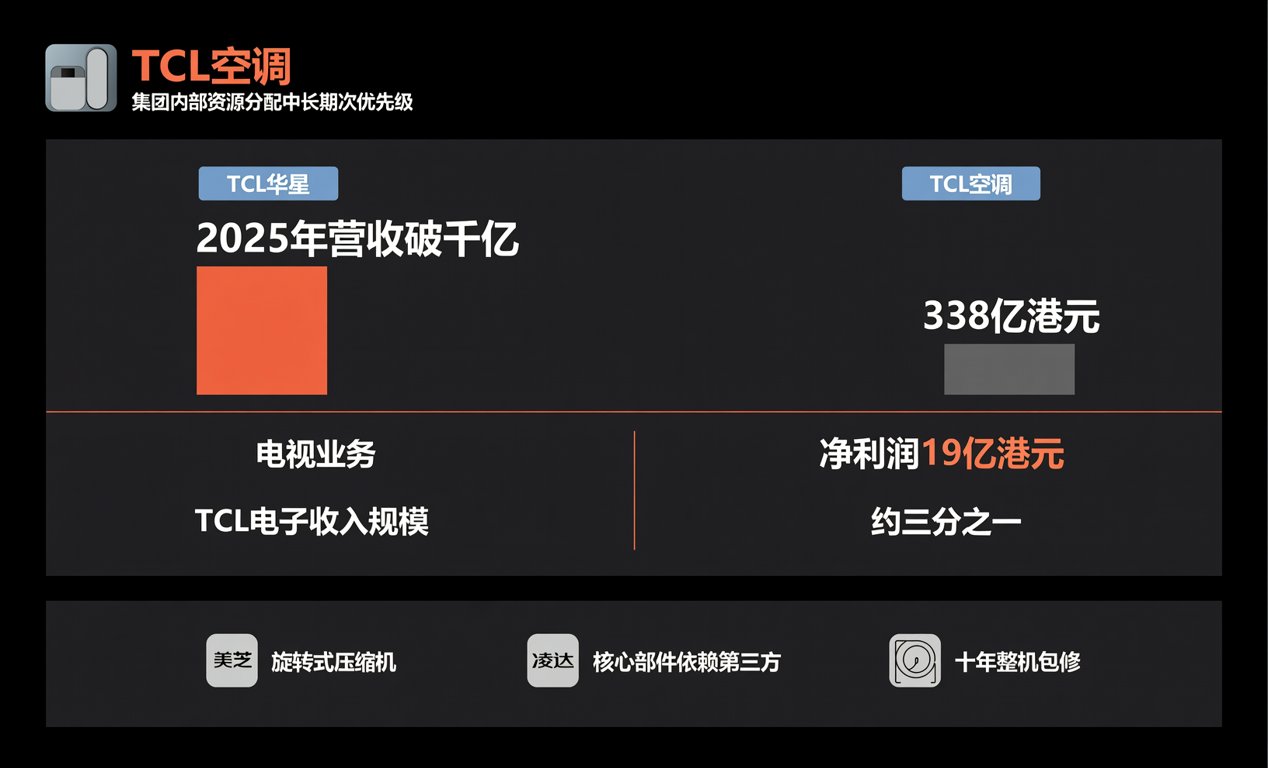
TCL空调在集团内部资源分配中长期处于次优先级。2025年TCL华星营收破千亿,归属母公司净利润近54亿元;而TCL空调同期营收338亿港元、净利润19亿港元,净利率虽高于电视业务,但仅为TCL电子收入规模的约三分之一。其核心部件如旋转式压缩机仍依赖美芝、凌达等第三方供应,尚未实现自研量产,与格力自产压缩机+十年整机包修、美的美芝全产业链布局形成代际落差。
AI功能已成行业标配而非壁垒。TCL主推的小蓝翼系列覆盖2000–11000元价格带,但主力走量机型集中于3000–4000元区间;AI睡眠、AI新风等功能在美的、海尔、小米等12家主流品牌中呈现高度同质化表述,用户调研显示65%认可健康价值(来源:什么值得买),但无法转化为溢价支撑。2025Q4至2026H1铜价上涨致整机成本上升4%–5%,毛利率承压3–4个百分点,进一步压缩中高端机型价差空间。
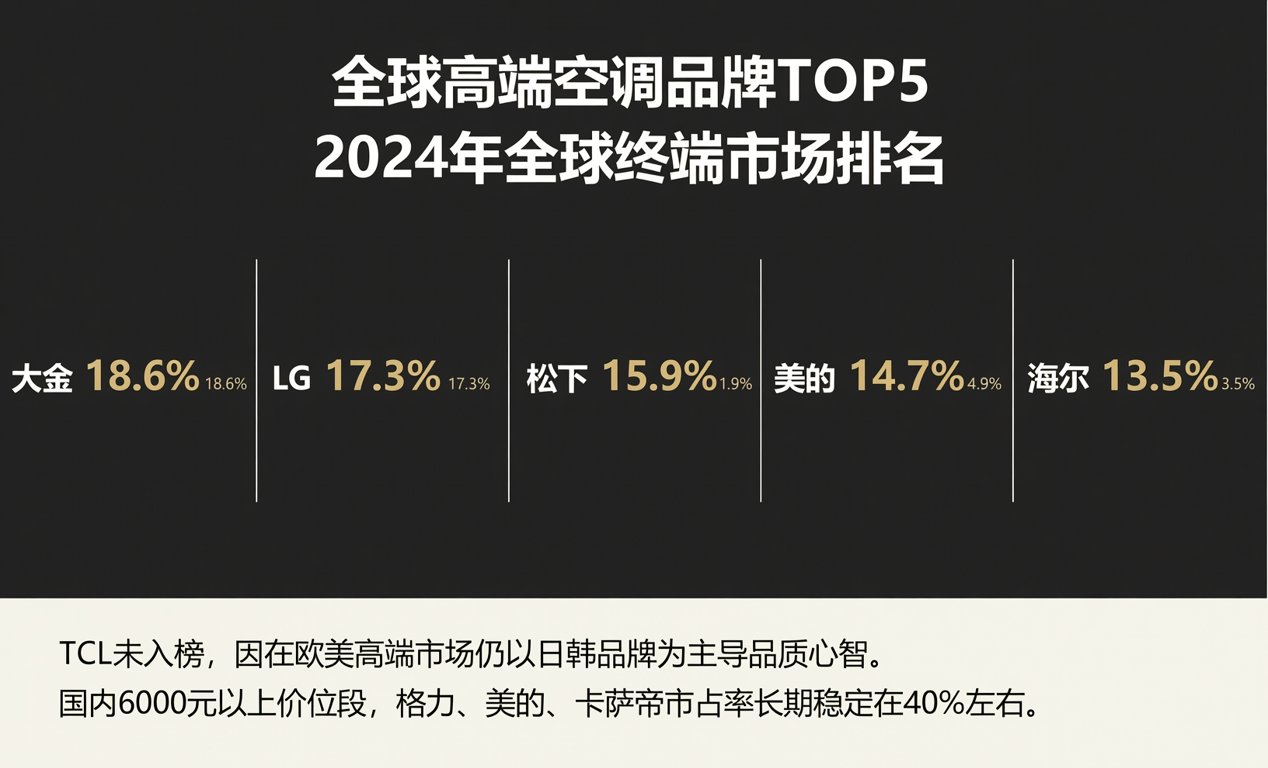
全球终端品牌TOP5依次为大金、LG、松下、美的、海尔(中国品牌占两席),TCL未入榜。在欧美高端市场,日韩品牌仍主导品质心智;国内6000元以上市场由格力、美的、卡萨帝主导,其中卡萨帝在1万/1.5万元价位段市占率长期稳定在40%左右。铝代铜技术虽被格力、美的、TCL等十余家企业联合研究(空调铝强化应用研究工作组),但全铜路线仍是品质信任锚点,铝材替代尚未形成可验证的国产替代型号清单,亦未通过UL/EN 60335-2-40等国际安全认证批次报告。
对元器件现货贸易商而言,TCL空调产能扩张将拉动IGBT模块(如英飞凌IKW40N65ES5)、MCU(ST STM32G0B1)、温湿度传感器(盛思锐SHT45)等BOM通用料号需求;但其压缩机控制器所用专用驱动芯片(如东芝TB6612FNG替代方案)仍依赖进口,国产替代进度滞后于电视主控芯片。当前TCL电子全球渠道库存周转天数为42天(2024Q2财报),较行业均值低8天,对现货分销商提出更高交付响应要求。
短期看,TCL空调增长动能来自东南亚、拉美及非洲新兴市场渗透率提升(当前不足35%),以及中国二三线城市空调保有量缺口(户均1.2台 vs 一线2.1台);中长期突破点在于压缩机自研进展、小蓝翼健康算法专利转化率,以及TCL电子海外渠道复用效率。建议硬件采购方重点关注其2025年Q3后新产线导入的PCBA代工厂变更动向,同步评估国产温控SOC(如中科芯CKS32F407)在中端机型中的上量节奏。
