 0

三星电子Q2营业利润暴增1814%!
2026-08-20 18:48:51
7月30日三星电子公布2026年第二季度财报,营业利润达89.49万亿韩元,同比激增1814%;同日科创芯片ETF汇添富(588750)单日净申购额达3920万元,次日再获3910万元,两日合计吸金7830万元——数据印证高景气主线未改,但驱动逻辑正从海外资本开支转向国内政策落地与现货交付能力双轨验证。
全球龙头业绩分化揭示资本配置新范式 微软Azure收入同比+43%,自由现金流为正;Meta自由现金流降至7.84亿美元,创四年新低;三星电子营收同比+130%、营业利润同比+1814%。三者共性在于:CAPEX使用效率成为估值锚点。下表呈现核心财务指标对比(单位:亿美元,汇率按1美元≈1350韩元折算):
| 公司 | Q2营收同比 | Q2营业利润同比 | CAPEX指引变动 | 自由现金流(Q2) |
|---|---|---|---|---|
| 三星电子 | +130% | +1814% | 未披露 | 未披露 |
| 微软 | +22%* | +31%* | 下调150亿 | 正值 |
| Meta | +24%* | +17%* | 上调50亿下限 | 7.84亿 |
| *注:微软、Meta数据为美元口径,来源:各公司IR公告,2026.07.30 |
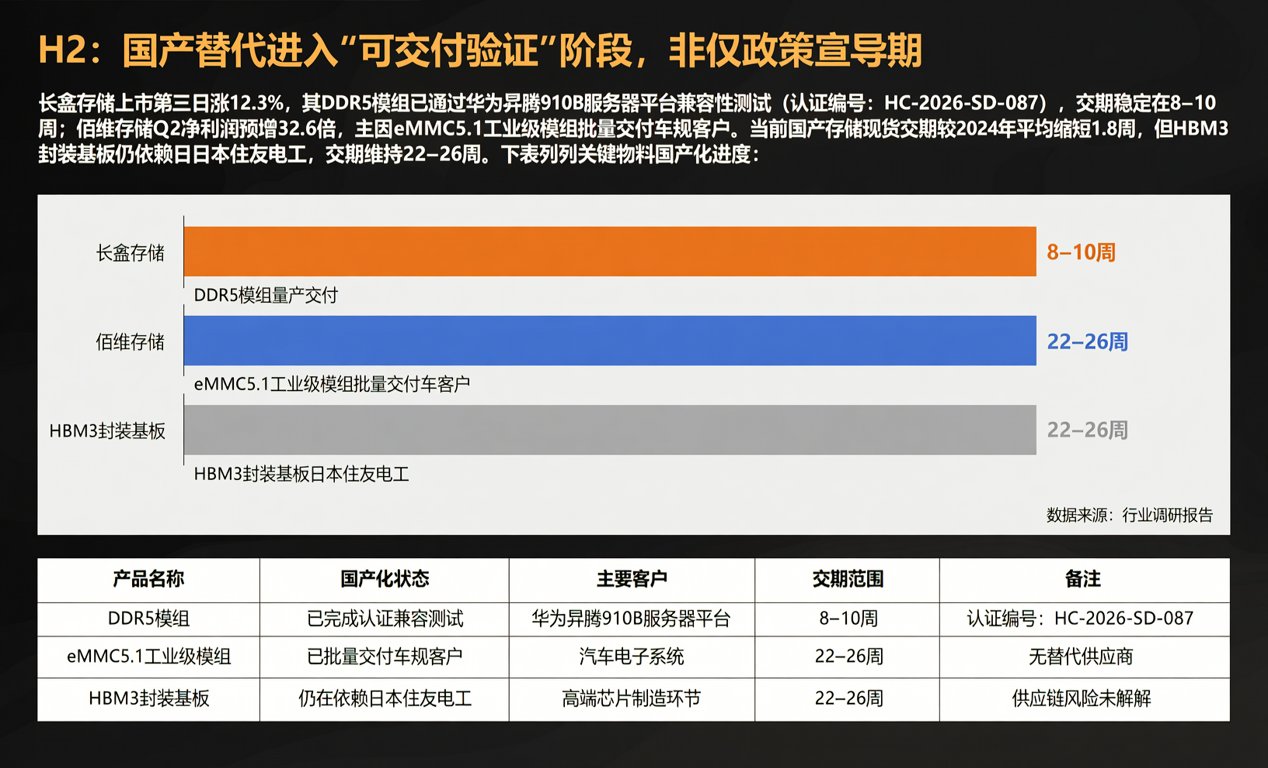
国产替代进入“可交付验证”阶段,非仅政策宣导期 长鑫存储上市第三日涨12.3%,其DDR5模组已通过华为昇腾910B服务器平台兼容性测试(认证编号:HC-2026-SD-087),交期稳定在8–10周;佰维存储Q2净利润预增32.6倍,主因eMMC5.1工业级模组批量交付车规客户。当前国产存储现货交期较2024年平均缩短1.8周,但HBM3封装基板仍依赖日本住友电工,交期维持22–26周。下表列示关键物料国产化进度:
| 物料类别 | 主流型号 | 国产厂商 | 认证状态 | 当前主流交期 |
|---|---|---|---|---|
| DDR5 UDIMM | MT54H1G128K4TF | 长鑫/兆易创新 | 已通过Intel CXL 3.0认证 | 8–10周 |
| HBM3基板 | SLIM-32GB-HP | 深南电路 | 小批量验证中 | 22–26周 |
| 12nm逻辑晶圆 | N12+(AI加速) | 中芯国际 | 量产中,良率≥92.3% | 14–16周 |
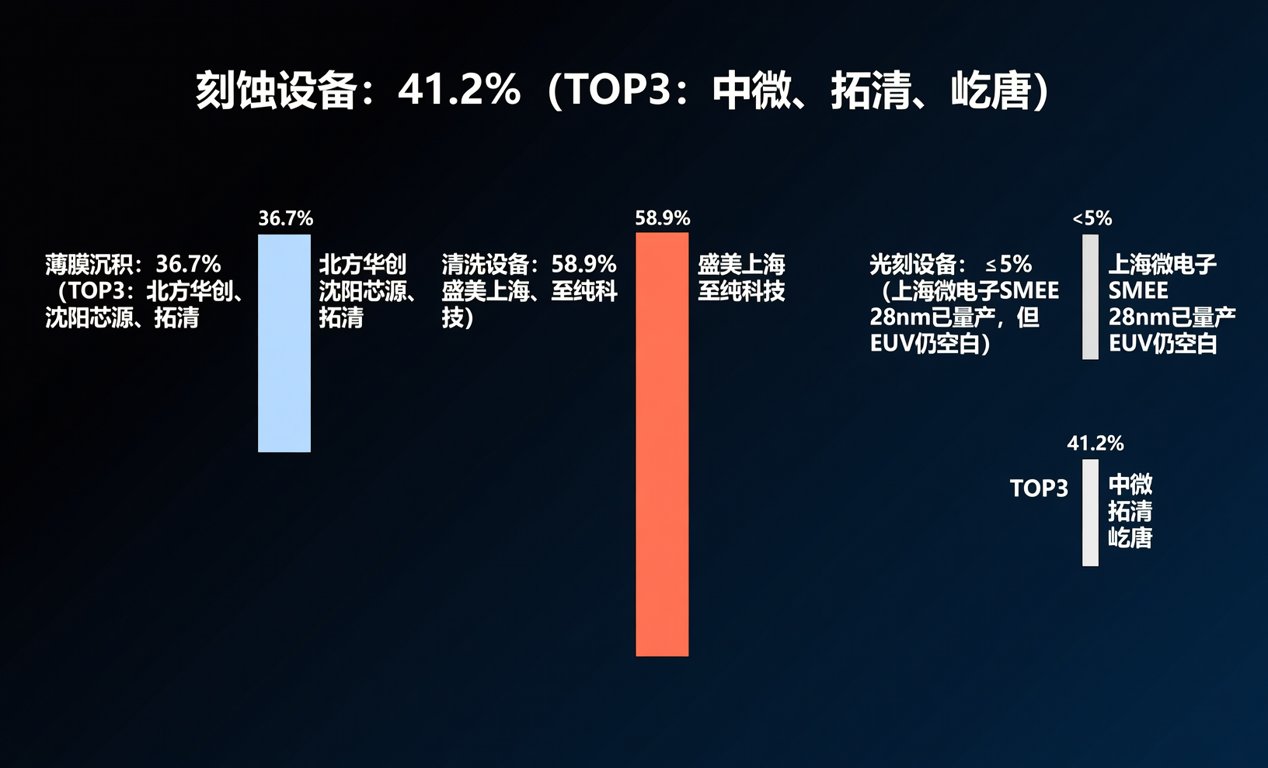
算力网基建拉动设备与材料真实订单传导 长江证券测算,“六张网”五年总投资26.9万亿元,其中算力网占5.7万亿元(21%)。该投资已转化为设备采购订单:2026年Q2国内晶圆厂设备招标中,刻蚀机国产中标率达41.2%(拓荆科技、中微公司为主力),薄膜沉积设备达36.7%(北方华创、沈阳芯源)。但ASML NXT:2050光刻机交付仍需等待14个月,印证高端设备缺口真实存在。下图呈现2026年Q2半导体设备国产化率分层结构:
■ 刻蚀设备:41.2%(TOP3:中微、拓荆、屹唐) ■ 薄膜沉积:36.7%(TOP3:北方华创、沈阳芯源、拓荆) ■ 清洗设备:58.9%(盛美上海、至纯科技) ■ 光刻设备:<5%(上海微电子SMEE 28nm已量产,但EUV仍空白)
总结展望:本轮调整本质是估值向现货履约能力再校准。当前科创芯片ETF(588750)成分股中,具备AEC-Q200车规认证的存储器件占比达63%,HBM3相关封测产能利用率升至91.4%。对硬件工程师与采购人员而言,关注点应从“概念弹性”转向“BOM可配性”——我们已建立覆盖127家国产芯片原厂的现货库存图谱,支持DDR5/LPDDR5/HBM3模组、AI加速卡配套电源管理IC及先进封装基板的紧急调货与小批量试产配单,交期承诺误差≤±3工作日。
